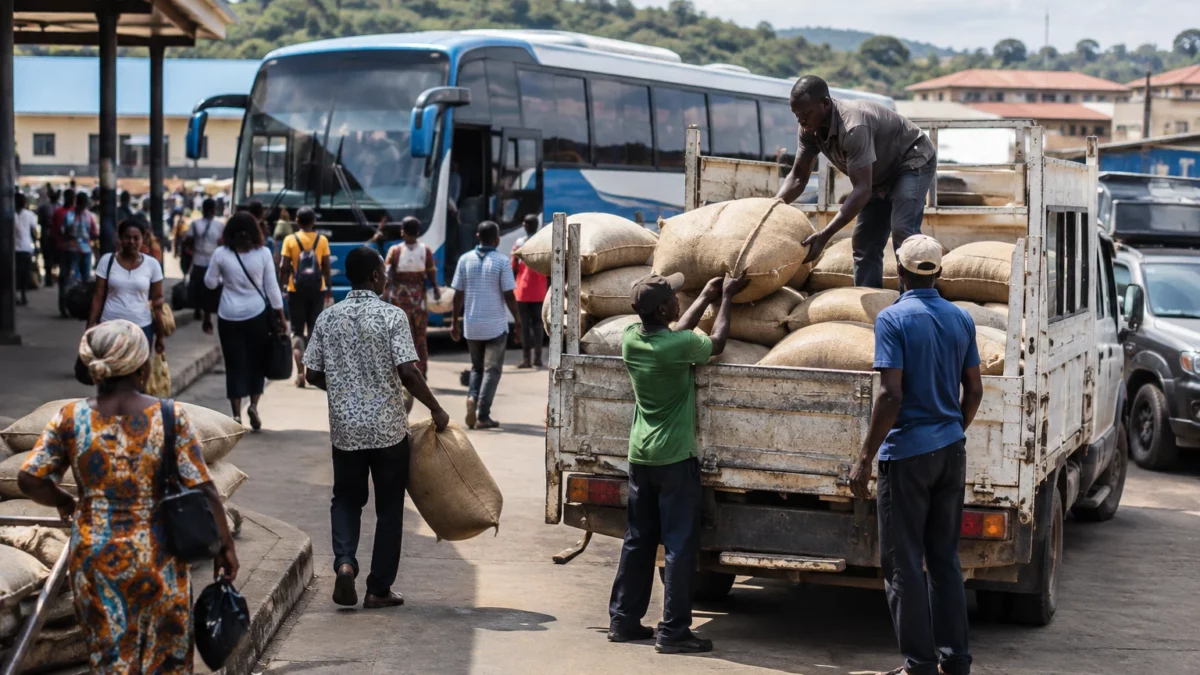
Le cacao reste un pilier des exportations ghanéennes, mais la place du Ghana sur le marché mondial dépend de plus en plus de sa capacité à renouveler ses vergers et à sécuriser les revenus des planteurs. Face à lui, l’Équateur augmente ses volumes. La comparaison révèle deux modèles agricoles, mais aussi des fragilités communes devant les maladies et les dérèglements du climat.
Une concurrence qui se joue aussi dans les champs
Le Ghana et la Côte d’Ivoire, ses voisins ouest-africains, dominent depuis longtemps la production mondiale de cacao. Le Ghana est membre de la CEDEAO, la communauté économique qui rassemble des pays d’Afrique de l’Ouest. L’Équateur, lui, se situe en Amérique du Sud : sa progression élargit la concurrence au-delà du principal bassin africain.
Les estimations de l’Organisation internationale du cacao (ICCO) donnent une mesure de ce rapprochement. Pour la campagne 2024/2025, l’organisation estime la production ghanéenne à 600 000 tonnes et celle de l’Équateur à 570 000 tonnes. Ces chiffres sont des estimations de campagne, susceptibles d’être révisées. Ils ne suffisent donc pas, à eux seuls, à établir un classement définitif pour les saisons suivantes. Le rapport annuel 2024/2025 de l’ICCO confirme néanmoins l’écart resserré.
Le changement est notable au regard des chiffres antérieurs. L’ICCO estimait la récolte équatorienne à 419 000 tonnes en 2023/2024, avant sa forte hausse l’année suivante. Cette progression accompagne une expansion des surfaces et l’adoption de variétés productives. Elle fait de l’Équateur un concurrent plus direct pour les producteurs ouest-africains, sans remettre en cause le poids collectif de l’Afrique : le continent fournit encore près de sept dixièmes du cacao mondial selon l’estimation de l’ICCO pour 2024/2025.
Des rendements élevés, mais des choix de production différents
En Équateur, la variété CCN-51 contribue à produire de grands volumes. Elle est recherchée pour son rendement et sa relative résistance à certaines maladies, même si son profil aromatique diffère de celui des cacaos fins associés à la variété Nacional. Le ministère équatorien de l’Agriculture présente la distribution de plants certifiés, dont la CCN-51, comme un volet de ses programmes de renouvellement des plantations. Les informations du ministère équatorien sur la traçabilité et la rénovation des vergers décrivent cette démarche.
Les rendements souvent avancés pour l’Équateur dépassent ceux d’Afrique de l’Ouest. Mais les comparaisons varient selon les régions, les pratiques agricoles et la façon de calculer les superficies productives. Elles ne disent pas tout non plus : la qualité, les coûts des intrants, l’accès au crédit et la part du prix mondial qui revient au cultivateur influencent la rentabilité autant que le tonnage.
La flambée des cours de 2024 a accru l’intérêt économique du cacao dans les deux régions. Toutefois, les producteurs ne sont pas exposés de la même manière aux variations internationales. Au Ghana, le COCOBOD, l’organisme public chargé de la filière, joue un rôle central dans l’achat et la commercialisation. Le système de prix fixé en amont peut protéger les planteurs d’une chute brutale, mais le calendrier de fixation influe sur la rapidité avec laquelle ils bénéficient d’une hausse des cours. En Équateur, les prix sont davantage liés au marché. Ce mécanisme peut transmettre plus vite une hausse, mais expose aussi les exploitants aux retournements.
Au Ghana, la reprise des volumes ne règle pas les fragilités
La récolte ghanéenne a rebondi lors de la campagne 2025/2026. Des informations publiées en septembre 2026, attribuées à un rapport du COCOBOD consulté par Reuters, font état d’environ 771 000 tonnes, au-dessus de la prévision initiale de 650 000 tonnes. Ce résultat dépasse également l’estimation de l’ICCO pour 2024/2025, mais les périodes comparées ne sont pas les mêmes. Il serait donc trompeur d’en déduire une tendance durable à partir d’une seule campagne.
Les difficultés structurelles restent lourdes. Le swollen shoot, une maladie virale qui affaiblit les cacaoyers, peut obliger à arracher les arbres atteints. Leur remplacement demande du temps : les jeunes plants ne produisent pas immédiatement une récolte commerciale. Le vieillissement de certains vergers, les coûts des engrais et des traitements, ainsi que les épisodes de pluies irrégulières pèsent également sur les rendements.
La pression foncière complique encore la relance. Dans certaines zones, l’exploitation illégale de l’or, appelée galamsey au Ghana, dégrade les sols et concurrence les cultures. Pour les ménages agricoles, le choix entre entretenir des cacaoyers dont les revenus arrivent avec délai et chercher un revenu minier à plus court terme n’est pas seulement une question de rendement : il dépend aussi des coûts, des risques et des possibilités d’emploi locales.
Les responsables ghanéens ont annoncé des mesures de réhabilitation et de soutien aux plantations, notamment la distribution d’intrants. Leur efficacité dépendra de leur mise en œuvre, de leur accès par les producteurs et du temps nécessaire au renouvellement des arbres. Une hausse ponctuelle des volumes ne compense pas automatiquement des années de sous-investissement ou la perte de terres agricoles.
Un enjeu pour les filières africaines et le marché mondial
Le rapprochement entre l’Équateur et le Ghana ne se réduit pas à une course au rang de deuxième producteur mondial. Il pose une question plus concrète : qui peut maintenir une production régulière tout en assurant un revenu viable aux cultivateurs ? Le Ghana dispose d’une longue expérience de structuration de sa filière et d’un poids majeur dans le commerce du cacao. L’Équateur montre qu’une hausse des rendements et des surfaces peut rapidement modifier l’équilibre de l’offre.
Pour la CEDEAO, l’enjeu est aussi celui de la valeur ajoutée et de la résilience des économies agricoles. Le cacao soutient des revenus ruraux et des recettes d’exportation, mais il rend les pays producteurs sensibles aux maladies, aux chocs climatiques et aux fluctuations mondiales. La Côte d’Ivoire et le Ghana restent essentiels à l’approvisionnement international ; leur adaptation pèsera donc bien au-delà de leurs frontières.
La prochaine comparaison devra tenir compte des récoltes effectivement commercialisées, et non des seules prévisions. Il faudra aussi observer l’état des plantations, les prix reçus par les producteurs et les effets des conditions météorologiques dans chaque bassin. L’ICCO relève par ailleurs qu’en 2024/2025 la production des Amériques a progressé, portée notamment par l’Équateur. Cette évolution rappelle que le marché se diversifie, sans effacer le rôle central de l’Afrique dans la production mondiale.