Un transfert reçu en quelques secondes n’est utile que s’il arrive au bon destinataire, sans erreur et sans frais imprévus. À Kigali, au Rwanda, des acteurs du secteur des paiements ont travaillé à une question devenue centrale pour les infrastructures numériques africaines : comment mesurer leur fiabilité et corriger leurs faiblesses, sans imposer un modèle unique à tous les pays ?
Des systèmes rapides, mais des exigences différentes
Un système de paiement instantané permet de transférer de l’argent et de le rendre disponible presque immédiatement, généralement à toute heure. En Afrique, ces infrastructures prennent des formes diverses : réseaux nationaux, services mobiles et dispositifs régionaux. Elles relient banques et autres prestataires, mais leur ouverture, leur gouvernance et leur niveau d’utilisation varient d’un marché à l’autre.
Le débat dépasse donc la seule vitesse d’exécution. Un système doit aussi limiter les transactions échouées, prévenir la fraude, traiter les réclamations et assurer un accès équitable aux prestataires. Une infrastructure qui fonctionne mal peut fragiliser la confiance des particuliers, des commerçants et des administrations qui l’utilisent.
Cette diversité ressort également des travaux récents sur le secteur. Un livre blanc publié en mars 2026 par AfricaNenda, le Fonds monétaire arabe, l’Alliance Better Than Cash et la Banque mondiale estime que près de la moitié des pays africains disposent désormais d’un système de paiement instantané opérationnel. Il souligne que l’existence d’un réseau ne garantit pas, à elle seule, son adoption : la confiance, les règles d’accès, la résolution des litiges et le financement durable comptent aussi. Le livre blanc sur le développement des paiements instantanés en Afrique invite ainsi à regarder au-delà de la technologie.
À Kigali, bâtir une référence commune
Le projet IQAS — Improving the Quality and Sustainability of Inclusive Instant Payment Ecosystems — cherche à établir des repères communs pour évaluer la qualité et la durabilité des paiements instantanés inclusifs. Soutenu par la Fondation Gates, il est conduit avec Cenfri et Genesis Analytics, deux organisations spécialisées dans les politiques et les services financiers.
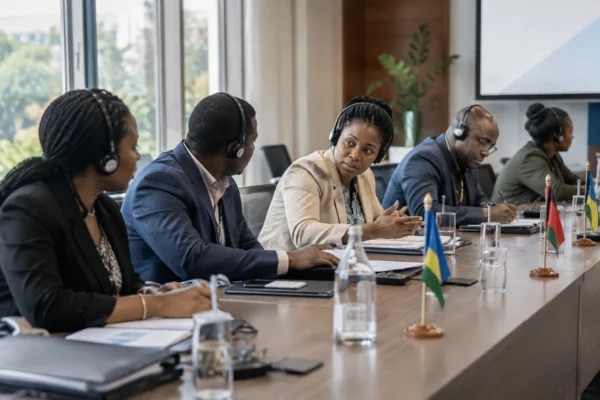
Une première rencontre en présentiel de son groupe de travail technique s’est tenue à Kigali en octobre 2026. Les informations publiées sur la réunion ne donnent pas toutes le même décompte : une communication locale évoque une trentaine de participants, tandis que la présentation du projet en annonce plus de 40, issus de 23 pays. Ces chiffres doivent donc être considérés comme ceux des organisateurs, et non comme un bilan indépendamment confirmé.
Les participants venaient notamment de banques centrales, d’opérateurs de systèmes de paiement et de prestataires financiers. Des réseaux et organisations du secteur, dont AfricaNenda, la GSMA et le Système panafricain de paiement et de règlement (PAPSS), ont également pris part aux échanges, selon les informations communiquées sur le projet. L’objectif affiché est de faire contribuer directement les acteurs qui exploitent, supervisent ou utilisent ces infrastructures.
Le chantier se répartit entre deux groupes. Le premier élabore un cadre d’évaluation : il doit préciser les dimensions de la qualité, les principes de référence et les bonnes pratiques. Le second transforme ces repères en outils utilisables par les opérateurs et les régulateurs. Les responsables du projet présentent cette construction parallèle comme un moyen d’ajuster les principes à partir des essais sur le terrain.
Mesurer les défaillances pour agir
À Kigali, les groupes de travail ont recensé plus de 125 risques liés à des faiblesses techniques, opérationnelles, commerciales ou réglementaires. Ce nombre est rapporté par le projet IQAS. Il ne constitue pas un décompte indépendant des incidents sur les systèmes africains : il s’agit des risques identifiés lors des travaux préparatoires.
Le cadre proposé doit suivre une transaction de bout en bout : de son lancement jusqu’au règlement, puis à la réception effective des fonds. Cette approche aide à repérer où le parcours se bloque. Une opération peut, par exemple, être autorisée mais mal acheminée, ou apparaître comme terminée alors que le bénéficiaire n’a pas reçu l’argent.
Trois outils sont en préparation. Le premier doit aider à évaluer un écosystème et à classer les améliorations prioritaires. Le deuxième vise le suivi opérationnel et la détection des problèmes en temps réel. Le troisième doit mesurer les performances et l’efficacité, afin de repérer les pertes et les possibilités d’optimisation. Le projet prévoit aussi des guides pour convertir les évaluations en plans d’action et répartir les responsabilités.
Ces mesures peuvent avoir des effets différents selon les utilisateurs. Pour un opérateur, elles peuvent révéler des interruptions ou des coûts évitables. Pour une banque centrale, elles peuvent éclairer la supervision et les règles d’accès. Pour un petit commerce ou un travailleur indépendant, la question est plus immédiate : le paiement est-il arrivé, et peut-on obtenir de l’aide en cas de problème ? La qualité ne se résume donc pas à la performance technique des réseaux.
Des règles communes, sans effacer les réalités nationales
L’enjeu panafricain tient à l’interopérabilité : la capacité de différents réseaux et prestataires à échanger des paiements. Le PAPSS, conçu pour faciliter les règlements transfrontaliers en monnaies locales, illustre cette ambition à l’échelle continentale. D’autres systèmes relient des espaces régionaux, comme l’Union économique et monétaire ouest-africaine ou la Communauté économique et monétaire de l’Afrique centrale. Mais des échanges plus faciles entre réseaux ne suffisent pas si les règles, la protection des usagers et la gestion des incidents restent inégales.
Un cadre commun peut aider les pays à comparer leurs pratiques et à repérer les priorités. Il ne devrait toutefois pas faire disparaître les différences de taille, de réglementation ou de capacité technique entre les marchés. Les décisions sur les frais, l’accès des prestataires non bancaires, la responsabilité en cas de fraude et le traitement des données restent des choix nationaux, avec des conséquences concrètes pour la concurrence et les utilisateurs.
La prochaine étape annoncée consiste à consolider les contributions, puis à soumettre le cadre à une consultation publique. Les outils doivent aussi être testés sur différents marchés africains avant leur révision et leur publication comme biens publics numériques. Le projet annonce enfin le lancement d’un Centre panafricain d’excellence à Kigali les 25 et 26 novembre 2026, en partenariat avec le ministère rwandais chargé des technologies de l’information et de la communication. Cette échéance est à venir.
La portée de l’initiative se mesurera moins au nombre de guides publiés qu’à leur usage : les opérateurs corrigeront-ils les défaillances repérées, les régulateurs disposeront-ils de données comparables, et les utilisateurs verront-ils les paiements échouer moins souvent ? C’est à ces résultats, pays par pays et réseau par réseau, que se jugera la promesse d’un système plus fiable et inclusif.