Un marché encore peu capté, mais plus structuré qu’il n’y paraît
Au Cameroun, l’assurance reste un outil de protection encore trop peu utilisé par une large partie des ménages, des artisans et des travailleurs du secteur informel. C’est précisément sur cet espace que veut se positionner Samb’a Assurances Cameroun, avec une offre de micro-assurance pensée pour des tickets d’entrée plus bas et une distribution numérique. Le projet arrive dans un pays où le marché progresse, mais où la couverture demeure inégale entre les produits classiques et les besoins du quotidien.
Le choix du Cameroun n’est pas anodin. Dans la zone CIMA, qui encadre les assurances dans plusieurs pays d’Afrique centrale et de l’Ouest, l’accès au marché obéit à des règles communes. Le ministère des Finances, à Yaoundé, joue le rôle de relais national de cette architecture communautaire. Toute entreprise qui veut opérer doit donc composer avec un cadre régional, mais aussi avec les exigences de conformité et d’agrément fixées localement.
Le dossier d’agrément entre dans sa phase décisive
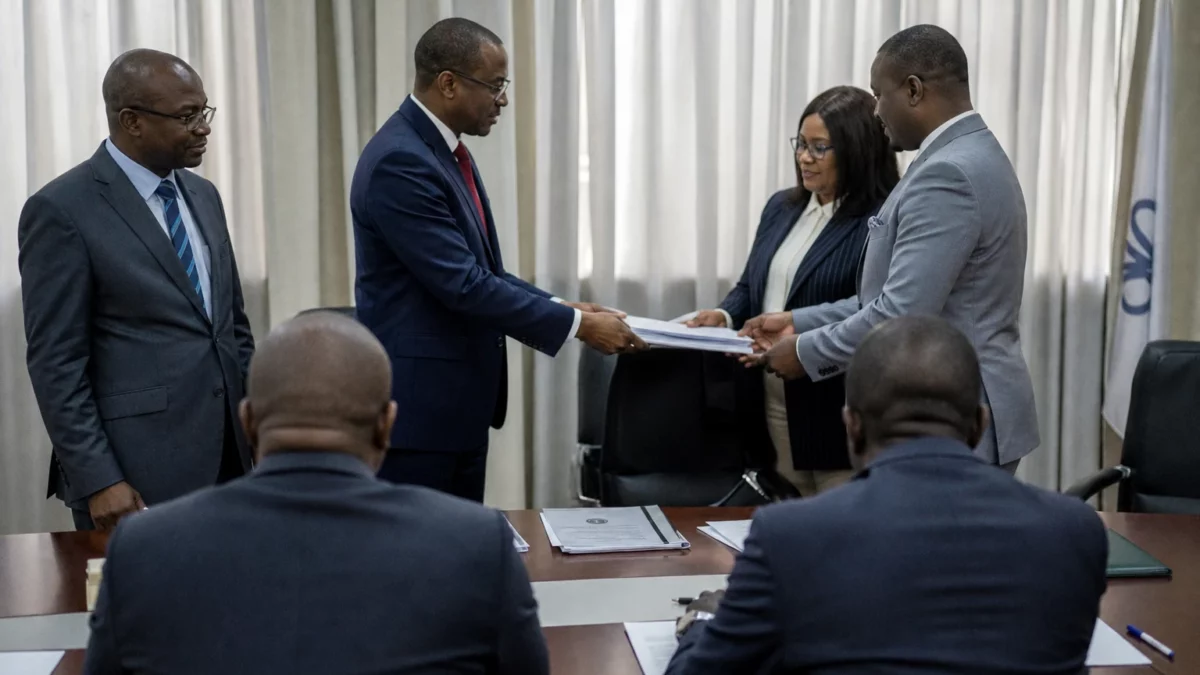
Le 4 septembre 2026, une séance de travail a été tenue autour du projet de création de Samb’a Assurances Cameroun S.A. Les échanges ont porté sur la présentation puis la transmission du dossier de demande d’agrément, avant son dépôt auprès du ministère des Finances du Cameroun, via la Direction des assurances. La réunion a réuni Abel Blaise Ezo’o Engolo, administrateur indépendant, Barthélemy Zoua, administrateur directeur général, et Andrew Gwodog, fondateur et président du conseil d’administration de la filiale.
Cette étape est obligatoire. Le Code CIMA prévoit que les entreprises de micro-assurance et les entreprises d’assurance ne peuvent pratiquer les opérations prévues qu’après obtention d’un agrément. Le texte précise aussi qu’une société ne peut exercer que dans les branches pour lesquelles elle a été autorisée. Autrement dit, avant toute commercialisation, le dossier doit franchir le filtre réglementaire.
La filiale camerounaise a été constituée à Douala le 21 mai 2026. Le capital annoncé est de 615 millions de FCFA, réparti entre 59 actionnaires. Une autre présentation publique du groupe évoque un capital de 615,51 millions de FCFA et une souscription portée à 59 actionnaires, ce qui confirme l’ordre de grandeur annoncé au départ.
Le groupe dit viser une clientèle souvent éloignée des formules d’assurance traditionnelles. Les produits annoncés partiraient de primes mensuelles de 3 500 FCFA, avec une distribution fondée sur le Mobile Money, les établissements de microfinance et des réseaux communautaires. Le positionnement vise les travailleurs du secteur informel, les agriculteurs, les petits commerçants, les artisans, les artistes, les associations et les petites entreprises.
Pourquoi la micro-assurance peut changer l’échelle du secteur
Le Cameroun dispose déjà d’un marché des assurances de taille significative. Les indicateurs publiés par le ministère des Finances font état de 288,7 milliards de FCFA de primes émises en 2024, contre 274,6 milliards en 2023. La branche IARD, c’est-à-dire incendie, accidents, risques divers et transport, a généré 190,3 milliards de FCFA, tandis que la branche Vie a représenté 98,4 milliards. Le marché progresse donc, mais la micro-assurance ouvre une autre porte : celle de la fréquence, du volume et de l’accessibilité.
Sur le terrain, l’enjeu est concret. Pour un salarié formel, une police classique peut être une ligne budgétaire parmi d’autres. Pour un vendeur de marché, un cultivateur ou un chauffeur indépendant, la logique est différente. La prime doit rester supportable, le remboursement compréhensible, et le canal de souscription rapide. C’est là que le Mobile Money et les réseaux de microfinance deviennent stratégiques. Ils réduisent les frictions et rapprochent le produit de l’usage quotidien.
Le Code CIMA encadre aussi le type d’activité autorisée. Les entreprises de microassurance peuvent demander un agrément pour des opérations non vie et, dans certaines conditions, pour une assurance temporaire décès. En revanche, l’épargne et la capitalisation restent strictement encadrées, voire interdites pour leur propre compte dans plusieurs cas. Cette spécialisation limite les dérives commerciales et rappelle que la micro-assurance n’est pas une assurance allégée par principe, mais un segment distinct avec ses propres règles.
Pour le Camerounais moyen, l’effet attendu est double. D’un côté, davantage de personnes pourraient entrer dans l’assurance par un produit simple, à faible prime et lisible. De l’autre, le marché pourrait s’étendre vers des niches encore sous-couvertes : santé légère, récoltes, décès, petits biens, bétail ou activité commerciale de proximité. Le potentiel est réel, mais il dépendra de la crédibilité de l’offre, de la qualité du réseau de collecte et de la vitesse du traitement des sinistres.
Une avancée camerounaise dans une dynamique régionale plus large
Le projet de Samb’a Assurances Cameroun ne se lit pas seulement comme une opération de société. Il s’inscrit dans un mouvement plus large d’inclusion financière en Afrique centrale. Le groupe se présente déjà comme actif au Gabon, où il a lancé ses activités en 2024, avant d’annoncer l’extension du réseau vers le Cameroun. Cette circulation régionale illustre une tendance claire : les opérateurs africains cherchent à construire des modèles transfrontaliers plutôt qu’à rester enfermés dans un seul marché national.
Pour les autorités camerounaises, la séquence est également importante. Elle teste la capacité du cadre CIMA à accompagner des produits plus souples sans affaiblir la protection des assurés. Pour les acteurs du secteur, elle peut stimuler la concurrence, pousser à l’innovation digitale et élargir la base de clients. Pour les ménages, elle ne prendra sens que si les engagements sont clairs, les exclusions lisibles et les délais de règlement tenus.
À l’échelle régionale, ce dossier rappelle enfin que la micro-assurance devient un terrain de stratégie économique autant que sociale. Dans la CEMAC et l’espace CIMA, elle peut accompagner la bancarisation progressive, l’essor du Mobile Money et la formalisation partielle de certains revenus. Le prochain point à surveiller sera donc l’instruction de la demande d’agrément par les services compétents à Yaoundé, puis la nature exacte des branches autorisées. C’est à ce stade que le projet passera du statut d’ambition à celui d’acteur réglementé du marché camerounais.



