Un pari sur les routes invisibles du numérique
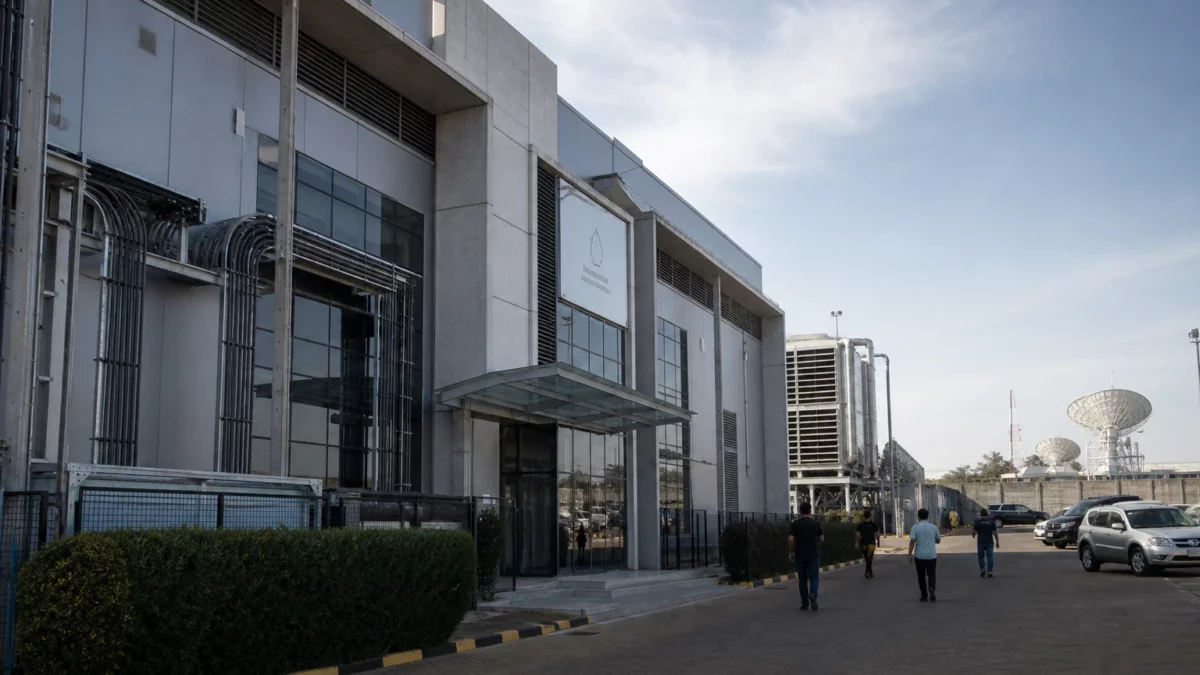
Dans beaucoup de capitales africaines, les usages numériques se voient. Les bâtiments qui les rendent possibles, eux, restent souvent hors champ : fibre terrestre, stations d’atterrage, salles serveurs, énergie de secours, refroidissement, maintenance. C’est pourtant là que se joue une partie décisive de la souveraineté numérique, de la qualité des connexions et du coût réel des services.
Le financement annoncé le 1er septembre 2026 pour WIOCC Group s’inscrit dans cette logique d’infrastructure lourde. Le groupe a signé un accord de souscription d’actions avec Africa Finance Corporation, souvent présentée comme un acteur panafricain du financement d’infrastructures, et Vision International Investment Company, pour un investissement combiné de 300 millions de dollars. L’annonce a été faite à Riyad, pendant LEAP 2026, un rendez-vous technologique qui s’est tenu du 31 août au 3 septembre 2026.
Un acteur déjà solidement arrimé au continent
WIOCC n’arrive pas en terrain neuf. Son propre site indique que le groupe se présente comme une plateforme d’infrastructure numérique à accès ouvert, active depuis 2008 et détenue par dix grands opérateurs télécoms africains. Il affirme aussi couvrir plus de 30 pays africains. Cette profondeur régionale compte, car les réseaux continentaux ne se construisent pas pays par pays comme des îlots. Ils exigent des interconnexions, des accords d’accès et une capacité à faire circuler le trafic au-delà des frontières nationales.
Le groupe met en avant plusieurs briques complémentaires : la connectivité de gros, les centres de données en accès ouvert via Open Access Data Centres, les services métro de fibre via Open Access Metro Services, et des prestations techniques spécialisées. WIOCC dit également disposer de plus de 200 000 km de systèmes sous-marins, de plus de 115 000 km de fibre terrestre et de plus de 40 centres de données, avec des sites principaux et des sites de proximité en Afrique du Sud, au Nigeria et en République démocratique du Congo. Dans le secteur, ces chiffres décrivent moins une vitrine qu’un maillage stratégique de marchés de référence.
Ce que couvre réellement le chèque
Le communiqué du 1er septembre précise que le nouveau capital servira à accélérer le déploiement et la consolidation des centres de données, à étendre la fibre terrestre en accès ouvert et à investir dans de nouveaux actifs sous-marins. En clair, l’argent ne finance pas seulement l’extension d’une entreprise ; il finance des couches entières de l’économie numérique, depuis l’épine dorsale internationale jusqu’aux boucles locales qui relient les entreprises, les opérateurs et les usagers finaux.
Ce mouvement prolonge une trajectoire déjà financée. En 2024, la SFI, Proparco et RMB avaient déjà soutenu WIOCC pour élargir son réseau dans trois pays africains, avec un accent sur la République démocratique du Congo, le Nigeria et l’Afrique du Sud. La même opération visait aussi l’efficacité énergétique et la certification des data centers, signe qu’en Afrique, la question numérique est désormais inséparable de celle de l’électricité et des coûts d’exploitation.
Cette continuité éclaire l’entrée d’AFC et de Vision Invest. AFC a déjà signalé qu’elle investissait dans des infrastructures « critiques » pour soutenir la transformation économique. Vision Invest, de son côté, arrive avec une logique d’infrastructure de long terme. Pour WIOCC, l’intérêt est évident : diversifier ses partenaires financiers, accélérer ses déploiements et renforcer une position déjà construite sur la durée.
Pourquoi l’Afrique a encore besoin de capacités supplémentaires
Les chiffres rappelés par WIOCC donnent la mesure du retard structurel. L’Union internationale des télécommunications estime que 35,7 % de la population africaine utilisait Internet en 2025, contre une moyenne mondiale de 73,6 %. D’autres publications récentes de l’UIT situent l’usage de l’Internet en Afrique autour d’un peu plus d’un tiers de la population. Le constat n’est pas anecdotique : il résume un marché en croissance, mais encore sous-équipé.
Le déficit touche aussi les centres de données. L’Association africaine des centres de données estime que le continent ne concentre qu’environ 0,6 % de la capacité mondiale, alors que l’Afrique abrite une part bien plus importante de la population mondiale. Cette disproportion explique pourquoi les acteurs qui contrôlent la fibre, le stockage et l’interconnexion disposent d’un levier économique majeur. Ils ne vendent pas seulement de la capacité technique ; ils organisent la circulation de la valeur numérique.
L’intelligence artificielle accentue encore cette pression. Elle exige davantage de puissance de calcul, plus d’énergie fiable et des systèmes de refroidissement adaptés. Or tous les marchés africains ne disposent pas de la même qualité de réseau électrique, ni du même niveau de mutualisation des infrastructures. C’est là que se creuse l’écart entre quelques pôles déjà bien servis et de vastes zones où la connectivité reste coûteuse, irrégulière ou trop dépendante de capacités importées.
Ce que cela change pour les marchés africains
Le premier effet est économique. Plus d’infrastructures ouvertes peut réduire les coûts de gros, améliorer la qualité de service et faciliter l’arrivée d’opérateurs, de plateformes cloud et d’entreprises de contenu. Le second effet est géographique. Les bénéfices ne se répartissent pas automatiquement : ils se concentrent d’abord dans les grands marchés d’ancrage, comme le Nigeria, l’Afrique du Sud, le Kenya ou la République démocratique du Congo, là où les volumes et les besoins justifient les investissements initiaux.
Le troisième effet est politique. Les États africains parlent de plus en plus de souveraineté numérique, de stockage local des données et de régulation du cloud. Mais cette ambition reste théorique sans centres de données, sans fibre de collecte, sans interconnexions et sans énergie abordable. La montée en puissance d’acteurs comme WIOCC montre que le vrai débat n’est plus seulement l’accès à Internet ; il porte aussi sur la propriété des infrastructures, les conditions d’accès et la localisation de la valeur créée par les données.
Dans ce paysage, la concurrence s’intensifie. Liquid Intelligent Technologies, CSquared et Ufinet avancent sur la fibre terrestre. Equinix, Digital Realty, Vantage Data Centers et NTT renforcent leurs positions dans les centres de données. Des groupes africains comme MTN et Airtel Africa élargissent aussi leur périmètre vers le cloud, la fibre et les services numériques. Le marché devient donc plus dense, mais aussi plus stratégique : les infrastructures ne sont plus un simple support, elles deviennent un actif de puissance.
Une séquence à suivre au-delà de Riyad
La portée du dossier dépasse WIOCC. Il confirme qu’une nouvelle phase s’ouvre pour le numérique africain : moins centrée sur les promesses d’applications, davantage sur le financement des fondations matérielles. Cela renvoie aussi aux priorités de l’Union africaine et des communautés économiques régionales, qui poussent depuis plusieurs années l’interconnexion du continent et la réduction des fractures entre pays côtiers, pays enclavés et marchés intérieurs.
La suite dépendra de la vitesse d’exécution. Il faudra observer où seront déployés les nouveaux actifs, quels marchés recevront les capacités les plus rapides, et comment les partenaires publics et privés arbitreront entre rentabilité, couverture territoriale et résilience. Dans une Afrique où la demande de données progresse plus vite que l’offre d’infrastructures, la question n’est plus de savoir si l’investissement est nécessaire. Elle est de savoir qui, concrètement, reliera le continent à la prochaine étape de sa croissance numérique.