Un basculement qui dit beaucoup plus qu’un simple classement
Au Caire, la question n’est pas seulement de savoir quelle céréale entre en premier dans les ports. Elle dit surtout où se déplace le centre de gravité de l’alimentation égyptienne : vers le pain subventionné d’un côté, et vers l’élevage et l’aquaculture de l’autre.
Dans ce pays d’Afrique du Nord, le blé reste la céréale de la table et du budget public. Mais le maïs, lui, devient le thermomètre d’une autre réalité économique : celle d’une filière animale en expansion, qui tire la demande en aliments composés et en intrants importés. Les dernières projections disponibles convergent sur ce point : la facture céréalière de l’Égypte reste massive, et sa composition change. La FAO anticipe 29 millions de tonnes d’importations céréalières pour la campagne 2026/27, avec une hausse portée surtout par les besoins en maïs fourrager.
Ce déplacement n’efface pas la dépendance au blé. Il la reconfigure. Les importations de blé de l’Égypte devraient encore dépasser 12 millions de tonnes en 2026/27 selon le USDA, tandis que la consommation nationale reste soutenue par la démographie et le système de pain subventionné.
Le Caire ajuste sa sécurité alimentaire entre pain, feed et devises
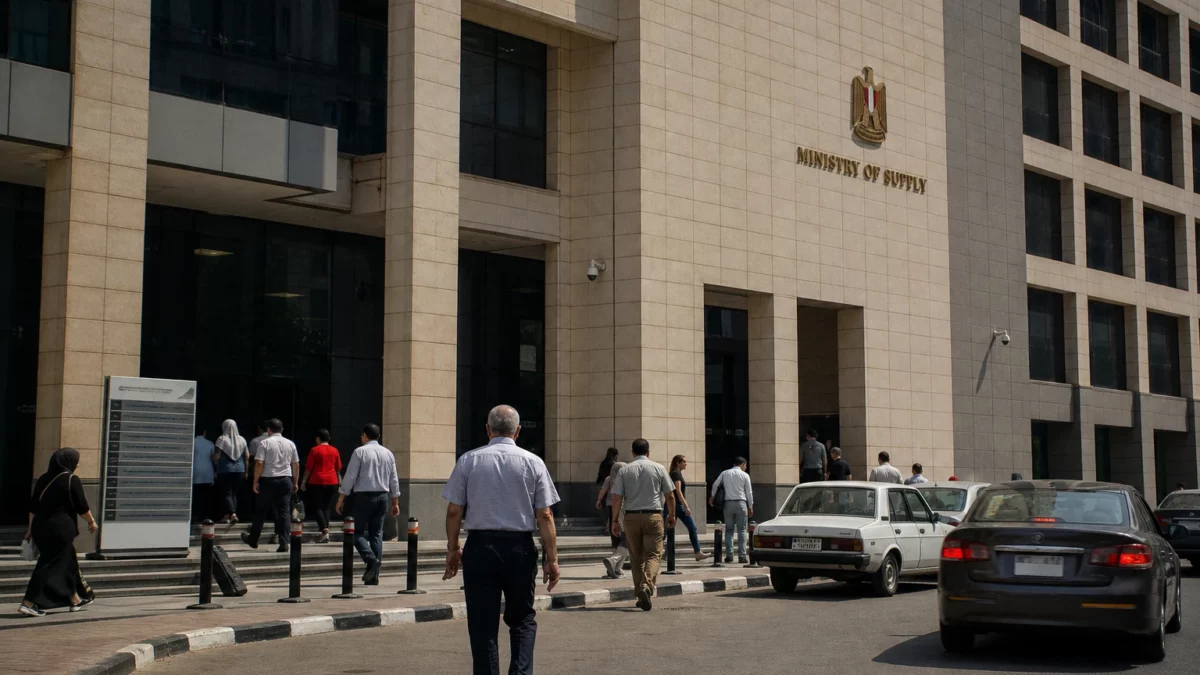
L’Égypte s’inscrit dans une trajectoire connue : sécuriser le pain, stabiliser les prix, et préserver les réserves en devises. Le gouvernement continue d’acheter du blé local à un prix incitatif. Pour la campagne 2026, le ministère de l’Approvisionnement a fixé le lancement de la collecte entre le 15 avril et le 15 août, avec un objectif de 5 millions de tonnes et un prix porté à 2 500 livres égyptiennes par ardeb. Le ministère de l’Agriculture a ensuite indiqué, en mai, que les livraisons avaient atteint 3,2 millions de tonnes.
Ces mesures montrent une priorité claire : réduire la pression sur les achats extérieurs de blé, sans rompre avec un modèle où l’État protège encore des millions de consommateurs via le pain subventionné. Le USDA rappelle d’ailleurs que l’Égypte gère l’un des plus grands programmes publics d’approvisionnement en blé au monde, précisément pour alimenter ce dispositif.
Mais l’autre sujet, plus discret, avance vite. Le USDA estime que les importations de maïs de l’Égypte atteindront 10,5 millions de tonnes en 2026/27 dans son rapport de mars 2026, puis relève que la demande reste tirée par les investissements dans la volaille et l’alimentation animale. D’autres analyses de marché publiées ensuite évoquent un niveau qui pourrait franchir, ou même dépasser, les 13 millions de tonnes sur 2025/26 et 2026/27.
Pourquoi le maïs monte en puissance
Le moteur est simple. Le maïs jaune entre massivement dans les rations des volailles et, dans une moindre mesure, dans celles de l’aquaculture. Le USDA souligne que la montée en charge des industries avicoles et de l’aliment composé soutient la hausse des importations. Le rapport de la FAO sur l’Égypte va dans le même sens : les besoins en maïs sont de plus en plus liés à l’alimentation animale.
Le secteur avicole a pris de l’ampleur. Le USDA indique que la production de poulets en 2025 a atteint 1,92 milliard d’unités, contre 1,4 milliard par an avant 2023, et que la production d’œufs de consommation a progressé à 16 milliards d’unités. Dans le même temps, l’aquaculture fournit désormais l’essentiel de l’offre piscicole locale selon ce même rapport. Ces chiffres traduisent une mutation profonde de la demande céréalière.
Autrement dit, l’Égypte n’importe pas seulement pour nourrir les ménages. Elle importe aussi pour nourrir une chaîne de valeur agro-industrielle plus dense, plus urbaine et plus rentable. C’est là que le maïs gagne du terrain sur le blé dans les statistiques commerciales. Le premier soutient des milliers d’exploitations, d’abattoirs, de couvoirs et de fabricants d’aliments. Le second reste la pierre angulaire d’un équilibre social plus large.
Des fournisseurs qui se repositionnent, du Brésil au bassin de la mer Noire
Ce changement de demande redistribue aussi les cartes commerciales. Le USDA note que le maïs américain regagne du terrain en Égypte grâce à des prix compétitifs et à une qualité jugée supérieure. De son côté, l’analyse d’Argus observe que le Brésil a représenté plus de la moitié des achats égyptiens entre octobre et juin de la campagne en cours, pendant que l’Argentine tente de reprendre des parts de marché.
Pour Le Caire, cette diversification n’est pas un luxe. C’est une stratégie de réduction des risques. Dans un marché mondial encore marqué par les tensions logistiques et les chocs géopolitiques, multiplier les origines permet de limiter les ruptures, les délais et les surcoûts. La FAO insiste d’ailleurs sur le fait que les importations de blé restent largement liées à la mer Noire, où les prix et les frais de transport demeurent avantageux.
Le tableau est donc plus nuancé qu’une simple bataille entre deux céréales. Le blé reste la base sociale. Le maïs devient la base industrielle. Et l’arbitrage entre les deux reflète les priorités budgétaires d’un État qui cherche à contenir les tensions sur le pouvoir d’achat tout en accompagnant la montée de ses filières animales.
Ce que cela change pour l’Égypte et pour l’Afrique
Pour l’Égypte, la portée est immédiate. La hausse des besoins en maïs accentue la pression sur les importations, donc sur la monnaie étrangère, au moment où le pays reste sensible aux variations du dollar et des prix internationaux. En parallèle, la baisse relative des achats de blé, si elle se confirme, peut soulager partiellement le budget public et les stocks stratégiques. Mais elle ne réduit pas la dépendance structurelle du pays aux marchés mondiaux. Elle la déplace vers un autre poste.
Pour les ménages urbains, l’enjeu principal demeure le prix du pain et des produits à base de farine. Pour les zones rurales, la question touche aussi les débouchés agricoles et la disponibilité des intrants. Pour les industriels, elle concerne la continuité des approvisionnements et la compétitivité des chaînes de volaille, d’œufs et de poissons d’élevage. Le même mouvement ne produit donc pas les mêmes effets selon l’acteur concerné.
À l’échelle africaine, l’Égypte illustre un phénomène plus large : la montée des besoins en grains ne vient pas seulement de l’alimentation humaine, mais aussi de la transformation agro-industrielle. Dans plusieurs pays du continent, l’essor des protéines animales, de la pisciculture et de la meunerie soutient la demande en céréales importées. Le cas égyptien est particulièrement visible, parce qu’il combine une très forte population, une politique de subvention du pain et un appareil productif qui monte en gamme.
La suite se jouera sur trois fronts. D’abord, la récolte locale de blé et le niveau des achats publics. Ensuite, le coût des importations de maïs et la capacité du pays à sécuriser des fournisseurs stables. Enfin, l’évolution des industries de la volaille et de l’aquaculture, qui pourraient continuer à déplacer les besoins céréaliers du pays vers le maïs. C’est là que se lira, dans les prochains mois, la vraie hiérarchie alimentaire de l’Égypte.