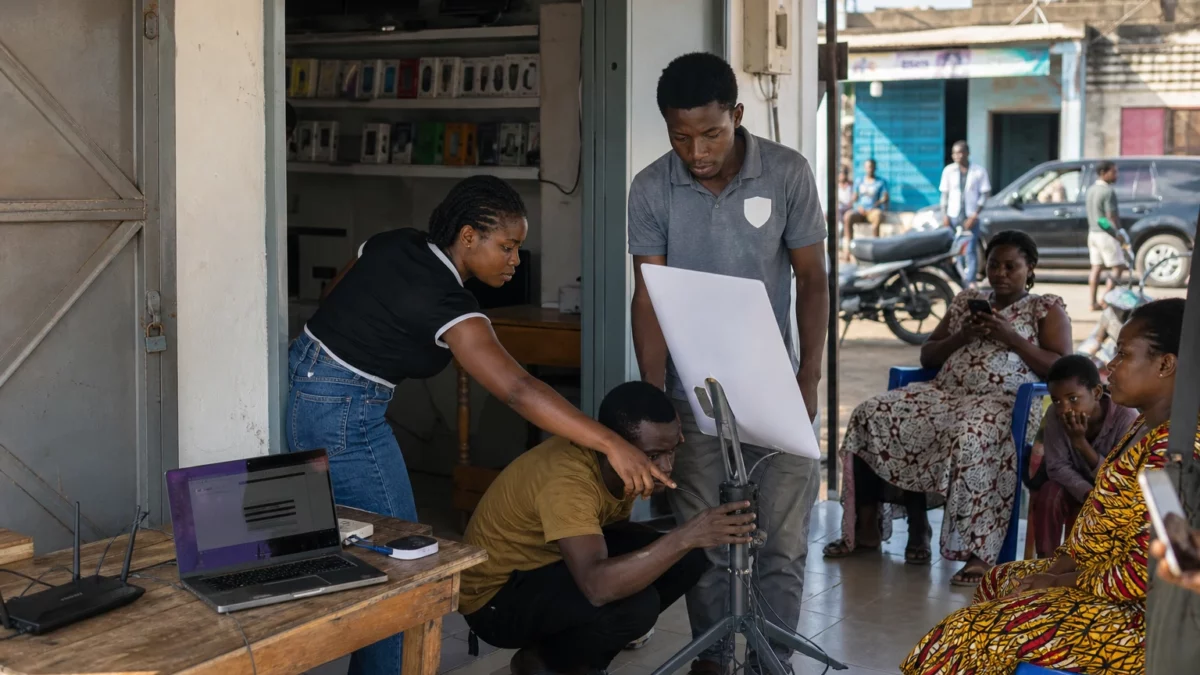
Un nouveau front pour la connectivité africaine
Dans plusieurs pays africains, la question n’est plus seulement d’avoir Internet. Il s’agit surtout d’en avoir partout, à un coût soutenable, et avec une qualité stable. C’est là que l’internet par satellite s’impose comme une réponse concrète aux limites des réseaux terrestres, surtout hors des grandes villes. Les données de l’Union internationale des télécommunications montrent qu’en Afrique la couverture 4G reste en retrait, avec une part importante de la population encore hors d’atteinte des réseaux mobiles les plus utiles pour l’accès au Web.
Starlink, le service satellitaire de SpaceX, s’inscrit dans cette brèche. Sa carte de disponibilité officielle indique une présence commerciale ou réglementaire déjà engagée dans une large partie du continent, avec de nouveaux marchés affichés comme “starting in 2026”. D’après des médias spécialisés africains qui ont suivi la mise à jour de la carte, la Guinée équatoriale vient d’entrer dans la liste des marchés servis, ce qui porte le total à environ 29 pays africains selon le décompte alors visible.
Cette progression n’est pas anecdotique. Elle confirme qu’un acteur privé, appuyé sur une constellation en orbite basse, avance plus vite que bien des réseaux fixes dans des environnements où les fibres sont rares, les axes routiers dispersés et les investissements lourds. Mais elle rappelle aussi une évidence : en Afrique, la bataille de la connectivité reste autant une question d’infrastructure que de régulation, de prix et de souveraineté numérique.
Les pays visés et la logique du calendrier
La prochaine vague affichée par Starlink concerne 16 pays : Mauritanie, Mali, Gambie, Guinée, Burkina Faso, Togo, Tunisie, Ouganda, Tanzanie, Comores, Namibie, Angola, Congo, Gabon, Cameroun et Maurice. Sur la carte de disponibilité, ces États apparaissent avec une mention de lancement à partir de 2026, mais sans date précise. En clair, le signal commercial est là, pas la garantie d’un go-live immédiat.
Ce détail compte. Starlink a déjà montré que ses cartes de calendrier peuvent bouger. Certains pays avaient été signalés avec une échéance plus proche avant de voir leur ouverture glisser, tandis que d’autres sont passés rapidement d’un statut “en attente” à une mise en service réelle. Les autorités nationales gardent donc la main : autorisation, fréquence, licence, fiscalité, et parfois exigences sur la présence locale ou le contrôle des données.
Le cas de l’Afrique centrale est révélateur. Le Congo, le Gabon et le Cameroun figurent parmi les prochains marchés annoncés. Dans cette zone, les capitales concentrent déjà l’essentiel des usages numériques, alors que de vastes espaces restent faiblement connectés. Un service satellite peut combler une partie du vide. Il ne remplace pas, à lui seul, une politique publique de fibre, de backhaul, de points d’échange Internet et de baisse des coûts de détail.
Ce que disent les chiffres sur le besoin réel
Les données de l’UIT montrent que l’Afrique avance, mais lentement. En 2024, la couverture 4G sur le continent restait nettement inférieure à la moyenne mondiale, et la part de la population ayant au moins accès à une connexion de type 3G demeurait incomplète. L’UIT indique aussi que l’usage d’Internet en Afrique reste autour d’un peu plus d’une personne sur trois, loin des régions les plus connectées.
Les écarts entre pays restent forts. Dans la zone sahélienne, la Mauritanie et le Burkina Faso n’ont pas le même niveau de couverture ni le même taux d’usage d’Internet. L’important n’est donc pas seulement de comparer les pays entre eux, mais de voir qui bénéficie réellement d’un service stable : les entreprises urbaines, les administrations, les établissements scolaires, les sites industriels, ou les ménages ruraux pour qui chaque gigaoctet coûte encore trop cher.
À ce stade, Starlink capitalise sur une demande non satisfaite. Dans plusieurs marchés africains, les internautes connaissent bien les coupures, la faible latence, les zones blanches et les débits irréguliers. Le satellite attire donc parce qu’il apporte une promesse simple : une connexion disponible là où les réseaux terrestres arrivent mal ou arrivent tard. La promesse est forte, mais elle doit encore se traduire en tarifs accessibles et en service encadré.
Ce que cela change pour les opérateurs, les États et les usagers
Pour les opérateurs historiques, l’arrivée de Starlink change la donne sans les faire disparaître. Elle met une pression supplémentaire sur les zones rurales, sur les entreprises qui veulent des liaisons de secours, et sur les administrations qui cherchent des solutions rapides. Elle pousse aussi certains groupes télécoms africains à nouer des partenariats plutôt qu’à rester dans une logique d’affrontement frontal. L’accord annoncé entre Airtel Africa et SpaceX pour la connectivité directe vers les terminaux mobiles en est un bon exemple.
Pour les États, l’enjeu est double. Ils veulent d’un côté élargir l’accès au numérique, soutenir l’école, la santé, l’agriculture connectée et les services publics. De l’autre, ils doivent préserver la concurrence, la sécurité des réseaux, la fiscalité locale et leur capacité de régulation. C’est particulièrement sensible là où la souveraineté numérique est devenue un sujet politique, notamment quand une seule infrastructure privée peut relier des zones entières sans passer par les réseaux nationaux.
Pour les usagers, le gain potentiel est réel, mais inégal. Une PME de province, une ONG en zone enclavée, une école ou une clinique peuvent y voir un saut de qualité. En revanche, le coût des kits et des abonnements reste un filtre majeur, surtout pour les ménages. Autrement dit, le satellite peut réduire la fracture numérique, mais il ne la fait pas disparaître à lui seul. Il faut encore des politiques publiques de prix, de raccordement et de service universel.
Une expansion à suivre de près en 2026
La séquence de 2026 sera décisive pour mesurer la vitesse réelle d’exécution de Starlink en Afrique. Les 16 marchés annoncés ne se convertiront pas tous en lancement effectif au même rythme. Certains pays peuvent avancer vite. D’autres resteront bloqués par les autorisations, la négociation commerciale ou les arbitrages réglementaires. C’est déjà ce qui s’est produit dans plusieurs dossiers africains suivis ces derniers mois.
La portée continentale dépasse donc la simple présence d’un nouvel opérateur. Elle touche à la place du satellite dans l’architecture numérique africaine, à la capacité des gouvernements à encadrer ces nouveaux réseaux, et à la manière dont les opérateurs africains se réorganisent face à un concurrent mondial très capitalisé. Le vrai sujet n’est pas seulement où Starlink sera disponible. C’est de savoir à quelles conditions, pour quels usages, et avec quel effet sur l’écosystème numérique du continent.