Un projet tanzanien au cœur d’un marché devenu plus nerveux
Quand le trafic maritime se tend au Moyen-Orient, les grands projets gaziers lointains changent soudain de valeur. Pour la Tanzanie, cette reconfiguration ne transforme pas seulement un dossier industriel en pari géopolitique. Elle remet au premier plan un projet resté longtemps dans l’attente, entre potentiel immense et lenteur des négociations.
À Dodoma, le gouvernement de la Tanzanie pousse depuis plusieurs années un objectif clair : faire du gaz offshore un levier de croissance, d’emplois et de recettes publiques. Le pays appartient à la Communauté d’Afrique de l’Est, où les projets énergétiques avancent aussi vite que les cadres juridiques et fiscaux le permettent. Dans cette région, l’enjeu n’est plus seulement d’extraire ou de produire. Il faut aussi réussir à sécuriser des financements, des contrats et des débouchés sur un marché mondial devenu plus disputé.
Le contexte international joue désormais en faveur de Dar es Salaam. Les perturbations du détroit d’Ormuz, voie clé pour les exportations de gaz naturel liquéfié du Golfe, ont rappelé aux acheteurs asiatiques qu’une chaîne d’approvisionnement peut être fragilisée par un seul point de passage. Dans le même temps, l’offre mondiale reste appelée à monter avec de nouveaux volumes en provenance des États-Unis, du Qatar et d’autres bassins. Cette double pression favorise les projets capables d’offrir à la fois des volumes importants et une géographie jugée plus sûre.
Ce que le projet promet, et pourquoi il n’est pas encore lancé
Le projet Tanzania LNG vise à valoriser plus de 47 Tcf de gaz naturel découverts au large du sud du pays. L’usine de liquéfaction prévue près de Lindi, sur la côte, pourrait produire entre 10 et 15 millions de tonnes de GNL par an grâce à deux trains de liquéfaction. Le montant évoqué pour l’ensemble du projet atteint environ 42 milliards de dollars, ce qui en ferait de loin le plus grand investissement industriel jamais envisagé en Tanzanie.
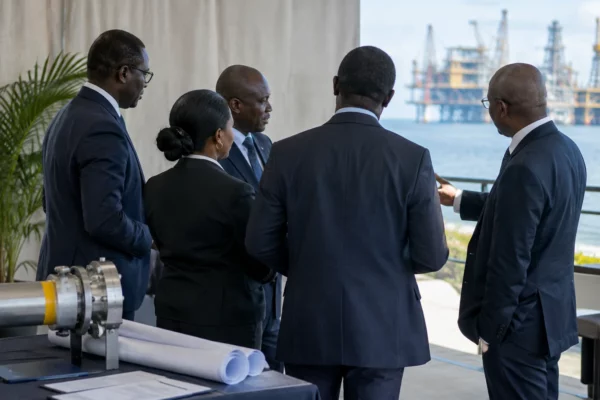
Le montage associe la compagnie publique tanzanienne TPDC, qui porte l’intérêt national, et plusieurs groupes internationaux déjà engagés dans la chaîne gazière du pays. L’idée est simple sur le papier : transformer une ressource offshore en cargaisons exportables vers l’Asie, sans dépendre du passage obligé par Ormuz. Cette perspective intéresse particulièrement les marchés qui cherchent à diversifier leurs sources d’approvisionnement, au moment où la sécurité énergétique redevient un sujet central pour les grands importateurs.
Pourtant, la décision finale d’investissement n’a toujours pas été prise. Le dossier avance, mais il avance par à-coups. Les discussions ont été ralenties par des demandes de révision de certains termes financiers et fiscaux, après des années de négociations. Ce point est décisif. Sans cadre stable, les partenaires privés ne s’engagent pas sur une usine, des terminaux portuaires, des installations de transport et des financements de très long terme.
Le gouvernement de Samia Suluhu Hassan veut envoyer un signal différent de celui qui prévalait sous la présidence de John Magufuli, marquée par un nationalisme économique plus rigide. À Dodoma, l’approche actuelle cherche davantage la prévisibilité que la confrontation. C’est un tournant important, car les grands projets énergétiques ne se jouent pas seulement sur la géologie. Ils se jouent aussi sur la confiance réglementaire, la stabilité contractuelle et la capacité de l’État à tenir ses engagements sur la durée.
Des emplois attendus, mais des retombées qui dépendront du cadre local
Les autorités tanzaniennes présentent Tanzania LNG comme un accélérateur de transformation. Elles évoquent plus de 100 000 emplois directs et indirects, ainsi qu’un gain annuel de près de 7 % du PIB dans les modélisations les plus favorables. Ces chiffres restent des projections, pas des résultats acquis. Mais ils donnent la mesure des attentes placées dans le projet, notamment dans les régions du sud où les infrastructures, la formation et les services publics restent inégalement répartis.
Pour Lindi, le sujet dépasse le seul chantier gazier. Une usine de cette taille attire des routes, des logements, des prestataires, des écoles techniques, des services logistiques et des sous-traitants. Elle peut aussi déplacer les équilibres locaux entre économie formelle et économie informelle. Les commerçants, les transporteurs, les petites entreprises et les jeunes en recherche d’emploi ne seront pas touchés de la même façon. Si la chaîne d’achats locaux est bien organisée, les retombées se diffuseront. Si elle ne l’est pas, l’essentiel de la valeur restera capté ailleurs.
La question environnementale et foncière reste, elle aussi, centrale. Un projet côtier de cette ampleur suppose des arbitrages sur les usages du littoral, les compensations, la pêche et la protection des zones sensibles. Dans le sud tanzanien, où vivent des communautés dépendantes de l’économie maritime et des petits circuits commerciaux, l’acceptabilité sociale compte autant que la rentabilité financière. Un projet peut être stratégique pour l’État et l’investisseur, sans être automatiquement bénéfique pour les riverains s’il n’est pas correctement encadré.
La Tanzanie n’est pas seule à miser sur cette ressource. Au Mozambique voisin, d’autres grands projets de GNL avancent aussi, avec leurs propres contraintes sécuritaires, industrielles et financières. L’Afrique de l’Est commence ainsi à se dessiner comme un espace gazier à part entière, même si chaque pays suit sa propre trajectoire. Pour la région, l’enjeu est de passer de la promesse de ressources à une vraie architecture industrielle, capable de servir les marchés extérieurs mais aussi les besoins domestiques en énergie.
Une fenêtre d’opportunité pour Dodoma, et un test pour l’Afrique de l’Est
La séquence actuelle ouvre une fenêtre favorable, mais elle ne durera pas éternellement. Quand l’offre mondiale de GNL s’épaissit, les acheteurs deviennent plus exigeants. Ils comparent les prix, les délais, la stabilité contractuelle et la sécurité des routes maritimes. La Tanzanie doit donc transformer un intérêt stratégique renforcé en décision d’investissement, puis en chantier réel. C’est là que se joue la crédibilité du projet.
Au niveau continental, l’enjeu dépasse la seule Tanzanie. Dans l’EAC, plusieurs États cherchent à monétiser des hydrocarbures ou à renforcer leur sécurité énergétique tout en gardant une marge de manœuvre politique. Si Tanzania LNG franchit enfin l’étape décisive, le projet pourrait devenir un repère pour d’autres économies africaines qui veulent attirer des capitaux lourds sans renoncer à une meilleure part de la valeur ajoutée. À l’inverse, un nouveau blocage montrerait que les ressources ne suffisent pas : il faut aussi des institutions lisibles, une fiscalité négociée et une stratégie industrielle cohérente.
Pour la Tanzanie, la question n’est plus seulement de savoir si le gaz existe. Elle est désormais de savoir si Dodoma peut convertir ce potentiel en infrastructure, puis en revenus durables. C’est ce passage de la ressource au projet, puis du projet à l’économie réelle, qui dira si le pays entre enfin dans une nouvelle phase de son développement énergétique.