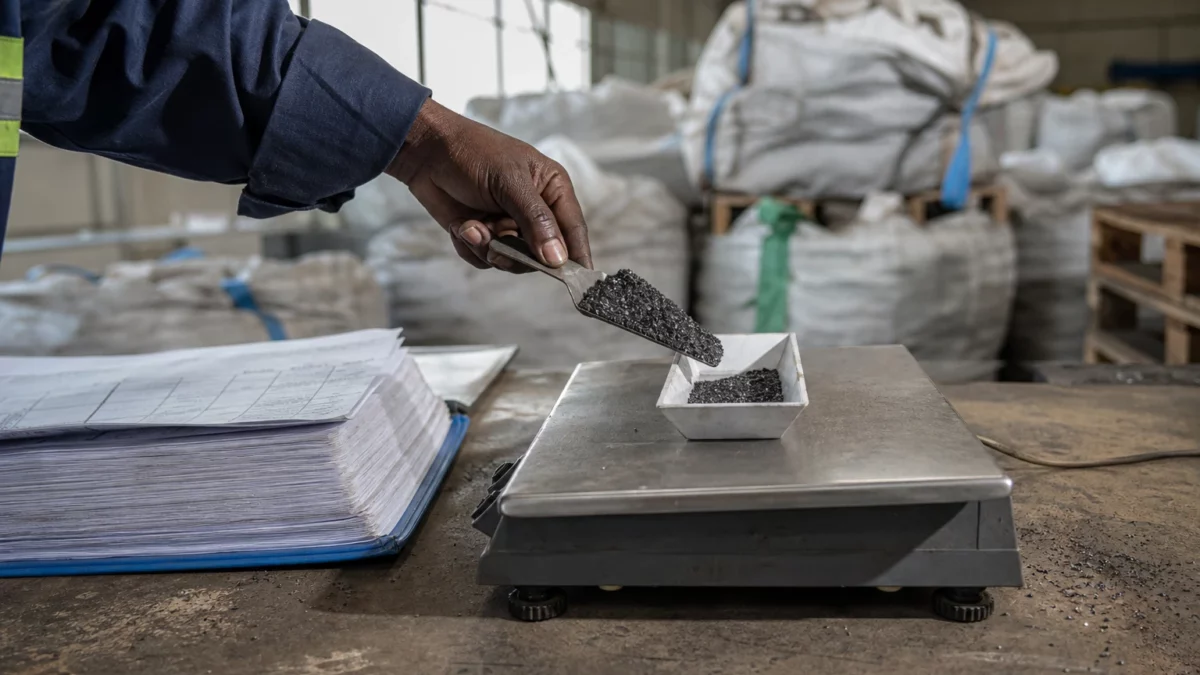
Pour les producteurs africains de minerais critiques, la création de VaultCo ouvre une nouvelle porte vers le marché américain. Mais elle pose aussi une question décisive : les ressources du continent serviront-elles seulement à alimenter un stock stratégique aux États-Unis, ou cette nouvelle demande contribuera-t-elle également à renforcer la transformation minière en Afrique ?
Washington organise une réserve pour sécuriser son industrie
Le 23 septembre 2026, les négociants Glencore et Mercuria ont été annoncés comme les premiers partenaires de VaultCo, la structure privée chargée de mettre en œuvre le « Project Vault ». Le programme bénéficie d’un financement pouvant atteindre 10 milliards de dollars accordé par l’Export-Import Bank of the United States, l’agence publique américaine de soutien au commerce extérieur.
L’objectif est de constituer aux États-Unis des stocks de minerais indispensables à l’industrie, notamment au secteur de l’énergie, aux technologies avancées, à la défense et à la fabrication d’équipements électriques. Le dispositif doit limiter l’exposition de Washington aux ruptures d’approvisionnement et aux fluctuations géopolitiques.
Glencore a confirmé un engagement de 500 millions de dollars dans VaultCo. Mercuria apporte également des capacités financières, commerciales et logistiques. Ensemble, les deux groupes doivent identifier les minerais, négocier les achats et organiser leur livraison vers les États-Unis. Leur rôle ne se limite donc pas à celui de fournisseurs. Ils deviennent des intermédiaires entre les producteurs, les marchés mondiaux et la future réserve américaine.
Le dispositif présenté par l’EXIM prévoit déjà l’intervention d’autres négociants, dont Hartree Partners et Traxys. Cette organisation donne à VaultCo une portée internationale dès son lancement.
La RDC apparaît comme un premier point d’ancrage
La République démocratique du Congo occupe une place particulière dans cette stratégie. Le pays possède certains des principaux gisements mondiaux de cuivre et de cobalt. Il dispose aussi de ressources en zinc, germanium et gallium, des métaux utilisés dans l’électronique, les télécommunications, les semi-conducteurs et les systèmes d’imagerie.
Le site de Kipushi, situé dans la province du Haut-Katanga, illustre cette convergence. La mine est exploitée par Ivanhoe Mines avec la Gécamines, l’entreprise minière publique congolaise. Depuis le premier trimestre 2025, la Gécamines détient 38 % du projet, contre 62 % pour Ivanhoe Mines.
Kipushi produit principalement du concentré de zinc, avec du cuivre, du plomb, du germanium et du gallium comme substances associées. Selon les données publiées par l’exploitant, la production de zinc prévue pour 2026 se situe entre 240 000 et 290 000 tonnes. La mine a produit 203 168 tonnes de zinc en 2025, après l’augmentation de la capacité de traitement de son concentrateur.
Les informations techniques d’Ivanhoe Mines sur Kipushi confirment la présence de zinc, cuivre, germanium, argent et plomb dans le gisement. Cette combinaison explique l’intérêt de la mine pour des acheteurs cherchant plusieurs minerais stratégiques à partir d’une même opération.
En février 2026, Ivanhoe Mines, la Gécamines et Mercuria ont indiqué être en discussions avancées pour acheminer une partie du concentré de Kipushi vers les États-Unis. La Gécamines pourrait commercialiser jusqu’à la moitié de la production, y compris les volumes contenant du germanium et du gallium.
La société publique congolaise avait auparavant annoncé un partenariat commercial avec Mercuria. Ce montage doit lui permettre de vendre une part importante de la production de Kipushi et de mieux contrôler la commercialisation des minerais issus des actifs dans lesquels elle détient une participation.
Le rôle des négociants dépasse la seule logistique
La présence de Glencore élargit encore les possibilités. Le groupe exploite déjà le cuivre et le cobalt dans ses actifs de Mutanda et de Kamoto Copper Company, en RDC. Il dispose aussi d’une activité de négoce qui lui permet d’acheter des minerais auprès de producteurs tiers.
Cette organisation donne à Glencore accès à un réseau dépassant ses propres mines. En Afrique australe, le groupe entretient des relations commerciales avec plusieurs projets. En Afrique du Sud, il est notamment associé à des discussions autour du cuivre de Prieska. En Guinée, il a également développé des liens commerciaux autour de la bauxite de Nimba.
Mercuria possède, de son côté, une position déjà établie dans la chaîne de Kipushi. Son partenariat avec la Gécamines peut faciliter la négociation de contrats d’enlèvement, c’est-à-dire des accords par lesquels un acheteur s’engage à prendre une partie de la production pendant une période donnée.
Hartree Partners et Traxys pourraient aussi relier VaultCo à d’autres projets africains. Hartree Metals est présent en RDC et en Zambie. Traxys s’est intéressé au graphite du projet Kasiya, au Malawi, l’un des grands projets africains dans ce secteur.
Une opportunité, mais pas encore une garantie pour les producteurs africains
La réserve américaine peut offrir de nouveaux débouchés aux producteurs africains. Un contrat destiné à VaultCo pourrait sécuriser des revenus, faciliter le financement d’une mine ou améliorer l’accès à des clients industriels occidentaux.
Cependant, les bénéfices pour les pays producteurs dépendront des conditions négociées. Le prix d’achat, la durée des contrats, la répartition des risques, les exigences de traçabilité et le lieu de transformation seront déterminants.
Un stock situé aux États-Unis ne signifie pas automatiquement une industrialisation en Afrique. Si les minerais sont exportés sous forme de concentrés, la plus grande partie de la valeur ajoutée restera réalisée à l’étranger. Les gouvernements africains chercheront donc à obtenir davantage qu’un simple accès à l’extraction : transformation locale, infrastructures, recettes publiques et emplois qualifiés seront au cœur des discussions.
Pour la RDC, l’enjeu est particulièrement sensible. La Gécamines tente de reprendre une place plus importante dans la commercialisation des productions minières. La coopération avec Mercuria peut renforcer cette stratégie. Elle devra toutefois s’accompagner d’une gouvernance transparente et d’une capacité réelle à négocier les volumes et les prix.
De la concurrence des puissances à la négociation africaine
VaultCo s’inscrit dans une compétition plus large autour des chaînes d’approvisionnement. Les États-Unis cherchent à réduire leur dépendance à certains fournisseurs dominants. La Chine reste un acteur majeur du raffinage et de la transformation de nombreux minerais. L’Union européenne, la Corée du Sud, le Japon et les pays du Golfe cherchent également à sécuriser leurs approvisionnements.
Cette concurrence peut renforcer le pouvoir de négociation des pays africains, à condition qu’ils coordonnent leurs positions. La Zone de libre-échange continentale africaine, qui vise à accroître les échanges entre pays du continent, pourrait faciliter la création de chaînes régionales de transformation. Les corridors miniers reliant la RDC, la Zambie, l’Angola et les ports d’Afrique australe seront également décisifs.
La prochaine étape sera donc concrète : quels minerais entreront réellement dans la réserve américaine, quels volumes seront retenus et quels projets africains bénéficieront de contrats fermes ? Pour l’instant, Kipushi constitue la piste la plus avancée. Mais la portée continentale de VaultCo dépendra surtout de la capacité des pays producteurs à convertir l’intérêt stratégique de Washington en investissements, en transformation locale et en recettes durables.