
 Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
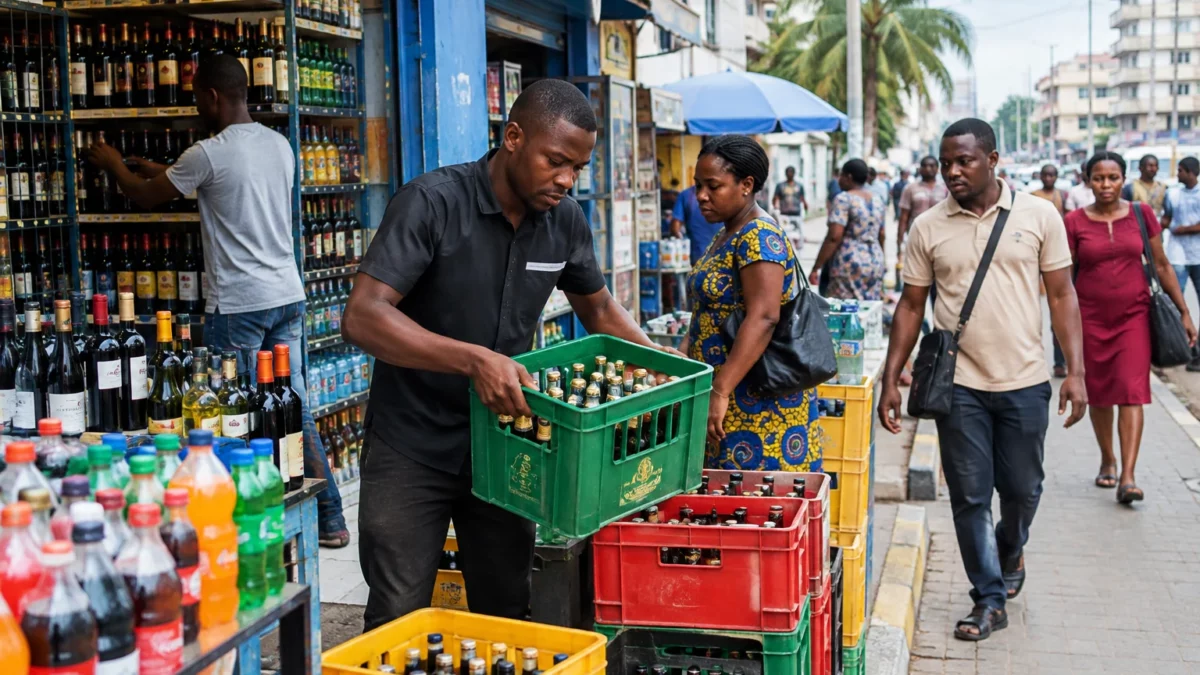
Ili kufadhili vipaumbele vyake bila kuruhusu nakisi kuongezeka, Côte d’Ivoire inataka kupata mapato zaidi kutokana na rasilimali ambazo tayari zinachimbwa na kudhibiti zaidi bidhaa zinazouzwa katika soko lake. Hatua mbili za kodi zinazolenga dhahabu na baadhi ya vinywaji zinaweza kuingiza jumla ya FCFA bilioni 111.3 mwaka 2027, kulingana na makadirio yaliyowasilishwa Bungeni.
Bajeti inaongezeka, chini ya masharti ya kikanda
Muswada wa bajeti ya Côte d’Ivoire wa mwaka 2027 unafikia FCFA bilioni 18,466.1, ikiwa ni ongezeko la asilimia 6.4 ikilinganishwa na bajeti ya mwaka 2026. Serikali inapanga kupunguza nakisi ya umma hadi asilimia 3.5 ya pato la taifa, kutoka asilimia 3.8 mwaka 2026, kisha kufikia ukomo wa pamoja wa asilimia 3 mwaka 2028. Kiwango hicho kimewekwa na UEMOA, Umoja wa Kiuchumi na Kifedha wa Afrika Magharibi, ambao Côte d’Ivoire ni mwanachama wake.
Bajeti na kiambatisho chake cha kodi vinajadiliwa na wabunge mjini Abidjan, kitovu cha kisiasa na kiuchumi cha nchi. Yamoussoukro ndiyo mji mkuu wa kisiasa na kiutawala. Muswada wa kodi una hatua 41, zilizogawanywa katika ukusanyaji wa mapato, uungaji mkono wa uwekezaji na ushindani, kurahisisha taratibu na masharti ya kiufundi.
Mwelekeo huu wa bajeti ni sehemu ya Mpango wa Taifa wa Maendeleo wa 2026-2030. Mamlaka zinatarajia uchumi kukua kwa asilimia 6.6 mwaka 2027. Hata hivyo, tofauti kati ya ongezeko la matumizi yaliyopangwa na upunguzaji wa nakisi itafanya mapato halisi yatokanayo na kodi mpya na uwezo wa utawala kuyakusanya kuwa muhimu sana.
Dhahabu na vinywaji: njia mbili za kuongeza mapato ya kodi
Tume ya masuala ya uchumi na fedha ya Bunge la Taifa iliidhinisha kiambatisho cha kodi tarehe 13 Novemba 2026, kwa mujibu wa Shirika la Habari la Côte d’Ivoire. Waziri wa Uchumi, Fedha na Bajeti, Adama Coulibaly, aliwasilisha hatua hizo na makadirio ya mapato yake. Kuidhinishwa na tume pekee hakumaanishi kwamba hatua zote za kisheria zimekamilika au sheria imetangazwa rasmi.
Njia ya kwanza inahusu dhahabu. Muswada unapitia upya hatua kwa hatua kodi ya ad valorem, inayokokotolewa kulingana na thamani ya bidhaa. Viwango vilivyotangazwa vinaanzia asilimia 5 wakati bei ya wakia ni dola 1,000 au chini, hadi asilimia 12 bei inapozidi dola 6,000. Mapato ya ziada yanayotarajiwa ni FCFA bilioni 69. Kwa hiyo, yatategemea bei za kimataifa na kiasi kilichotangazwa na kusafirishwa nje.
Hatua ya pili inapanua uwekaji alama za kodi na mfumo wa uthibitishaji, ambao hadi sasa ulitumika kwa tumbaku, ili ujumuishe mvinyo, vinywaji vikali, bia na vinywaji baridi vyenye gesi. Maji hayajajumuishwa. Serikali inatarajia kupata ziada ya FCFA bilioni 42.3. Uwekaji alama unapaswa kurahisisha utambuzi wa bidhaa zinazotozwa kodi na kuimarisha ukaguzi wa bidhaa ghushi, magendo na udanganyifu.
Jumla ya kiasi hicho ni FCFA bilioni 111.3. Hii ni makadirio ya mapato, si fedha ambazo tayari zimekusanywa. Kiasi halisi kitategemea utekelezaji wa kanuni, ufuatiliaji wa wahusika wa sekta na mabadiliko ya masoko.
Nani atagharamia, na nani atanufaika na udhibiti?
Kwa wazalishaji na wauzaji wa dhahabu nje ya nchi, viwango vinavyoongezeka kulingana na bei vinafanya mzigo wa kodi uhusiane zaidi na bei ya mauzo. Bei zinapopanda, sehemu inayotozwa kodi nayo huongezeka. Mfumo huu unaweza kuongeza mapato ya umma wakati hali ya soko ni nzuri, lakini pia hufanya makadirio ya mapato yategemee zaidi mabadiliko ya soko la dunia. Kampuni ndogo na kubwa hazina lazima ziwe na uwezo sawa wa kutimiza wajibu wa kutangaza mapato na kuweka kumbukumbu za shughuli zao.
Katika sekta ya vinywaji, uwekaji alama unaongeza sharti la ufuatiliaji kwa wazalishaji, waagizaji na wasambazaji. Mfumo unaofanya kazi vizuri unaweza kupunguza faida ya wahusika wanaokwepa kodi na kuboresha ushindani kwa kampuni zinazofuata sheria. Hata hivyo, utaratibu wa utekelezaji na gharama ya kuzingatia masharti haya itakuwa muhimu kwa wazalishaji wa ndani, biashara ndogo na wauzaji rejareja. Baada ya muda, ongezeko lolote la gharama litakalopitishwa kwa bei linaweza pia kuwaathiri watumiaji; taarifa zilizopo hazitoshi kukadiria kiwango chake.
Utekelezaji pia ni suala muhimu. Uwekaji alama utapunguza udanganyifu tu ikiwa ukaguzi utahusisha njia rasmi na zisizo rasmi za biashara, kuanzia maeneo ya kuingiza bidhaa hadi sehemu za mauzo. Vilevile, viwango vya kodi kwa dhahabu havihakikishi vyenyewe mapato yaliyotangazwa: mamlaka zinapaswa kuwa na uwezo wa kuthibitisha thamani zilizotangazwa. Kwa hiyo, mapato mapya yatakuwa kipimo cha uwezo wa kukusanya kodi na pia matokeo ya moja kwa moja ya viwango vilivyowekwa.
Mapato ya rasilimali asilia na uwekezaji wa umma
Kipengele kingine kinapendekeza kuelekeza sehemu ya mapato ya rasilimali asilia yanayomilikiwa na serikali kwenye Mfuko wa Kimkakati wa Utajiri kwa Maendeleo ya Côte d’Ivoire (FSD-CI). Mfuko huu ulianzishwa kwa agizo mwezi Aprili 2026, na una jukumu la kusimamia na kuongeza thamani ya mali za umma na kuchangia ufadhili wa miradi ya miundombinu na uwekezaji unaoonekana kuwa wa kimkakati.
Kwa hivyo, uhusiano kati ya kodi na uwekezaji unakuwa muhimu: mapato ya ziada yanaweza kuunga mkono vipaumbele vya umma, huku kuelekeza sehemu ya mapato ya uziduaji wa rasilimali kukilenga kuingiza utajiri huo katika miradi ya muda mrefu. Kwa wananchi wa Côte d’Ivoire, suala litakuwa kujua jinsi fedha zinavyokusanywa, zinavyotengwa na kudhibitiwa, na ni miradi ipi hasa inayofaidika.
Kikanda, ratiba ya bajeti ya Côte d’Ivoire ni sehemu ya lengo la pamoja la wanachama wa UEMOA la kudhibiti nakisi. Mwelekeo uliotangazwa wa kufikia asilimia 3 ya pato la taifa mwaka 2028 utafuatiliwa, pamoja na hatua ya kiambatisho cha kodi kutoka kwenye mjadala wa Bunge hadi utekelezaji wake. Mapato halisi yatokanayo na kodi kwa dhahabu na vinywaji yatasaidia kupima iwapo zana hizi mpya zitaimarisha mapato kwa kudumu bila kuongeza mzigo usio sawia kwa shughuli zinazofuata sheria.



