Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
Nani anayeamua kuhusu mikopo, ukaguzi na hatari katika taasisi za huduma ndogo za fedha zinazofanya kazi katika Jamhuri ya Kidemokrasia ya Kongo? Rasimu ya sheria inayojadiliwa mjini Kinshasa inaweka swali hilo katikati ya mageuzi yanayoweza kubadili utawala wa taasisi hizo, bila kuhitaji, kwa sasa, mabadiliko katika umiliki wa hisa.
Sekta iliyo kati ya ujumuishaji wa kifedha na usimamizi
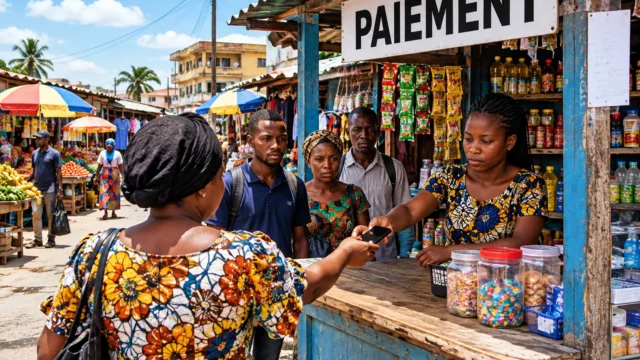
Huduma ndogo za fedha zinajumuisha kampuni za huduma ndogo za fedha, kampuni za mikopo midogo na vyama vya ushirika vya akiba na mikopo, ambavyo mara nyingi hujulikana kwa kifupi cha COOPEC. Huduma hizi husaidia, miongoni mwa mambo mengine, kaya na biashara ndogo kupata huduma za kifedha nje ya mtandao wa kawaida wa benki. Kwa shughuli zisizo rasmi na biashara ndogo, ukaribu wa matawi na huduma unaweza kuwa muhimu sawa na kiasi cha mkopo.
Mfumo wa Kongo unategemea hasa sheria mbili: sheria ya mwaka 2002 kuhusu vyama vya ushirika vya akiba na mikopo, kisha sheria ya mwaka 2011 inayoweka kanuni za shughuli za huduma ndogo za fedha. Benki Kuu ya Kongo (BCC), inayosimamia sekta hiyo, imesema katika nyaraka zake za kimkakati kuwa inalenga kuunganisha kanuni hizo katika mfumo wa sheria wenye mshikamano zaidi. Tangazo la zabuni la mradi wa TRANSFORME lilikuwa tayari limethibitisha maandalizi ya sheria moja.
Mageuzi haya ya kitaifa yanafanyika Afrika ya Kati, ambako DRC ni mwanachama wa Jumuiya ya Kiuchumi ya Nchi za Afrika ya Kati (CEEAC). Hayahusiani na mfumo wa CEMAC, unaojumuisha nchi nyingine sita za eneo hilo na wenye benki kuu yake. Tofauti hii ni muhimu: usimamizi wa taasisi za Kongo uko chini ya BCC na sheria za kitaifa.
Rasimu inayojadiliwa inapendekeza nini
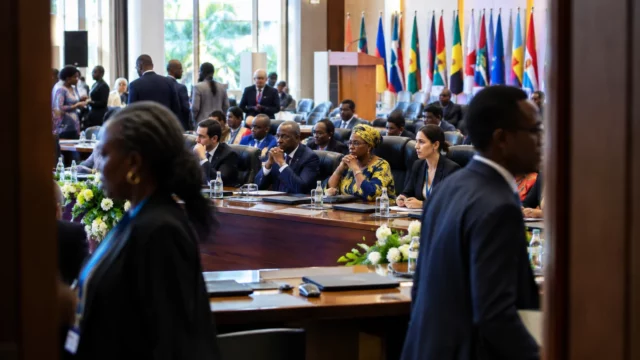
Tarehe 12 Oktoba 2026, warsha ya mashauriano iliripotiwa kuwakutanisha BCC, taasisi za fedha, COOPEC na washirika kujadili rasimu hiyo. Kwa mujibu wa taarifa zilizochapishwa kuhusu toleo hili la rasimu, bodi za wakurugenzi za kampuni za huduma ndogo za fedha na kampuni za mikopo midogo zingepaswa kuwa na idadi kubwa ya wanachama wenye uraia wa Kongo. Nafasi za wakurugenzi wakuu zingehifadhiwa kwa raia wa Kongo.
Kwa COOPEC, vyombo vya maamuzi — vinavyofanya maamuzi ya pamoja — na vyombo vya utendaji vingekuwa na wanachama wa Kongo pekee. Sharti hilo hilo lingetumika kwa wakuu wa vitengo vya udhibiti. Hata hivyo, rasimu ingeipa BCC uwezo wa kutoa baadhi ya misamaha kwa kampuni za huduma ndogo za fedha na kampuni za mikopo midogo, kwa masharti yatakayobainishwa.
Kanuni hizi zingehusu muundo wa vyombo vya uongozi, si uraia wa wanahisa. Kwa hali ilivyo sasa, zisingemlazimisha mwekezaji wa kigeni kuuza hisa zake. Tofauti hii ni muhimu ili kuelewa athari za kiuchumi za pendekezo hilo.
Rasimu pia inalenga kuimarisha vigezo vya umahiri, uzoefu na uadilifu kwa wakurugenzi na viongozi. Inapendekeza kuwa bodi ziwe na ujuzi unaokamilishana, hasa katika fedha, teknolojia ya habari, uzingatiaji wa kanuni na usimamizi wa hatari. Kamati maalumu — za ukaguzi, hatari, maadili na uzingatiaji wa kanuni — pia ni miongoni mwa mifumo inayopendekezwa.
Vipengele vingine vinaweza kuzuia kushikilia nyadhifa nyingi na kuhama kutoka taasisi moja hadi nyingine: muda wa miezi sita ungewekwa kabla ya kiongozi au mkurugenzi kujiunga na taasisi ya aina hiyo hiyo baada ya kumalizika kwa kipindi chake cha uongozi. Rasimu pia ingewazuia watu walio katika nafasi za kisiasa zilizo wazi kujiunga na vyombo vya maamuzi na utendaji. Mtu anayepata hadhi hiyo akiwa bado katika kipindi chake cha uongozi angelazimika kuondoka ndani ya mwezi mmoja. Hatua hizi zimeripotiwa kama mapendekezo, wala si kanuni ambazo tayari zimeanza kutumika.
Athari tofauti kwa taasisi na wateja wake
Kwa BCC, masharti ya pamoja yanaweza kurahisisha usimamizi na kufafanua majukumu. Kamati maalumu na viongozi wanaopaswa kutimiza vigezo vilivyobainishwa vinaweza kusaidia kutambua hatari mapema. Hata hivyo, uraia pekee hauhakikishi uhuru, umahiri au ubora wa usimamizi: mengi yatategemea pia utekelezaji wa kanuni na uwezo wa mdhibiti kufanya ukaguzi.
Kwa taasisi zinazohusishwa na makundi ya kimataifa, muundo wa bodi na uongozi unaweza kuhitaji kurekebishwa iwapo rasimu itapitishwa bila mabadiliko. Taasisi za ndani na vyama vya ushirika pia vitaathiriwa, huku COOPEC zikitakiwa kuwa na vyombo vyenye wanachama wa Kongo pekee. Rasimu pia inapendekeza kiwango cha chini cha mtaji kwa vyama hivyo vya ushirika, ambacho BCC itaamua kulingana na aina ya taasisi.
Kwa wateja, athari halisi haitapimwa kwa kuangalia tu miundo ya uongozi. Mageuzi yatapaswa kuhakikisha huduma zinaendelea na mikopo inapatikana, hata nje ya Kinshasa, katika miji midogo na maeneo ya vijijini. Wajasiriamali wanawake, wafanyabiashara wadogo na kaya zinazotegemea huduma zilizo karibu zinaweza kuathirika iwapo gharama za kutekeleza masharti mapya zitaathiri masharti ya mikopo, au mabadiliko ya uongozi yatavuruga shughuli.
Hatua ya mashauriano, si sheria bado
Maandishi haya bado ni rasimu: yanaweza kubadilika kabla ya kujadiliwa na huenda yakapitishwa. Kanuni za mpito, misamaha ya BCC na muda watakaopewa taasisi zitaamua ukubwa wa mabadiliko. Mageuzi haya ni sehemu ya mpango mpana wa kuboresha huduma ndogo za fedha, huku BCC ikitaja ujumuishaji wa kifedha kama mojawapo ya vipaumbele vya mpango wake wa kimkakati wa 2026-2030.
Taarifa zilizopo kuhusu vipengele mahususi zinatokana na taarifa ya vyombo vya habari, bila uthibitisho huru uliopatikana wakati wa utafiti. Hata hivyo, sheria za mwaka 2002 na 2011, pamoja na nyaraka za BCC na mradi wa TRANSFORME, zinathibitisha kuwepo kwa mfumo wa sasa na maandalizi ya kuufanyia marekebisho. Hatua muhimu inayofuata itakuwa kuchapishwa kwa maandishi yaliyokamilishwa: hapo itawezekana kuthibitisha mapendekezo yaliyobakizwa na jinsi usawazishaji kati ya udhibiti wa kitaifa, utaalamu na upatikanaji wa huduma za kifedha utakavyofanywa.