Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
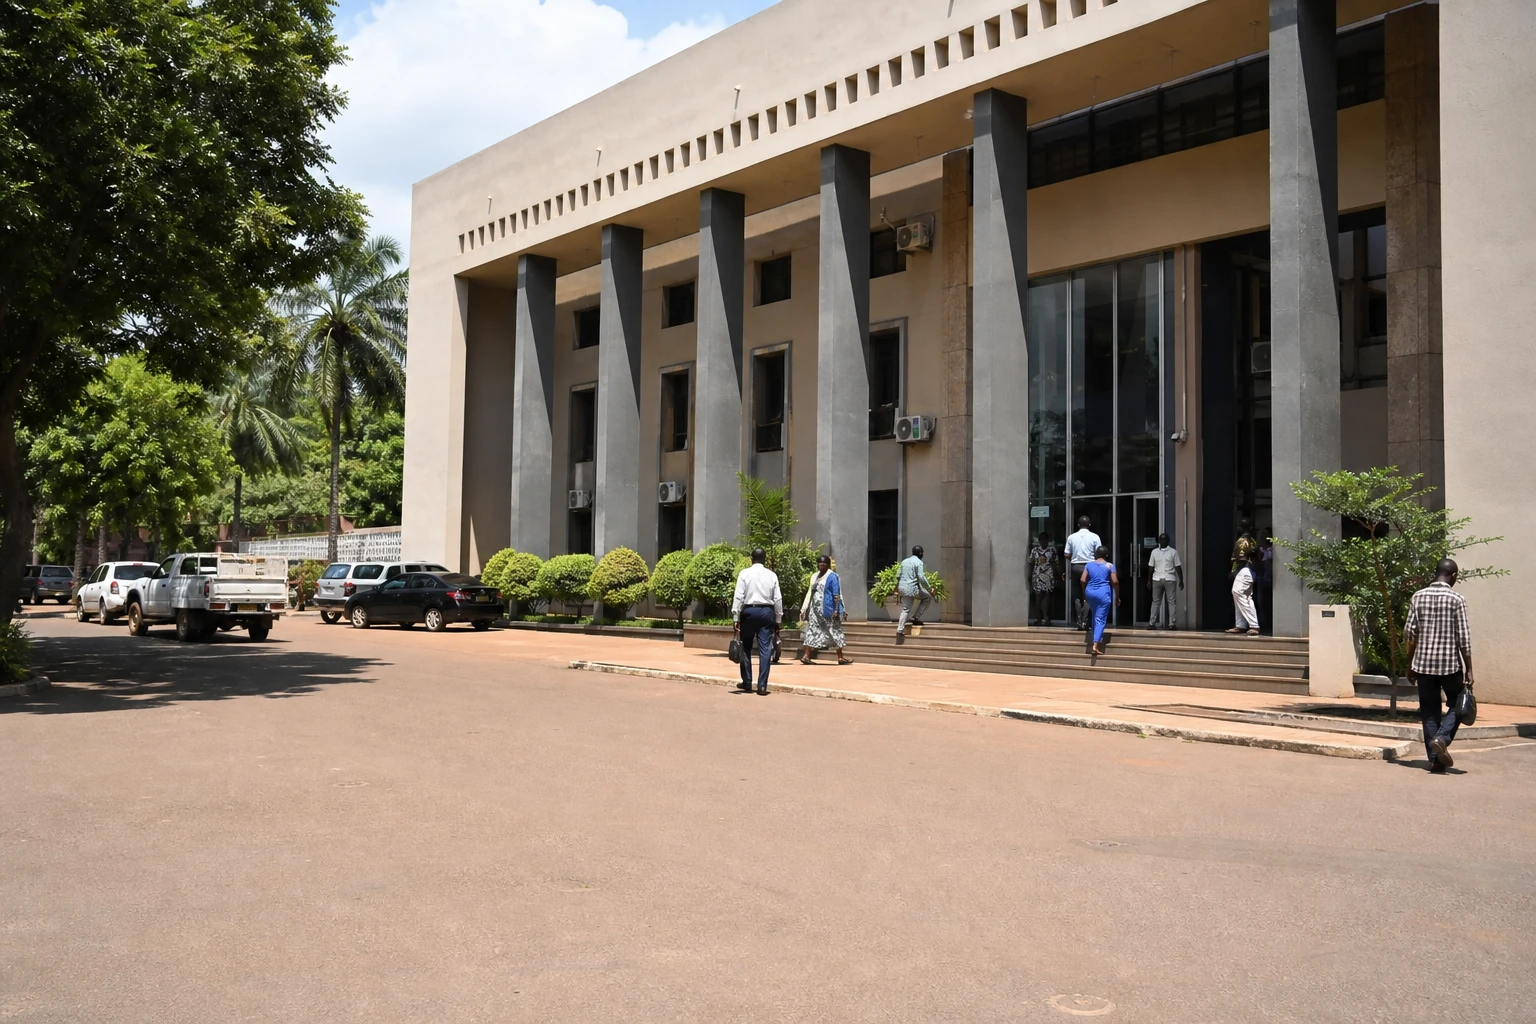
Bangui, kuwasili kwa kampuni mpya ya bima si suala la kufungua tu ofisi. Kunahusu moja kwa moja ulinzi wa kaya, usalama wa wasafirishaji na uwezo wa kampuni kukabiliana na hasara. Katika soko dogo la Jamhuri ya Afrika ya Kati, Royal Onyx Insurance sasa inalenga kujaza nafasi hiyo.
Mshiriki wa pili katika bima isiyo ya maisha
Royal Onyx Insurance ilizindua rasmi shughuli zake katika Jamhuri ya Afrika ya Kati Ijumaa, tarehe 2 Oktoba 2026, mjini Bangui. Kampuni hiyo ya Kamerun itaongozwa nchini humo na Jules Anicet Backy, kiongozi anayefahamika katika sekta ya bima ya taifa.
Kampuni hiyo inapanga kutoa bidhaa za bima zinazojulikana kwa kifupi kama IARDT. Kifupi hicho kinarejelea bima zinazohusu moto, magari, hatari mbalimbali na usafirishaji. Huduma hizo zinatarajiwa pia kujumuisha hatari za kikazi na viwandani, pamoja na bima ya nyumba dhidi ya hatari mbalimbali.
Bima hizo zitalenga watu binafsi, kampuni, wasafirishaji, wafanyabiashara na taasisi za umma. Hivyo, zinahusu sekta mbalimbali za uchumi wa Jamhuri ya Afrika ya Kati, kuanzia shughuli za familia hadi mikataba ya taasisi.
«Tunakuja kimsingi kuunga mkono mfumo wa uchumi, kwa kutoa suluhisho za IARDT zinazolingana na hali halisi ya kampuni, wasafirishaji, wafanyabiashara na kaya», alisema Eudoxie Douya, mkurugenzi mkuu wa Royal Onyx Insurance nchini Kamerun. Anaeleza kuwa kuanzishwa kwa kampuni nchini humo ni dhamira ya muda mrefu ya kuhudumia uchumi halisi.
Kulingana na taarifa zinazopatikana katika orodha ya Shirikisho la kampuni za bima za kitaifa za Afrika, SUNU Assurances IARD Centrafrique ilikuwa miongoni mwa kampuni zilizotambuliwa katika soko la taifa hadi sasa. Kwa kuwasili kwa Royal Onyx Insurance, Jamhuri ya Afrika ya Kati sasa ina kampuni mbili za bima isiyo ya maisha zinazotambuliwa katika sekta hii.
Soko ambalo bado halijafikiwa sana
Uwezo wa soko unaonekana kuwa mkubwa. Kwa mujibu wa takwimu zinazohusishwa na FANAF za mwaka wa fedha wa 2024, malipo ya bima ya maisha na isiyo ya maisha yalikuwa sawa na asilimia 0.30 ya pato la taifa la Jamhuri ya Afrika ya Kati. Kwa maneno mengine, michango ya bima bado ni midogo ikilinganishwa na utajiri unaozalishwa nchini.
Kiwango hicho kinaiweka Jamhuri ya Afrika ya Kati miongoni mwa masoko yaliyofikiwa kwa kiwango cha chini zaidi katika eneo lililochunguzwa. Chad ilikuwa na kiwango cha chini zaidi, cha asilimia 0.19, kwa mujibu wa chanzo hicho hicho cha takwimu. Hata hivyo, takwimu hizi zinapaswa kutafsiriwa kwa tahadhari, kwa kuwa katika nchi ambako shughuli zisizo rasmi zina nafasi kubwa, kiwango cha bima kinaweza kuonekana kuwa chini ya shughuli halisi zinazofanyika.
Muundo wa soko unathibitisha kuwa kuna nafasi ya kukua. Mwaka 2024, sekta ya bima isiyo ya maisha ilikadiriwa kuchangia takriban asilimia 90 ya malipo ya bima nchini Jamhuri ya Afrika ya Kati, ikilinganishwa na asilimia 10 ya bima ya maisha. Utawala huu unatokana hasa na uzito wa bima ya magari na bima zinazohusu mali, usafirishaji na shughuli za kitaaluma.
Takwimu zilizotolewa kuhusu SUNU Assurances zinaonyesha kuwa malipo ya bima yaliyokusanywa yalifikia faranga za CFA bilioni 4.284 mwaka 2024, ikilinganishwa na bilioni 5.061 mwaka uliotangulia. Mabadiliko hayo yanaashiria kupungua kwa uzalishaji wa kampuni kuu iliyotambuliwa kabla ya kuwasili kwa Royal Onyx Insurance. Hata hivyo, hayawezi peke yake kupima mahitaji yanayoweza kuwepo, wala kiwango cha mikataba iliyofanywa upya.
Ushindani pekee hautatosha
Kuingia kwa kampuni mpya kunaweza kuongeza chaguo kwa wateja. Pia kunaweza kuhimiza kampuni kuboresha bei, muda wa kushughulikia madai na ubora wa fidia. Hata hivyo, ushindani utaleta matokeo ya kudumu iwapo tu mikataba itakuwa nafuu na rahisi kueleweka.
Kwa kaya, suala la msingi ni ulinzi wa nyumba, gari na mali za shughuli za kikazi. Kwa kampuni, bima inaweza kurahisisha upatikanaji wa mikopo na kulinda uwekezaji. Wasafirishaji, nao, wanahitaji bima zinazolingana na hatari za barabarani na changamoto za njia za ndani ya nchi.
Miji pekee ndiyo inayohusika. Huduma zitakazojikita Bangui zitawaacha nje wafanyabiashara, wazalishaji na wasafirishaji walioko katika wilaya nyingine. Kwa hiyo, mafanikio ya kibiashara ya Royal Onyx Insurance yatategemea pia mitandao yake ya usambazaji, washirika wake wa ndani na uwezo wake wa kushughulikia madai ya bima nje ya mji mkuu.
Suala la imani litakuwa muhimu vilevile. Katika masoko ambako bima haitumiwi sana, wateja huzingatia kwa vitendo kasi ya malipo ya fidia, uwazi wa masharti ya kutolipwa na upatikanaji wa mawakala. Bima isiyoeleweka au ambayo ni vigumu kuitumia inaweza kuwakatisha tamaa wateja wapya, hata kama mahitaji yapo.
Sekta inayodhibitiwa katika Afrika ya Kati
Soko la Jamhuri ya Afrika ya Kati linafanya kazi chini ya mfumo wa Mkutano wa Masoko ya Bima ya Afrika, au CIMA. Taasisi hii inapatanisha kanuni zinazotumika katika nchi kadhaa za Afrika na, kwa kushirikiana na Tume ya Kikanda ya Udhibiti wa Bima, inasimamia shughuli za kampuni na ulinzi wa wenye bima.
Idara ya Kitaifa ya Bima ya Jamhuri ya Afrika ya Kati inafanya kazi na taasisi za CIMA. Miongoni mwa majukumu yake ni kuhakikisha kuwa kanuni za kikanda zinafuatwa, kusimamia soko na kulinda maslahi ya wenye bima na wanufaika wa mikataba.
Muundo huu wa kikanda ni muhimu kwa Royal Onyx Insurance. Kampuni hiyo inawasili kutoka Kamerun, nchi nyingine mwanachama wa CIMA. Kwa hiyo, inaweza kutegemea kanuni za pamoja, huku ikihitaji pia kuzingatia hali halisi ya kiuchumi na kiutawala ya Jamhuri ya Afrika ya Kati.
Ushirikiano kati ya masoko jirani unaweza pia kurahisisha bima ya shughuli za kuvuka mipaka. Usafiri wa barabara, biashara na miradi ya kikanda vinahitaji mifumo inayoweza kusimamia hatari zinazovuka mipaka ya kitaifa.
Mambo ambayo soko litahitaji kufuatilia
Miezi ijayo itaonyesha ukubwa halisi wa athari za kuwasili kwa kampuni hii. Itabidi kufuatilia idadi ya mikataba iliyosainiwa, uwepo wa kampuni nje ya Bangui na sehemu ya biashara ndogo katika jalada lake la wateja.
Soko pia litahitaji kufuatilia uwezo wa kampuni za bima kuendeleza bidhaa rahisi, zinazolingana na mapato yasiyo ya kawaida na mahitaji ya shughuli zisizo rasmi. Matumizi ya teknolojia ya kidijitali yanaweza kupunguza baadhi ya gharama, lakini hayatachukua nafasi ya usaidizi wa ana kwa ana katika nchi ambako upatikanaji wa huduma za kifedha bado hautoshi kwa wote.
Kwa Jamhuri ya Afrika ya Kati, suala hilo linazidi kuongezeka kwa idadi ya kampuni za bima isiyo ya maisha kutoka moja hadi mbili. Ni kuhusu kubadilisha kiwango cha chini cha matumizi ya bima kuwa ulinzi halisi wa kiuchumi. Ushindani utatoa msukumo. Imani ya wenye bima, ubora wa udhibiti na uwepo katika maeneo mbalimbali ndivyo vitakavyoamua hatua zitakazofuata.