Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
Mikopo, kiungo dhaifu katika ukuaji wa Tanzania
Nchini Tanzania, kampuni inaweza kuwa na wateja, oda na hata wazo linaloweza kuuzwa nje, lakini ikakwama kwa swali moja tu: nani atafadhili shehena ya kwanza, ununuzi wa malighafi au hatua ya kuingia katika soko la nje? Hapo ndipo mara nyingi tofauti kati ya biashara inayosalia na ile inayokua huamuliwa. Biashara ndogo na za kati zinasalia kuwa kiini cha uchumi wa Tanzania, zikiwa na zaidi ya vitengo milioni 3 vilivyosajiliwa katika ripoti ya Benki ya Maendeleo ya Afrika, na zaidi ya ajira milioni 5 zinazohusishwa nazo.
Suala hili linapita zaidi ya benki moja. Dodoma, mamlaka za Tanzania zimejumuisha ujumuishaji wa kifedha na ufadhili wa biashara ndogo, za kati na ndogo kabisa katika mpango wao wa 2023-2028. Benki ya Tanzania inakumbusha kuwa mfumo huu wa kitaifa unalenga kupanua upatikanaji wa huduma za kifedha, kwa msisitizo wa ubunifu wa kidijitali na mikopo kwa SMEs. Wakati huohuo, Jumuiya ya Afrika Mashariki, ambayo makao yake makuu yako Arusha, Tanzania, inasukuma zaidi muunganiko wa kibiashara na usafirishaji wa bidhaa katika eneo hilo.
Katika muktadha huu, tangazo la tarehe 17 Septemba 2026 lina umuhimu wa moja kwa moja. Afreximbank na Azania Bank Tanzania zimehitimisha makubaliano ya ufadhili wa dola milioni 10 kusaidia SMEs za Tanzania. Mpango huo ni sehemu ya Programu ya Maendeleo ya SMEs Zinazouza Nje, inayoitwa ESDP. Unaiwezesha benki ya ndani kutoa mitaji ya uendeshaji na ufadhili wa muda wa kati kwa kampuni zinazostahili. Lengo liko wazi: kusaidia kampuni hizo kununua, kuzalisha, kuhifadhi, kusafirisha na kuuza nje bila kukabiliwa sana na uhaba wa fedha taslimu.
Ushirikiano huu unafadhili nini hasa?
Fedha hizo hazitumiki kwa utoaji wa mikopo pekee. Zimekusudiwa kuwa chachu ya mfumo mzima. Kwa mujibu wa Afreximbank, programu hiyo inachanganya ufadhili na msaada usio wa kifedha: maandalizi ya kuuza nje, ushauri wa usimamizi wa fedha, kuunganisha biashara na kusaidia matumizi ya teknolojia ya kidijitali. Kwa maneno mengine, benki hiyo ya Afrika nzima haijifungi katika kuingiza ukwasi. Pia inalenga kupunguza udhaifu unaozigharimu SMEs za Afrika: maombi dhaifu ya mikopo, uelewa mdogo wa viwango, ufikiaji mdogo wa mitandao ya wanunuzi na kutoweza kuhimili mizunguko mirefu ya uzalishaji.
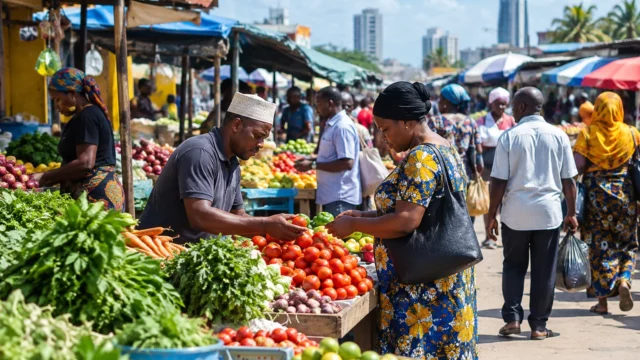
Sekta zinazolengwa zinaonyesha ukubwa wa azma hiyo: kilimo, viwanda vya uzalishaji, biashara, teknolojia, usafirishaji na mauzo ya nje yenye thamani kubwa zaidi. Chaguo hili ni muhimu. Nchini Tanzania, kampuni nyingi zinafanya kazi katika sekta zinazohisi athari za mishtuko ya fedha taslimu na gharama za usafiri. Kwa hiyo, tatizo si kuzalisha zaidi tu. Ni lazima pia kuwaunganisha wazalishaji na bandari, maghala, masoko ya kikanda na wanunuzi wa kigeni. Hapo ndipo minyororo ya thamani inakuwa suala kuu la kiuchumi, wala si kaulimbiu tu.
Ushirikiano huo pia unahusiana na ajenda nyingine pana zaidi: muunganiko wa Afrika. Afreximbank inaweka aina hii ya mpango katika mkakati wake wa biashara ndani ya Afrika, ukuaji wa viwanda na maendeleo ya mauzo ya nje. Taasisi hiyo inasema ilizindua Programu yake ya Maendeleo ya SMEs Zinazouza Nje mwaka 2022 ili kusaidia kampuni zinazolenga masoko ya nje. Mwaka 2024, ilisema tayari ilikuwa imesaidia maelfu ya SMEs kupitia warsha, programu za kukuza biashara na mafunzo. Makubaliano haya mapya ya Tanzania yanaendeleza mantiki hiyo: kuzifanya SMEs kuwa njia halisi ya kutekeleza Mkataba wa Eneo Huru la Biashara la Bara la Afrika, AfCFTA, unaolenga kurahisisha biashara kati ya nchi za Afrika.
Matokeo yanayotarajiwa, lakini vikwazo ni halisi
Kwa viongozi wa SMEs, tangazo hili linaweza kupunguza kikwazo cha muda mrefu. Nchini Tanzania, changamoto za kupata mikopo, gharama za usafirishaji na mapungufu ya miundombinu bado ni vizuizi vya mara kwa mara kwa ukuaji wa kampuni ndogo. Benki ya Dunia imekuwa ikisisitiza kwa miaka kadhaa kuwa upatikanaji wa fedha ni mojawapo ya vikwazo vikuu kwa sekta binafsi ya Tanzania. Makubaliano mapya hayataondoa vikwazo hivi, lakini yanaweza kusaidia kupunguza athari zake, hasa kwa kampuni ambazo tayari zina soko, mfumo wa msingi wa uhasibu na uwezo wa kuuza nje.
Kwa wafanyakazi na wajasiriamali vijana, suala hili lina athari za haraka zaidi. Ikiwa SMEs zitapata mikopo yenye masharti nafuu zaidi, zinaweza kununua mapema, kuzalisha mara kwa mara zaidi na kukabiliana vizuri na ucheleweshaji wa malipo. Hilo linaweza kusaidia ajira, hasa katika usindikaji wa chakula, viwanda vya uchakataji, usafirishaji au huduma za kidijitali. Lakini matokeo yatategemea namna wanufaika watakavyochaguliwa. Ufadhili unaolengwa vizuri unaweza kuimarisha uzalishaji. Ufadhili uliolimbikizwa kupita kiasi unaweza, kinyume chake, kunufaisha kundi dogo tu la wafanyabiashara ambao tayari wamejiimarisha.
Kwa serikali ya Tanzania, huu ni mkakati muhimu. Nchi inatafuta kupanua msingi wake wa viwanda, kuongeza mauzo ya nje yenye thamani kubwa zaidi na kuyaunganisha vizuri zaidi SMEs zake na masoko ya Jumuiya ya Afrika Mashariki na soko la bara zima. Kwa hiyo, makubaliano kati ya Afreximbank na Azania Bank ni sehemu ya mchakato mpana zaidi: ujumuishaji wa kifedha, mageuzi ya mikopo, matumizi ya malipo ya kidijitali na kuongeza thamani ya uzalishaji wa ndani. Dodoma, mlinganyo huu ni muhimu kwa ukuaji na ajira mijini, katika miji ambako SMEs zinachangia sehemu kubwa ya shughuli rasmi na zisizo rasmi.
Kiwango cha kikanda, ujumbe huo uko wazi vilevile. Kampuni za Tanzania hazihimizwi tu kuuza zaidi ndani ya nchi. Zinasukumwa kujiweka katika minyororo ya thamani ya Afrika Mashariki na, hatimaye, ya bara zima. Hii ndiyo aina hasa ya mpito ambayo AfCFTA inataka kuharakisha: kutoka biashara inayotawaliwa na waendeshaji wachache wakubwa hadi mfumo mpana zaidi wa kampuni zinazoweza kuzalisha, kuchakata na kuuza nje. Kwa hiyo, kipimo kitakachofuatiliwa baadaye si kiasi kilichosainiwa tu, bali pia idadi ya SMEs zitakazofadhiliwa kwa kweli, ubora wa sekta zitakazochaguliwa na kasi ambayo mikopo hii itageuka kuwa mauzo ya kikanda.