
 Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
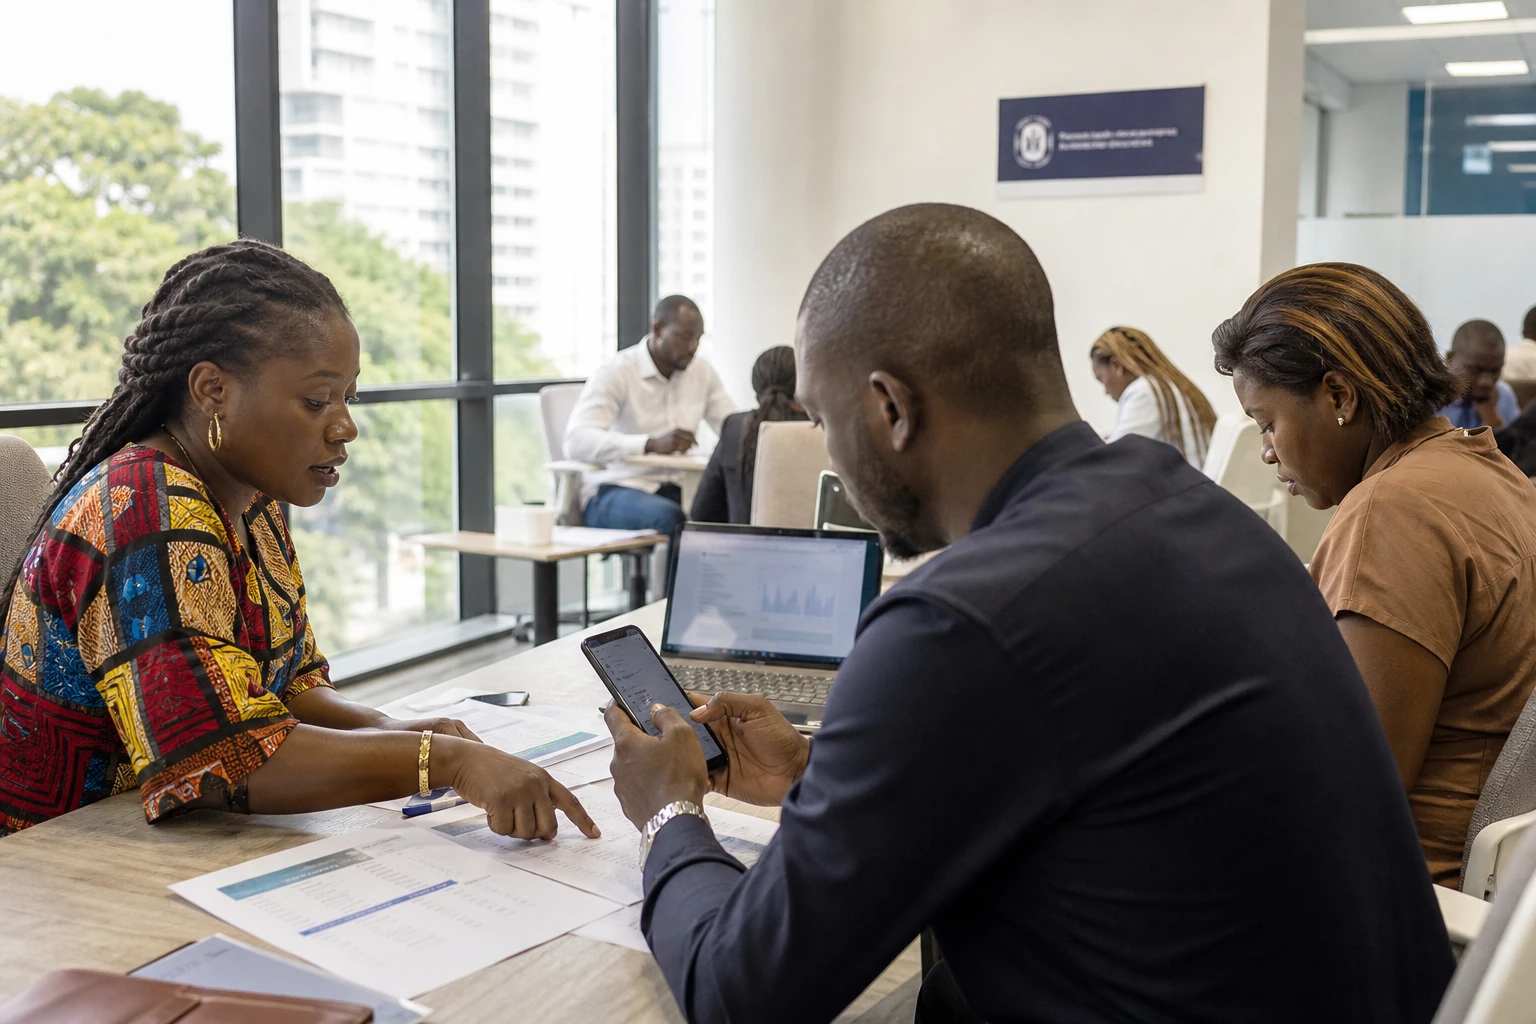
Bajeti inapokuwa suala la kupanda ngazi kijamii
Nchini Côte d’Ivoire, suala si kupata mapato zaidi tu. Ni pia kujua la kufanya na mapato yako baada ya kupokea mshahara au mapato ya biashara. Hapo ndipo sehemu isiyoonekana sana lakini muhimu ya maendeleo ya kaya za mijini, wafanyakazi na wafanyabiashara wadogo inapojengwa, katika nchi ambayo bado kuna nafasi ya kuboresha ujumuishaji wa kifedha licha ya hatua za hivi karibuni. Kwa mfano, BCEAO inaeleza kuwa kiwango cha ujumuishaji wa kifedha nchini Côte d’Ivoire kilifikia 58 % mwaka 2024, kutoka 51 % mwaka 2021.
Katika muktadha huu, zana za kupanga bajeti na kuweka akiba si vifaa vya kiteknolojia vya anasa. Zinashughulikia hali halisi kabisa: matumizi ya familia, majukumu ya kijamii na kutegemea mikopo ya dharura vinaweza haraka kuvuruga hali ya kaya. Utafiti uliotajwa na Wizara ya Mshikamano ya Côte d’Ivoire ulionyesha tangu mwaka 2021 kuwa zaidi ya watumishi wa umma na mawakala 30 000 wa Serikali waliathiriwa na madeni kupita kiasi, kutokana na sababu zilizoanzia ununuzi wa bidhaa za mahitaji ya msingi hadi matumizi ya familia. Tahadhari hiyo bado ni rejea muhimu ya kuelewa kwa nini suluhisho za usimamizi wa fedha zinapata watumiaji.
Abidjan, SmartFin inajipenyeza katika pengo hilo. Kampuni hiyo inaeleza kuwa ilianzishwa mwaka 2022 nchini Côte d’Ivoire ili kuwasaidia watumiaji kudhibiti tena fedha zao binafsi na kubadilisha mapato yao hatua kwa hatua kuwa mali endelevu. Tovuti yake inaeleza kuwa huduma hiyo ni programu ya fedha binafsi na usimamizi wa mali, inayopatikana kwenye simu na pia kupitia tovuti.
Fintech ya Côte d’Ivoire katika makutano ya akiba na elimu ya fedha
Mradi huo unategemea wazo rahisi: ukijifunza kufuatilia matumizi yako, kupanga bajeti, kuweka akiba mara kwa mara na kuwekeza kwa utaratibu, unapunguza hatari ya kuyumba kifedha. Kwenye tovuti yake, SmartFin inaeleza kuwa inatoa tathmini ya hali ya kifedha, zana ya bajeti na mipango ya kuweka akiba. Katika masharti yake ya matumizi, kampuni hiyo inabainisha kuwa inafanya kazi na washirika wanaodhibitiwa kisheria, hususan taasisi zinazotoa fedha za kielektroniki zilizosajiliwa na BCEAO, pamoja na kampuni za bima zinazofuata Kanuni ya CIMA, mfumo wa pamoja wa bima katika nchi kadhaa za Afrika.
Faida ya mfumo huo pia inatokana na mwelekeo wake wa kielimu. Katika ripoti yake ya 2024 kuhusu huduma za kifedha za kidijitali, BCEAO inaeleza kuwa changamoto zinazoendelea katika UEMOA zinajumuisha uelewa mdogo wa fedha miongoni mwa sehemu ya wananchi, pamoja na hatari za usalama wa mtandao, ulaghai na miundombinu ambayo bado haitoshi vijijini. Kwa maneno mengine, teknolojia inaendelea kusonga mbele, lakini haichukui nafasi ya kujifunza misingi mizuri ya fedha. Hasa katika eneo hili ndipo programu kama SmartFin zinapotaka kujikita.
Kampuni hiyo pia inatoa njia za kuweka akiba kwa mpangilio, kwa kutumia changamoto zinazosisitiza kufanya hivyo mara kwa mara na kwa nidhamu. Bidhaa zake zinajumuisha mipango ya akiba, sanduku la fedha la kielektroniki na taratibu zinazokusudiwa kumsaidia mtumiaji kuona kiasi anachoweza kutumia. Mfumo huo si wa kuvutia sana kama mkopo wa haraka, lakini unakidhi hitaji muhimu: kujifunza kuahirisha matumizi ili kulinda mradi. Katika mazingira ambamo matumizi kwa mkopo bado ni ya kawaida, mtazamo huo unaweza kusaidia kulinda kaya.
Hata hivyo, mfumo huo unadhibitiwa. SmartFin inaeleza kuwa inategemea washirika wa kiufundi na kifedha ambao tayari wanasimamiwa kisheria, na nyaraka zake za matumizi zinakumbusha kuwa E-caisse haichukuliwi kuwa akaunti ya kawaida ya akiba ya benki. Ufafanuzi huu ni muhimu. Unakumbusha kuwa katika fintech, ahadi ya huduma nzuri kwa mtumiaji haiondoi wajibu wa kufuata kanuni za tahadhari. Katika UEMOA, BCEAO inafanya kazi ya kurekebisha mfumo wa fedha za kielektroniki ili kudhibiti vyema ubunifu, kuimarisha usalama na kuwalinda watumiaji.
Ukuaji wa zana hizi nchini Côte d’Ivoire unafichua nini
Mafanikio ya kiasi ya suluhisho za aina hii yanaeleza jambo fulani kuhusu uchumi wa Côte d’Ivoire wa sasa. Nchi ina idadi kubwa ya wakazi wa mijini waliochangamka, tabaka la kati linalopanuka na mfumo wa kidijitali unaoonekana zaidi kuliko miaka michache iliyopita. Mamlaka ziliwaangazia pia startup 20 za Côte d’Ivoire kwenye VivaTech 2024, mjini Paris, katika ujumbe ulioongozwa na mawaziri wanaohusika na vijana na teknolojia ya kidijitali. Ushiriki huo si jambo dogo: unaonyesha nia ya kutumia teknolojia ya kidijitali kama kichocheo cha ushindani, ikiwemo katika sekta ya fedha.
SmartFin imenufaika na mwelekeo huo. Ushiriki wake katika mikutano ya kimataifa unaonyesha azma pana zaidi: kuibua bidhaa za kifedha zilizoundwa Abidjan kwa ajili ya soko la Côte d’Ivoire, kisha Afrika Magharibi. Mradi huo si wa pekee. BCEAO inahesabu kuwa mwaka 2024 huduma za kifedha za kidijitali katika UEMOA ziliendelea kuongezeka, zikiwa na mipango 69 mwishoni mwa mwaka na ongezeko kubwa la idadi na thamani ya miamala. Hii inathibitisha kuwa soko la kikanda linajengeka katika malipo, akiba ya kidijitali na usambazaji wa huduma za kifedha.
Kwa kaya, umuhimu wake ni wa moja kwa moja kabisa. Wafanyakazi wanapata zana ya kufuatilia gharama zao, watu waliojiajiri wanaweza kusawazisha mapato yao vizuri zaidi, na watu wenye akiba ndogo wanaweza kujenga mazoea thabiti zaidi. Kwa upande mwingine, upatikanaji katika maeneo ya vijijini bado unategemea vifaa vya kidijitali, ubora wa mawasiliano na uwezo wa kutumia huduma hizo. BCEAO inakumbusha kuwa miundombinu ya umma isiyotosha na kukosekana kwa mfumo wa utambulisho wa kidijitali uliolinganishwa ni vikwazo. Kwa hiyo, teknolojia ya kidijitali haiondoi tofauti; inazihamishia kwingine ikiwa hakuna msaada unaohitajika.
Kisiasa na kiuchumi, kuongezeka kwa zana za usimamizi wa bajeti pia ni sehemu ya sera za umma za Côte d’Ivoire kuhusu ujumuishaji wa kifedha. Ripoti ya 2024 ya APIF inataja hatua iliyofikiwa katika Programu ya Kitaifa ya Elimu ya Fedha na shughuli za uhamasishaji kuhusu kupanga matumizi, kuzingatia bajeti na kuzuia madeni kupita kiasi. Mfumo huo unatoa mtazamo muhimu: fintech za ndani hazichukui nafasi ya Serikali wala wasimamizi, lakini zinaweza kuendeleza sera zao kupitia matumizi halisi.
Mwelekeo wa Côte d’Ivoire unaovuka mipaka ya nchi
Katika kiwango cha Afrika Magharibi, suala hili linahusu zaidi ya Côte d’Ivoire pekee. UEMOA inaelekea kwenye mifumo ya malipo inayounganishwa zaidi, huku BCEAO ikiimarisha usimamizi wa fedha za kielektroniki. Katika mwelekeo huu, startup zinazoweza kuunganisha ushauri wa kifedha, usambazaji wa kidijitali na ushirikiano unaodhibitiwa kisheria zinaweza kupata nafasi ya kudumu. Hii ni mojawapo ya maeneo yanayounganisha ubunifu wa ndani na muundo wa kikanda.
Wigo wa bara zima pia uko wazi. Katika nchi kadhaa za Afrika, ujumuishaji wa kifedha unaendelea kuimarika, lakini elimu ya fedha bado ni eneo lililosahaulika. Suluhisho zinazosisitiza nidhamu ya kuweka akiba, kuonyesha matumizi na kujitegemea katika kupanga bajeti zinakidhi hitaji linalohusu maeneo mengi, kuanzia pwani hadi miji mikuu ya ndani. Côte d’Ivoire, kutokana na uzito wake wa kiuchumi kikanda na mfumo wake wa kidijitali unaokua, inaweza kuwa eneo la majaribio, mradi tu ubunifu usichanganywe na udhibiti legevu.
Kwa hiyo, mambo mawili yanayopaswa kufuatiliwa baadaye ni upanuzi wa huduma za SmartFin nje ya soko la Côte d’Ivoire pekee, na pia mabadiliko ya mfumo wa kikanda wa huduma za kifedha za kidijitali. BCEAO tayari imesema kuwa marekebisho ya mfumo wa fedha za kielektroniki yanalenga kuwalinda vyema watumiaji na kuhakikisha miamala iko salama. Katika Côte d’Ivoire, ambayo mji mkuu wake ni Yamoussoukro lakini mapigo yake ya kiuchumi hupimwa pia Abidjan, suala sasa ni kujua iwapo elimu ya fedha ya kidijitali inaweza kugeuka kutoka mpango wenye matumaini na kuwa mazoea ya watu wengi.



