Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
Benki kwa simu si huduma ya ziada tu tena
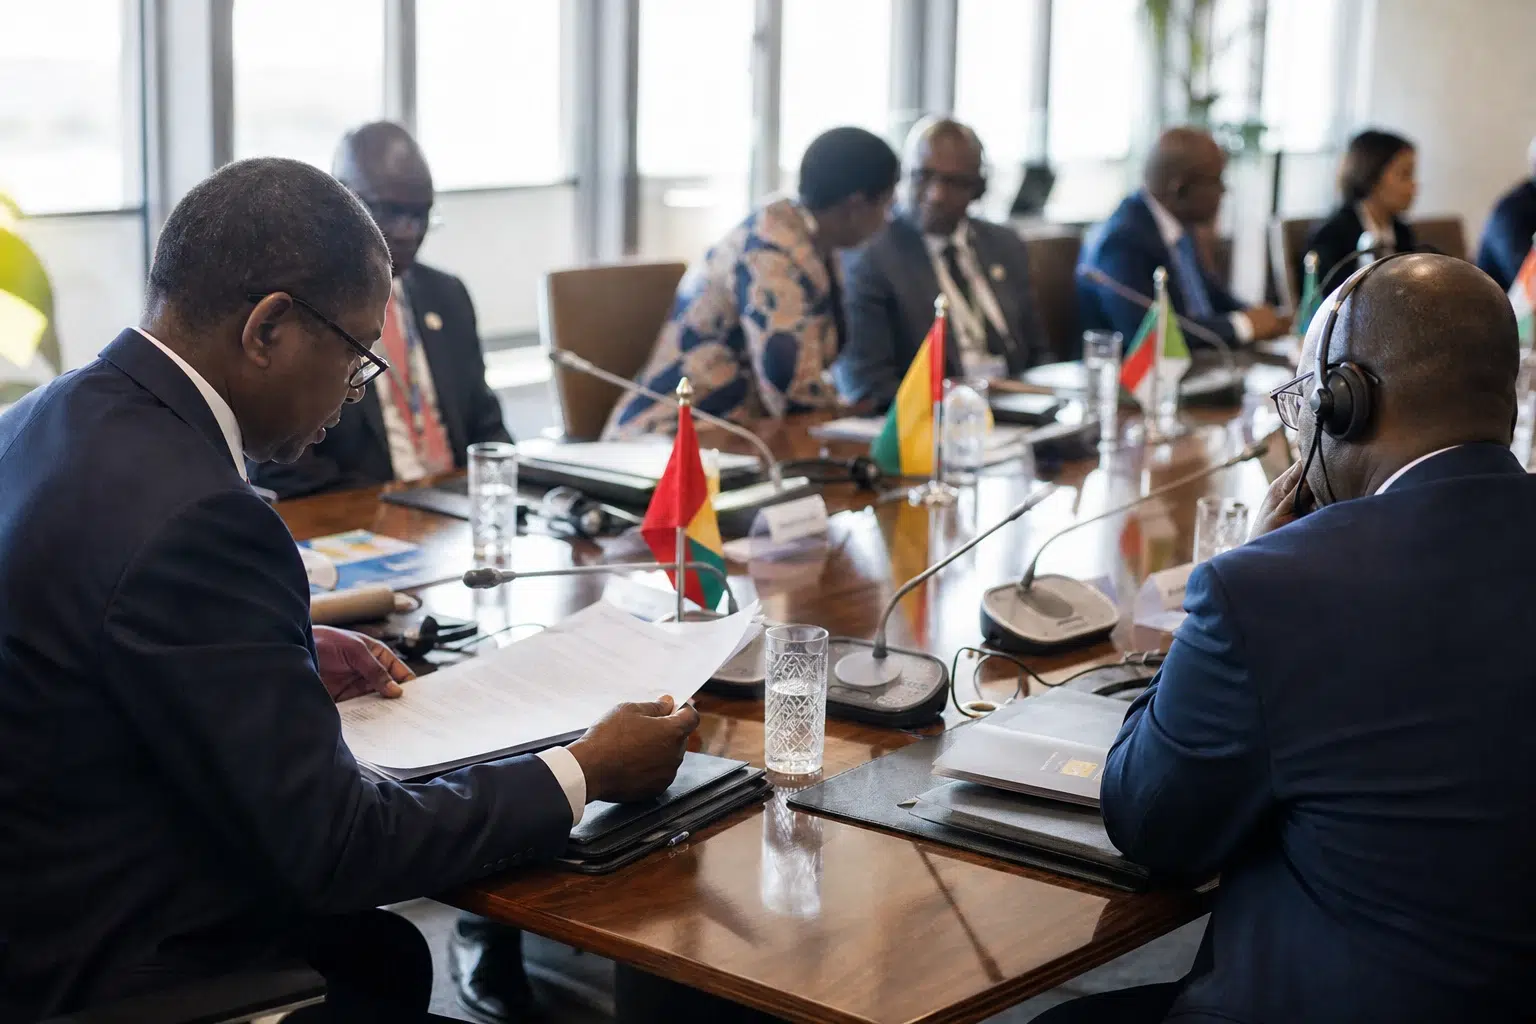
Katika eneo la UEMOA, simu imekuwa kaunta ya benki, sefu na wakati mwingine njia pekee ya kufungua akaunti. Kwa wateja wa mijini, hili hupunguza misururu ya kusubiri. Kwa kaya za miji midogo na maeneo ya vijijini, linaweza hasa kuzuia safari ya gharama kubwa hadi tawi lililo karibu zaidi. Katika muktadha huu, kampuni tanzu za BCP za Afrika Magharibi zinaendeleza hatua mpya katika huduma zao za kidijitali.
Jambo lililo hatarini ni zaidi ya urahisi pekee. Katika UEMOA, inayojumuisha Benin, Burkina Faso, Côte d’Ivoire, Guinea-Bissau, Mali, Niger, Senegal na Togo, suala si kufungua akaunti tu. Pia ni kufanya huduma za benki zipatikane kwa urahisi zaidi, ziwe za haraka na salama zaidi katika eneo moja la kifedha, linalotumia faranga ya CFA inayotolewa na BCEAO.
Uzinduzi uliopangwa kwa nchi nane na soko la tisa nchini Niger
Banque Atlantique ipo katika nchi zote nane za UEMOA na inajitaja kuwa kundi la tatu kwa ukubwa wa benki katika eneo hilo kwa sehemu ya soko. Benki hiyo pia inasema inategemea kampuni tanzu zinazobobea katika bima, benki ya uwekezaji na usimamizi wa mali. Kwa upande wake, BIA Niger imekuwa sehemu ya kundi la BCP tangu ununuzi wake ulipokamilika mwaka 2017; ina historia ndefu nchini humo na mtandao wa matawi unaoendelea kupanuka.
Mtandao huu wa kikanda ni muhimu. Katika muungano ambako mitiririko ya fedha ya kuvuka mipaka, uhamishaji wa fedha za familia na malipo ya wafanyabiashara hupita kati ya miji mikuu, korido za usafirishaji na masoko ya mipakani, ubunifu wa benki unaozinduliwa kwa wakati mmoja katika nchi kadhaa unaweza kuleta manufaa ya kiwango kikubwa. Lakini pia lazima uendane na hali za eneo husika: kiwango cha upatikanaji wa simu, ubora wa mtandao, matumizi ya wateja na kanuni za kitaifa zinazosimamiwa na BCEAO.
Mabadiliko yanayoletwa na vipengele vitatu vipya
Hatua ya kwanza ni usajili unaofanyika mtandaoni kwa asilimia 100. Mantiki yake ni rahisi: mtu anayetaka kuwa mteja anaweza kuomba kufunguliwa akaunti kupitia simu yake janja, kutuma nyaraka zake na kufuatilia ombi lake bila kwenda tawi. Banque Atlantique inaeleza kipengele hiki kama mchakato wa “Kuwa Mteja” unaofanyika kikamilifu kwa njia ya kidijitali. Kwa vitendo, kinapunguza kikwazo kikubwa katika masoko ya benki ya Afrika Magharibi: muda na gharama ya kufika tawi.
Kipengele cha pili kinahusu usalama. “Kifaa kinachoaminika” huunganisha programu na kifaa anachotumia mteja kwa kawaida. Hii ni njia ya kupunguza miunganisho kutoka kwenye vifaa visivyojulikana na kuimarisha ulinzi wa akaunti. Kipengele cha tatu, e-PIN, huongeza nambari ya siri ya binafsi ili kuthibitisha miamala nyeti. Kwa pamoja, vipengele hivi vinashughulikia jambo kuu katika benki kwa simu: kadiri matumizi yanavyokuwa rahisi, ndivyo mifumo ya uthibitishaji inavyopaswa kuwa imara zaidi.
Muda wa uzinduzi huu una umuhimu. BCEAO imeandika kuhusu ukuaji endelevu wa huduma za kifedha za kidijitali katika Muungano huo. Ripoti yake ya 2024 inaonyesha mipango 69 ya kutoa fedha kupitia simu za mkononi kufikia tarehe 31 Desemba 2024, akaunti milioni 248 za fedha za kielektroniki na ongezeko kubwa la maeneo ya malipo ya wafanyabiashara. Kwa maneno mengine, soko halikui kwa ukubwa pekee; linajipanga zaidi katika matumizi ya mara kwa mara na mtandao mpana zaidi wa wafanyabiashara.
Jibu kwa matarajio ya wateja na wasimamizi wa sekta
Kwa benki yenye matawi, simu huwezesha kuwafikia wateja ambao hawaingii kwa hiari katika tawi. Hawa ni pamoja na vijana wanaofanya kazi, watu waliojiajiri, wafanyabiashara na wafanyakazi wanaotaka kusimamia miamala yao nje ya saa za kazi za matawi. Katika mazingira ambamo BCEAO inahimiza ujumuishaji wa kifedha na matumizi ya teknolojia ya kidijitali, benki zinahamasishwa kutoa huduma rahisi zaidi, bila kupuuza udhibiti wa hatari.
Kwa wateja waliounganishwa zaidi kidijitali, faida iko wazi: makaratasi machache, kusubiri kwa muda mfupi na uhuru zaidi. Kwa wengine, kikwazo bado ni kupata simu janja inayooana na programu, mtandao thabiti na ujuzi wa kutosha wa kidijitali. Hapo ndipo pengo halisi lilipo. Teknolojia ya kidijitali haiondoi matawi mara moja; inabadilisha kitovu cha matumizi na kuzilazimisha benki kuwaongoza wateja kupitia elimu, usaidizi na kujenga imani.
Nchini Niger, suala hili lina umuhimu wa kipekee. BIA Niger inasisitiza historia yake ndefu, nafasi yake katika huduma kwa kampuni na wateja wa kiwango cha juu, pamoja na jukumu lake katika kufadhili miradi muhimu. Katika nchi yenye mahitaji makubwa ya ufadhili na miundombinu ya benki iliyosambazwa kwa viwango visivyo sawa, kupanua huduma za simu kunaweza kusaidia watu binafsi na kampuni, mradi njia za kidijitali ziwe za kuaminika na ziunganishwe vizuri na mifumo ya malipo ya eneo husika.
Zaidi ya kusasisha programu, ni ishara ya kikanda
Uzinduzi huu unaashiria jambo pana zaidi kuhusu sekta ya fedha ya Afrika Magharibi. Ushindani hautegemei tena idadi ya matawi au ukubwa wa mizania pekee. Pia unategemea uwezo wa kutoa huduma endelevu kwa mteja, zilizo salama na zinazoendana na matumizi ya simu. Katika eneo ambamo mamlaka za kifedha zinatafuta kuimarisha ujumuishaji wa kifedha na malipo ya kidijitali yanazidi kutumika, ubunifu wa benki unakuwa nyenzo ya kujiweka katika nafasi nzuri kikanda.
Kundi la BCP limekuwa likitekeleza mkakati wa kupanuka barani Afrika kwa miaka kadhaa, likitegemea kampuni zake tanzu kusini mwa Sahara. Uwepo wake barani Afrika hauishii kwenye benki za rejareja; unajumuisha pia benki ya uwekezaji, bima na usimamizi wa mali. Katika muundo huu, kuweka huduma za programu za simu katika mfumo wa kidijitali si jambo la kujipamba tu. Kunasaidia kuunganisha uhusiano na wateja katika masoko kadhaa huku kukihifadhi mizizi tofauti ya kitaifa.
Hatua inayofuata itategemea utekelezaji: kasi ya uzinduzi katika kila nchi, ubora wa msaada kwa wateja, uwezo wa mifumo kufanya kazi pamoja na huduma nyingine za malipo na uwezo wa kudumisha kiwango cha juu cha usalama. Katika UEMOA, huduma za benki za kidijitali tayari zimekuwa sehemu ya soko. Sasa swali kuu ni taasisi zipi zitaweza kuzifanya kuwa kichocheo endelevu cha upatikanaji, ufanisi na imani.