Quand le corridor de la mer Noire vacille, les acheteurs se déplacent
Le blé ne manque pas seulement dans les silos. Il manque aussi de certitudes dans les ports, sur les routes maritimes et dans les contrats. Pour l’Égypte, premier importateur mondial de cette céréale, chaque perturbation en mer Noire oblige à arbitrer entre prix, délais et sécurité d’approvisionnement.
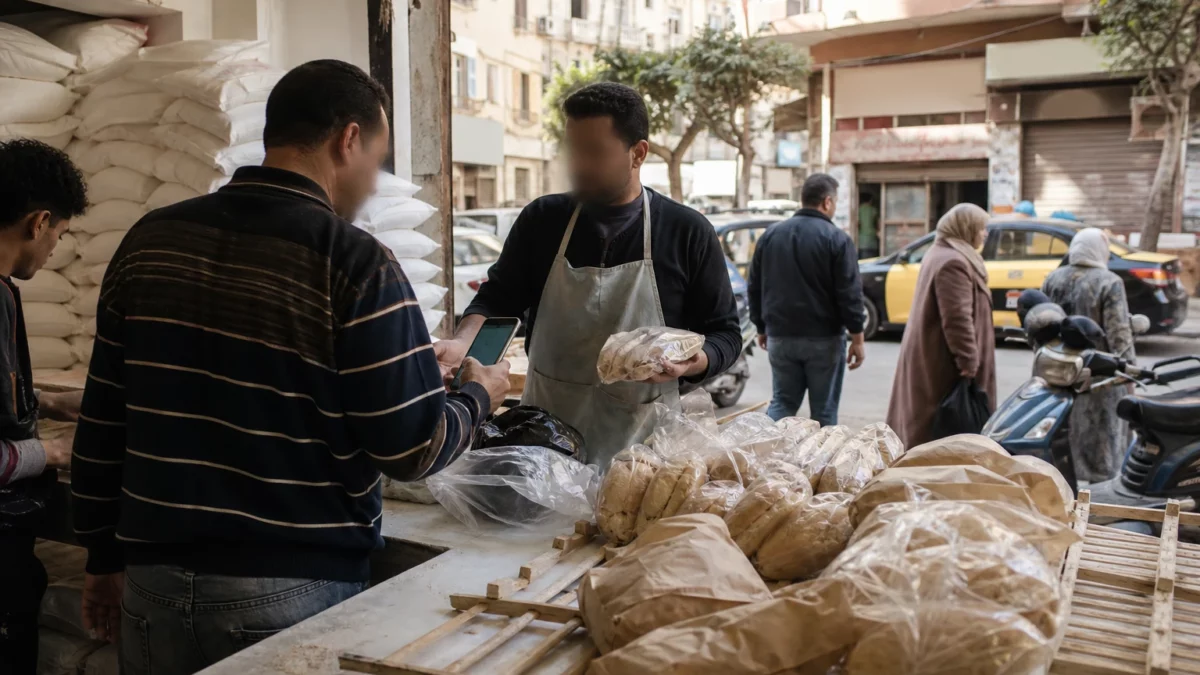
Cette tension n’a rien d’abstrait pour les ménages égyptiens. Le pain subventionné reste un point d’équilibre social majeur, dans un pays où la demande intérieure dépasse largement la production locale. Les autorités cherchent donc à diversifier les origines, afin de ne pas dépendre d’un seul couloir logistique ni de deux fournisseurs devenus dominants.
Depuis Le Caire, la stratégie est claire : garder ouvertes plusieurs options. La France, la Roumanie et la Bulgarie figurent désormais parmi les origines que les acheteurs égyptiens regardent de plus près, au moment où les expéditions venues de Russie et d’Ukraine restent exposées aux frappes sur les infrastructures portuaires et les navires en mer Noire. Les données commerciales confirment que l’Égypte reste un acheteur massif de blé, avec 8,8 millions de tonnes importées entre juillet 2025 et janvier 2026, dont 5,28 millions de Russie et 2,16 millions d’Ukraine, soit l’essentiel du total.
Le Caire ouvre la porte à d’autres origines
Le 20 septembre, le ministre égyptien de l’Approvisionnement, Sherif Farouk, a indiqué que son pays attendait une cargaison de 50 000 tonnes de blé français et entendait poursuivre ses achats auprès de la France, mais aussi d’autres fournisseurs européens. Cette orientation n’est pas un tournant brutal. C’est plutôt un ajustement pragmatique, dans un marché où la disponibilité compte autant que le prix.
Les chiffres expliquent ce mouvement. Selon le rapport agricole du département américain de l’Agriculture, l’Égypte a importé 8,8 millions de tonnes de blé entre juillet 2025 et janvier 2026. Sur cette période, la Russie a fourni 5,28 millions de tonnes et l’Ukraine 2,16 millions. À eux deux, les deux voisins de la mer Noire ont représenté environ 84,5 % des achats égyptiens. Cette concentration rend le pays vulnérable aux hausses de fret, aux retards d’embarquement et aux ruptures ponctuelles de cargaisons.
La France n’est pas un nouvel entrant, mais elle revient dans une fenêtre commerciale plus favorable. FranceAgriMer a indiqué que les exportations françaises de blé tendre avaient rebondi en 2025/26, avec 3,8 millions de tonnes expédiées sur les trois premiers mois de campagne. Les perspectives européennes vont dans le même sens, car les exportations de blé tendre français vers l’Égypte restent suivies de près par les opérateurs du bassin méditerranéen. Pour les acheteurs égyptiens, ce blé offre une alternative lorsque la mer Noire devient trop risquée ou trop chère.
La relation bilatérale entre Le Caire et Paris donne aussi un cadre politique à cette évolution. Les échanges agricoles entre les deux pays continuent d’être discutés au plus haut niveau, y compris sur les technologies, les chaînes d’approvisionnement et les investissements. Autrement dit, le commerce du blé ne se joue pas seulement sur les quais. Il se construit aussi dans les discussions institutionnelles et dans la capacité des opérateurs à garantir des volumes réguliers.
Une diversification utile, mais pas encore une rupture
Pour l’Égypte, élargir le panier des fournisseurs réduit le risque d’un choc brutal. Le pays peut ainsi amortir les effets des attaques contre les ports, les terminaux céréaliers et les navires en mer Noire, qui ont perturbé les flux de Russie et d’Ukraine depuis l’été 2026. Les marchés ont réagi à cette instabilité par une hausse des primes de risque, une montée des coûts d’assurance et des arbitrages plus prudents des importateurs.
Mais la diversification ne supprime pas les contraintes. Le blé français, comme le blé roumain ou bulgare, doit rester compétitif. Il doit aussi être disponible au bon moment, dans les bonnes qualités et avec des conditions de livraison fiables. C’est là que la bataille commerciale se gagne ou se perd. Les acheteurs publics égyptiens, qui pilotent une grande partie des volumes destinés au pain subventionné, recherchent moins une origine symbolique qu’une combinaison stable de prix, de qualité et de calendrier.
Sur le terrain intérieur, l’enjeu est direct. Le ministère égyptien de l’Approvisionnement affirme disposer d’un stock de blé couvrant environ six mois. Cette marge donne du temps, mais pas de confort durable. L’Égypte doit aussi composer avec une consommation nationale élevée, une production locale insuffisante et une pression permanente sur les finances publiques liées à la subvention du pain.
Pour la filière française, cette séquence ouvre une fenêtre, mais pas un acquis. Les exportateurs de l’Hexagone peuvent regagner des parts de marché si les tensions en mer Noire durent. En revanche, la concurrence restera vive, car la Russie conserve des coûts logistiques très avantageux et l’Ukraine cherche à maintenir ses débouchés malgré la guerre. La France devra donc défendre ses volumes par la régularité, la qualité et la fiabilité des livraisons.
À l’échelle africaine, le sujet dépasse l’Égypte. Il rappelle que la sécurité alimentaire du continent dépend encore fortement de routes maritimes extérieures à l’Afrique et de quelques bassins exportateurs. Chaque perturbation dans la mer Noire se répercute sur les marchés du Maghreb, de la Corne de l’Afrique et du Sahel, où la facture des importations pèse sur les budgets publics comme sur les consommateurs. La suite dépendra des prochaines cargaisons, des niveaux de prix dans les semaines à venir et de la capacité des acheteurs égyptiens à transformer une contrainte géopolitique en diversification durable.