الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 ليسوتو
 ناميبيا
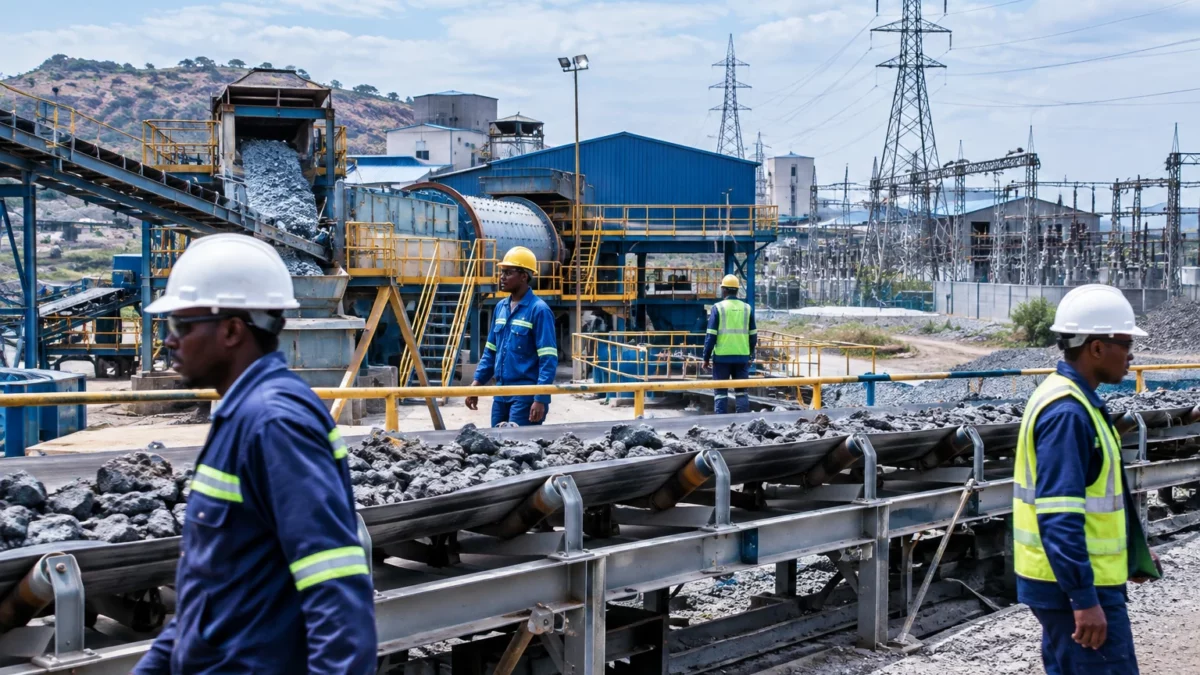
لا يقتصر التحدي التعديني في زيمبابوي على استخراج المزيد. فالبلاد تريد تحويل مواردها إلى عملات أجنبية وإيرادات عامة وأنشطة تصنيع محلي. وترسم التوقعات القطاعية الجديدة ارتفاعًا كبيرًا، لكنها تظل مشروطة بالكهرباء والاستثمارات والأسعار العالمية.
طموح تعديني على مستوى أفريقيا الجنوبية
تعوّل السلطات في هراري منذ عدة سنوات على المناجم لدعم الصادرات. وقد حُدد هدف بلوغ 12 مليار دولار سنويًا في 2019، وكان الموعد الأولي لتحقيقه عام 2023. ولم يتحقق الهدف في ذلك الموعد. وتسعى البلاد الآن إلى تجاوز هذا المستوى عبر زيادة الإنتاج وتحسين استخدام المنشآت القائمة.
تتحرك زيمبابوي في فضاء إقليمي تؤثر فيه الإيرادات التعدينية أيضًا في المبادلات والخيارات الصناعية. وهي عضو في مجموعة التنمية لأفريقيا الجنوبية (SADC)، التي تضم بلدانًا من أفريقيا الجنوبية للتعاون الاقتصادي. ويُعد التصنيع المحلي للمعادن قضية مشتركة في المنطقة، ولا سيما لالتقاط قيمة أكبر قبل التصدير.
توقعات طموحة ينبغي تمييزها عن الإيرادات المسجلة بالفعل
في 16 نوفمبر 2026، عرضت غرفة مناجم زيمبابوي توقعاتها للإيرادات التعدينية، مقدرةً إياها بـ14.6 مليار دولار في 2027، مقابل 13.6 مليار دولار متوقعة في 2026. وأُعلنت هذه التوقعات خلال اجتماع شارك فيه وزير المناجم، بوليت كامبامورا. وهي تستند خصوصًا إلى زيادة الإنتاج، وتحسن الأسعار، وتعاظم ثقة الشركات.
وتتوقع الغرفة أيضًا أن يصل استخدام الطاقة الإنتاجية إلى 91% في 2027، بعد 76% في 2026. ويشير هذا المؤشر إلى نسبة وسائل الإنتاج المركبة التي يُتوقع استخدامها فعليًا. غير أن هذه الأرقام تظل توقعات قطاعية، وليست نتائج مؤكدة. وأورد تقرير قطاع التعدين في زيمبابوي ووسيلة إعلام محلية أخرى التقديرات نفسها.
وتقدم الأرقام المسجلة صورة أكثر واقعية عن الطريق الواجب قطعه. فبحسب البنك المركزي في زيمبابوي، بلغت عائدات صادرات التعدين 7.31 مليارات دولار في 2025، مقابل 5.43 مليارات في 2024. ويُظهر التفصيل الذي نشره البنك تفاوتًا في التطورات بحسب المعادن: فقد ارتفعت عائدات الذهب بقوة، بينما تراجعت عائدات خام الليثيوم. لذلك، لا تعني الزيادة الإجمالية أن جميع الفروع تتقدم بالوتيرة نفسها.
وينبغي أيضًا عدم الخلط بين هذه الصادرات المسجلة بالفعل والإيرادات التعدينية المتوقعة لعامي 2026 و2027. فالبيانات المتاحة لا تسمح بالجزم بأن هذه المؤشرات تغطي النطاق نفسه تمامًا. إذ يقيس البنك المركزي عائدات التصدير بحسب القطاع، بينما يتعلق توقع الغرفة بإيرادات قطاع التعدين. وتؤكد إحصاءات بنك الاحتياطي الزيمبابوي قيمة صادرات 2025 وارتفاعها السنوي.
الكهرباء والتصنيع والعوائد المحلية
تستند آفاق النمو إلى عدة فروع. ويُطرح كل من الفيروكروم والفحم والألماس بوصفه محركًا محتملًا، فيما يظل الذهب والليثيوم مهمين لأداء التعدين في البلاد. لكن زيادة الكميات تتطلب أن تعمل المناجم بانتظام أكبر وأن تمول مشروعاتها. ولا تزال تكلفة الكهرباء وتوافرها، إلى جانب الحصول على رأس المال، من القيود التي يشير إليها العاملون في القطاع.
ويمثل التصنيع المحلي اختبارًا آخر. ففي قطاع الليثيوم، يُفترض أن تحول وحدات جديدة المركزات إلى منتجات أكثر تصنيعًا، مثل كبريتات الليثيوم. كما أعلنت الحكومة عن قيد مرتقب على تصدير المركزات اعتبارًا من 2027. والهدف هو تحفيز المعالجة محليًا، لكن النجاح سيعتمد على دخول المنشآت الخدمة فعليًا، وتوافر إمدادات الطاقة لها، ووجود أسواق تجارية كافية.
يمكن لزيادة الإيرادات التعدينية أن ترفع الإيرادات العامة عبر الإتاوات والضرائب وغيرها من الرسوم. لكن آثارها لا تتوزع تلقائيًا بين الدولة والشركات والمجتمعات القريبة من مواقع التعدين. كما سيكون التوظيف والمشتريات من الموردين المحليين وجودة البنية التحتية عوامل مهمة لقياس العوائد بما يتجاوز أرقام الصادرات.
المؤشر التالي هو الأداء الفعلي في 2026
بالنسبة إلى الزيمبابويين، سيكون الفارق بين التصريحات والنتائج حاسمًا. وستتيح أرقام 2026 التحقق مما إذا كان التقدم المعلن سيتحقق، قبل تقييم هدف 2027. كما ستقدم مؤشرات على قدرة القطاع على زيادة الإنتاج رغم القيود المرتبطة بالطاقة والتمويل.
وعلى مستوى مجموعة التنمية لأفريقيا الجنوبية، تبرز هذه القضية سؤالًا محوريًا أمام الاقتصادات الغنية بالمعادن: كيف يمكن زيادة الصادرات من دون البقاء محصورين في بيع مواد خام قليلة التصنيع؟ تطرح زيمبابوي طموحًا كبيرًا. وسيتوقف مدى تحققه على الإنتاج الفعلي، والقيمة التي تُخلق داخل البلاد، والإيرادات التي تدخل فعليًا إلى المالية العامة، لا على التوقعات وحدها.