
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
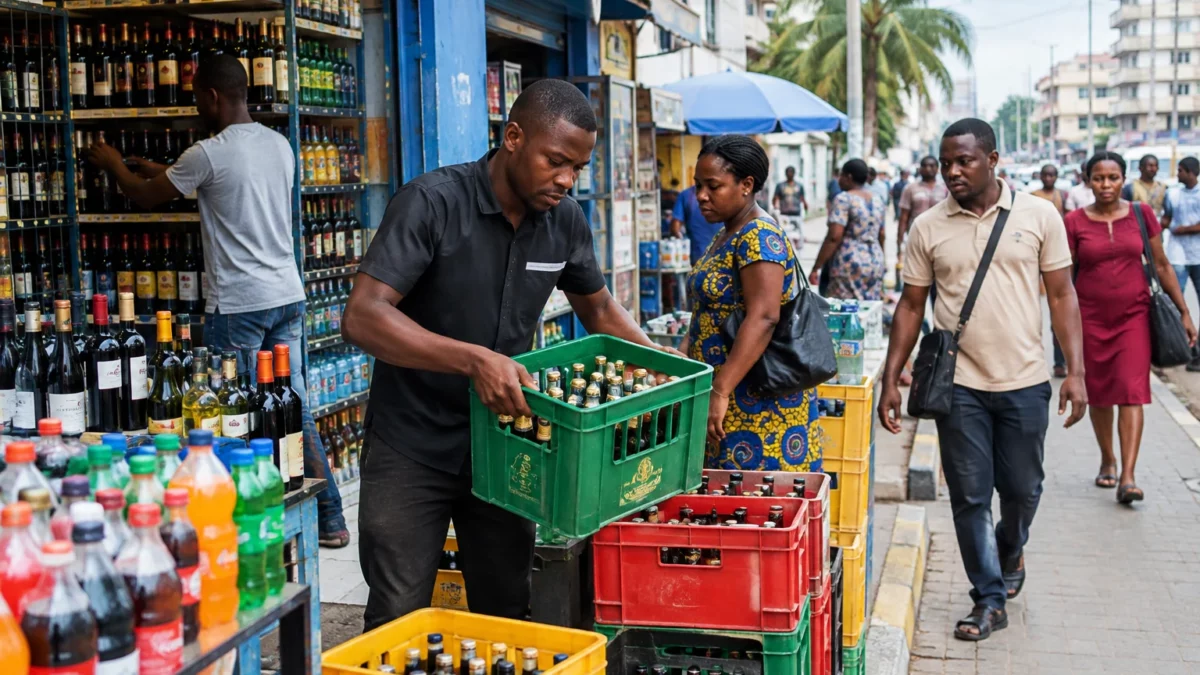
لتمويل أولوياتها من دون السماح بتفاقم العجز، تسعى ساحل العاج إلى تحصيل حصة أكبر من عائدات موارد مستغلة بالفعل، وإلى تشديد الرقابة على المنتجات المباعة في أسواقها. وقد يدرّ إجراءان ضريبيان يستهدفان الذهب وبعض المشروبات 111.3 مليار فرنك أفريقي إجمالاً في 2027، وفقاً للتوقعات المعروضة على البرلمان.
ميزانية متزايدة في ظل قيود إقليمية
تبلغ قيمة مشروع الميزانية الإيفوارية لعام 2027 نحو 18 466,1 مليار فرنك أفريقي، بزيادة 6,4% عن ميزانية 2026. وتعتزم الحكومة خفض العجز العام إلى 3,5% من الناتج المحلي الإجمالي، مقابل 3,8% في 2026، ثم بلوغ السقف الإقليمي البالغ 3% في 2028. وهذا المعيار هو المعتمد لدى الاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA)، الذي تنتمي إليه ساحل العاج.
يناقش النواب الميزانية وملحقها الضريبي في أبيدجان، المركز السياسي والاقتصادي للبلاد. أما ياموسوكرو فهي العاصمة السياسية والإدارية. ويضم النص الضريبي 41 إجراءً موزعة بين تعبئة الإيرادات، ودعم الاستثمار والقدرة التنافسية، والتبسيط، والأحكام الفنية.
ويندرج هذا التوجه المالي ضمن الخطة الوطنية للتنمية 2026-2030. وتتوقع السلطات نمواً اقتصادياً بنسبة 6,6% في 2027. لكن الفجوة بين زيادة النفقات المخطط لها وخفض العجز ستجعل العائد الفعلي من الرسوم الجديدة وقدرة الإدارة على تحصيلها عاملين حاسمين.
الذهب والمشروبات: رافعتان ضريبيتان
اعتمدت لجنة الشؤون الاقتصادية والمالية في الجمعية الوطنية الملحق الضريبي في 13 نوفمبر 2026، وفقاً لوكالة الأنباء الإيفوارية. وعرض وزير الاقتصاد والمالية والميزانية، أداما كوليبالي، الإجراءات وعائداتها المتوقعة. ولا يعني اعتماد اللجنة، بحد ذاته، استكمال جميع المراحل التشريعية وإصدار القانون.
تتعلق الرافعة الأولى بالذهب. إذ يقترح المشروع مراجعة تدريجية للضريبة حسب القيمة، التي تُحتسب بنسبة من قيمة المنتج. وتتراوح النسب المعلنة بين 5% عندما يباع الأونصة بـ1 000 دولار أو أقل، و12% عندما يتجاوز سعرها 6 000 دولار. ويُتوقع أن يضيف الإجراء 69 مليار فرنك أفريقي إلى الإيرادات. ولذلك سيتوقف العائد على الأسعار العالمية والكميات المصرح بها والمصدرة.
أما الإجراء الثاني فيوسع نطاق الوسم الضريبي ونظام المصادقة، المطبقين حتى الآن على التبغ، ليشملا النبيذ والمشروبات الروحية والبيرة والمشروبات الغازية. ويُستثنى الماء. وتتوقع الحكومة تحصيل 42,3 مليار فرنك أفريقي إضافية من هذا الإجراء. ومن شأن الوسم تسهيل تحديد المنتجات الخاضعة للضرائب وتعزيز الرقابة على المنتجات المقلدة والتهريب والاحتيال.
ويبلغ مجموع المبلغين 111,3 مليار فرنك أفريقي. وهذا الرقم توقع للإيرادات، وليس مبلغاً جرى تحصيله بالفعل. وسيتوقف العائد النهائي على تنفيذ القواعد ومتابعة الجهات العاملة وتطور الأسواق.
من سيتحمل التكلفة ومن سيستفيد من الرقابة؟
بالنسبة إلى منتجي الذهب ومصدريه، يربط الجدول التصاعدي العبء الضريبي بصورة أوثق بسعر البيع. فكلما ارتفعت الأسعار، زادت الحصة المقتطعة أيضاً. ويمكن لهذه الصيغة أن تعزز الإيرادات العامة في الفترات المواتية، لكنها تجعل توقعها أكثر تأثراً بتقلبات السوق العالمية. كما أن الشركات الصغيرة والكبيرة لا تمتلك بالضرورة الوسائل نفسها لمتابعة التزامات التصريح وتوثيق معاملاتها.
وفي قطاع المشروبات، يضيف الوسم متطلبات تتبع على المصنعين والمستوردين والموزعين. ويمكن لنظام فعال أن يقلص الأفضلية التي يتمتع بها من يتهربون من الضرائب، وأن يحسن المنافسة لصالح الشركات الملتزمة. في المقابل، ستكون للآليات العملية وتكاليف الامتثال أهمية بالنسبة إلى المنتجين المحليين والمنشآت الصغيرة وتجار التجزئة. وعلى المدى البعيد، قد تطال المستهلكين أيضاً أي زيادة في التكاليف تنعكس على الأسعار؛ غير أن النص المتاح لا يتيح تقدير حجمها.
ويتعلق الأمر أيضاً بالتنفيذ. فالوسم لا يحد من الاحتيال إلا إذا شملت الرقابة القنوات الرسمية وغير الرسمية، من منافذ الاستيراد إلى نقاط البيع. وبالمثل، لا يضمن فرض جدول ضريبي على الذهب وحده تحقيق العائد المعلن؛ إذ يجب أن تكون الإدارة قادرة على التحقق من القيم المصرح بها. لذا ستكون الإيرادات الجديدة اختباراً للقدرة الضريبية بقدر ما ستكون نتيجة آلية لمعدلات الضرائب.
الإيرادات الطبيعية والاستثمار العام
وينص حكم آخر على تخصيص جزء من الإيرادات التي تعود إلى الدولة من الموارد الطبيعية للصندوق السيادي الاستراتيجي لتنمية ساحل العاج (FSD-CI). وقد أُنشئ الصندوق بموجب مرسوم في أبريل 2026، وتتمثل مهمته في إدارة الأصول العامة وتعزيز قيمتها والمساهمة في تمويل مشاريع البنية التحتية والاستثمارات التي تُعد استراتيجية.
وهكذا تصبح الصلة بين الضرائب والاستثمار محوراً أساسياً: فالإيرادات الإضافية قد تدعم الأولويات العامة، فيما يهدف تخصيص جزء من عائدات الموارد الاستخراجية إلى توجيه هذه الثروة نحو مشاريع طويلة الأجل. وبالنسبة إلى الإيفواريين، سيكون التحدي معرفة كيفية تحصيل الأموال وتخصيصها والرقابة عليها، والمشاريع التي ستستفيد منها فعلياً.
وعلى مستوى غرب أفريقيا، يندرج الجدول المالي الإيفواري ضمن الهدف المشترك لأعضاء الاتحاد الاقتصادي والنقدي لغرب أفريقيا المتمثل في احتواء العجز. وينبغي متابعة المسار المعلن لخفضه إلى 3% من الناتج المحلي الإجمالي في 2028، وكذلك انتقال الملحق الضريبي من المناقشة البرلمانية إلى التطبيق. وسيتيح العائد الفعلي من الضرائب على الذهب والمشروبات قياس مدى نجاح هذه الأدوات الجديدة في تعزيز الإيرادات بصورة مستدامة، من دون إثقال الأنشطة الملتزمة بأعباء غير متناسبة.



