الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
قد تؤدي ميزانية محل خلاف قبل إقرارها إلى تعقيد التخطيط للخدمات العامة والاستثمارات وتمويل الدولة. وفي السنغال، يدور الخلاف حول المبالغ المقررة لعام 2027، وكذلك حول البيانات التي ينبغي اعتمادها لحسابها.
خلاف بدأ مع الميزانية التكميلية لعام 2026
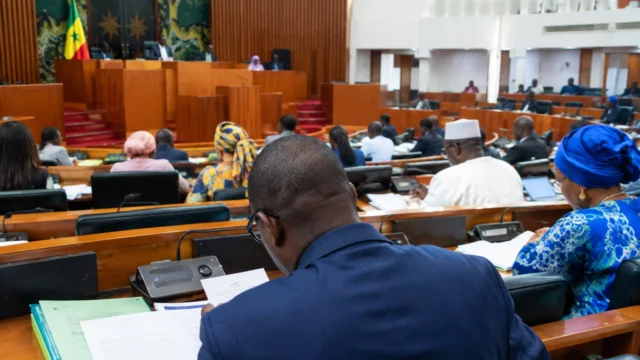
تتمحور المسألة حول قانون المالية التكميلي (LFR)، وهو النص الذي يعدّل الإيرادات والنفقات التي سبق إقرارها خلال السنة. وفي 3 نوفمبر 2026، رفضت الجمعية الوطنية مشروع قانون المالية التكميلي لعام 2026، بعد إقرار اقتراح أولي برفضه. وأفادت وكالة الأنباء السنغالية (APS) بأن نوابا شككوا في صدقية التوقعات المالية. وبالتالي، لم يسبق الرفضَ فحصٌ مفصل لكل إجراء في جلسة عامة.
وتختلف وزارة المالية واللجنة البرلمانية بشأن تبعات هذا التصويت. وترى اللجنة أن فرضيات قانون المالية التكميلي المرفوض لا يمكن أن تكون مرجعا لميزانية 2027، وتطالب بإطار جديد يستند إلى قانون المالية الأصلي لعام 2026. وترد الوزارة بأن رفض قانون مالية تكميلي لا يؤدي تلقائيا إلى سحب مشروع ميزانية العام التالي. وتستشهد، على وجه الخصوص، بالجدول الزمني للميزانية لعام 2025، حيث أُقرت الميزانية الأصلية لعام 2026 قبل قانون مالية تكميلي ثان لعام 2025.
وقد أوردت المؤسسات المعنية هذه المواقف، إذ تدافع كل منها عن قراءتها للإجراءات. لذا، يتعلق الخلاف بجودة التوقعات، وبكيفية تفسير البرلمان والحكومة لدور كل منهما في إعداد الميزانية.
اللجنة لا تمنح موافقتها
في السبت 14 نوفمبر، بحثت لجنة المالية والرقابة على الميزانية في الجمعية الوطنية ميزانية 2027 للوزارة المكلفة بالاقتصاد والمالية والميزانية والتخطيط، إلى جانب النفقات المشتركة للدولة. ولم توافق على هذه الاعتمادات. ودافع الوزير المكلف بالميزانية، باسيرو سار، عن المشروع أمام النواب.
ورصد المشروع للوزارة المعنية 1 170 مليار فرنك من عملة CFA كاعتمادات التزام، و1 119 مليار كاعتمادات دفع. وتحدد الأولى سقف النفقات التي يمكن للإدارة الالتزام بها؛ أما الثانية فتشير إلى المدفوعات المقررة خلال السنة المالية. وقدرت النفقات المشتركة بـ913,97 مليار كاعتمادات التزام، مقابل 289,29 مليار كاعتمادات دفع. وتصف هذه المبالغ فئات مختلفة، ولا ينبغي جمعها كما لو كانت مخصصة واحدة.
كما اعترض النواب على تأخر تقديم الوثائق أو عدم اكتمالها، وأشاروا، وفق محاضر المناقشات، إلى وجود تناقضات بين بعض المستندات. وأعلنت الجمعية الوطنية أيضا رفض عدة مشاريع أخرى للميزانيات والإيرادات في 7 نوفمبر. وهكذا، يأتي تصويت 14 نوفمبر في سياق عملية برلمانية أوسع، لا في إطار خلاف منفرد بشأن وزارة واحدة.
ولا يعادل الرفض في اللجنة، بمفرده، الرفض النهائي للميزانية من جانب الجمعية الوطنية بكامل هيئتها. لكنه يشير إلى أن جزءا من العمل البرلماني لم يفض إلى اتفاق بشأن التوقعات والوثائق المقدمة. وستعتمد الخطوات التالية على مسار المشروع في الهيئات البرلمانية وردود الحكومة.
توقعات تؤثر في الخيارات العامة
للنقاش التقني آثار ملموسة. فتوقعات الإيرادات تحدد الموارد التي تعتقد الدولة أنها تستطيع حشدها. ثم تؤثر فرضيات النفقات والعجز والتمويل في مواعيد الاستثمارات وسداد مستحقات الموردين ودعم الخدمات العامة. وعندما تكون أسس الحساب موضع خلاف، تقل الضمانات المتاحة للنواب لتقييم الخيارات المطروحة.
وينص مشروع قانون المالية لعام 2027، المنشور على البوابة العامة «فيه بوبليك السنغال»، على عجز قدره 1 351,7 مليار فرنك من عملة CFA، أي 4,7 % من الناتج المحلي الإجمالي. كما يتضمن نفقات بقيمة 7 363,7 مليار واحتياجات تمويلية قدرها 6 608,7 مليار. وهذه الأرقام توقعات واردة في المشروع وليست نتائج محققة. وتعتمد مصداقيتها على الفرضيات المعتمدة وقدرة الدولة على حشد الإيرادات المعلنة.
ولن تكون عواقب التعطل واحدة على الجميع. فالإدارات المركزية تحتاج إلى تخطيط التزاماتها، كما تحتاج الشركات المتعاملة مع الدولة إلى وضوح بشأن المدفوعات. أما الأسر، فقد تلمس آثار الخيارات في الخدمات والتحويلات الاجتماعية والاستثمارات المحلية. وقد تؤثر التأخيرات أو التغييرات في الجدول الزمني أيضا بدرجة أكبر على السلطات المحلية والأنشطة الاقتصادية خارج داكار، حيث يعتمد الوصول إلى الخدمات العامة غالبا على مشاريع تمولها الدولة.
ويزيد السياق من أهمية الرقابة البرلمانية. إذ يستهدف الإطار المقدم لعام 2027 خفض العجز مقارنة بنسبة 7,6 % المتوقعة لعام 2026 في مشروع قانون المالية التكميلي المرفوض. وتظل هذه المقارنة استرشادية: فهي تقارن توقعا تكميليا محل خلاف بهدف وارد في مشروع جديد. ولا تكفي وحدها للاستنتاج بأن المالية العامة ستسير بالفعل على هذا المسار.
مسألة ثقة تتجاوز داكار
السؤال المحوري الآن هو ما إذا كانت الحكومة والنواب قادرين على الاتفاق على أساس موثق ومتسق وقابل للتحقق. وقد يؤدي تعديل الفرضيات أو تقديم المستندات المطلوبة إلى توضيح النقاش. أما إذا طال أمد المواجهة، فقد يقل الوقت المتاح لدراسة الأولويات ويصبح تخطيط النفقات أقل وضوحا.
وتهم هذه التطورات أيضا الشركاء الاقتصاديين للسنغال والجهات المعنية بالاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA)، الذي يضم 8 دول تتقاسم، من جملة أمور، عملة الفرنك من عملة CFA وقواعد مشتركة للرقابة على الميزانية. وتظل القرارات الوطنية من اختصاص المؤسسات السنغالية، لكن مسار العجز والاحتياجات التمويلية وشفافية الحسابات تحظى بمتابعة على المستوى الإقليمي.
وبالنسبة إلى السنغاليين، لا تقتصر المسألة على معرفة أي النصوص سيُعتمد. بل تتعلق أيضا بفهم البيانات التي ستستند إليها الخيارات العامة، والنفقات التي ستُحمى إذا اختلفت الإيرادات عن التوقعات. لذلك، ينبغي أن تقدم المرحلة المقبلة من النقاش بشأن الميزانية إجابات عن الفرضيات والوثائق الناقصة وجدول المناقشة، من دون الخلط بين إقرار اللجنة والقرار النهائي للبرلمان.
المصادر التي تمت مراجعتها: الجمعية الوطنية للسنغال، أعمال لجنة المالية؛ الجمعية الوطنية، التصويت على مشاريع ميزانية 2027؛ وكالة الأنباء السنغالية، رفض قانون المالية التكميلي لعام 2026؛ وزارة المالية، الموقف من إطار ميزانية 2027؛ فيه بوبليك السنغال، مشروع قانون المالية لعام 2027.