
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
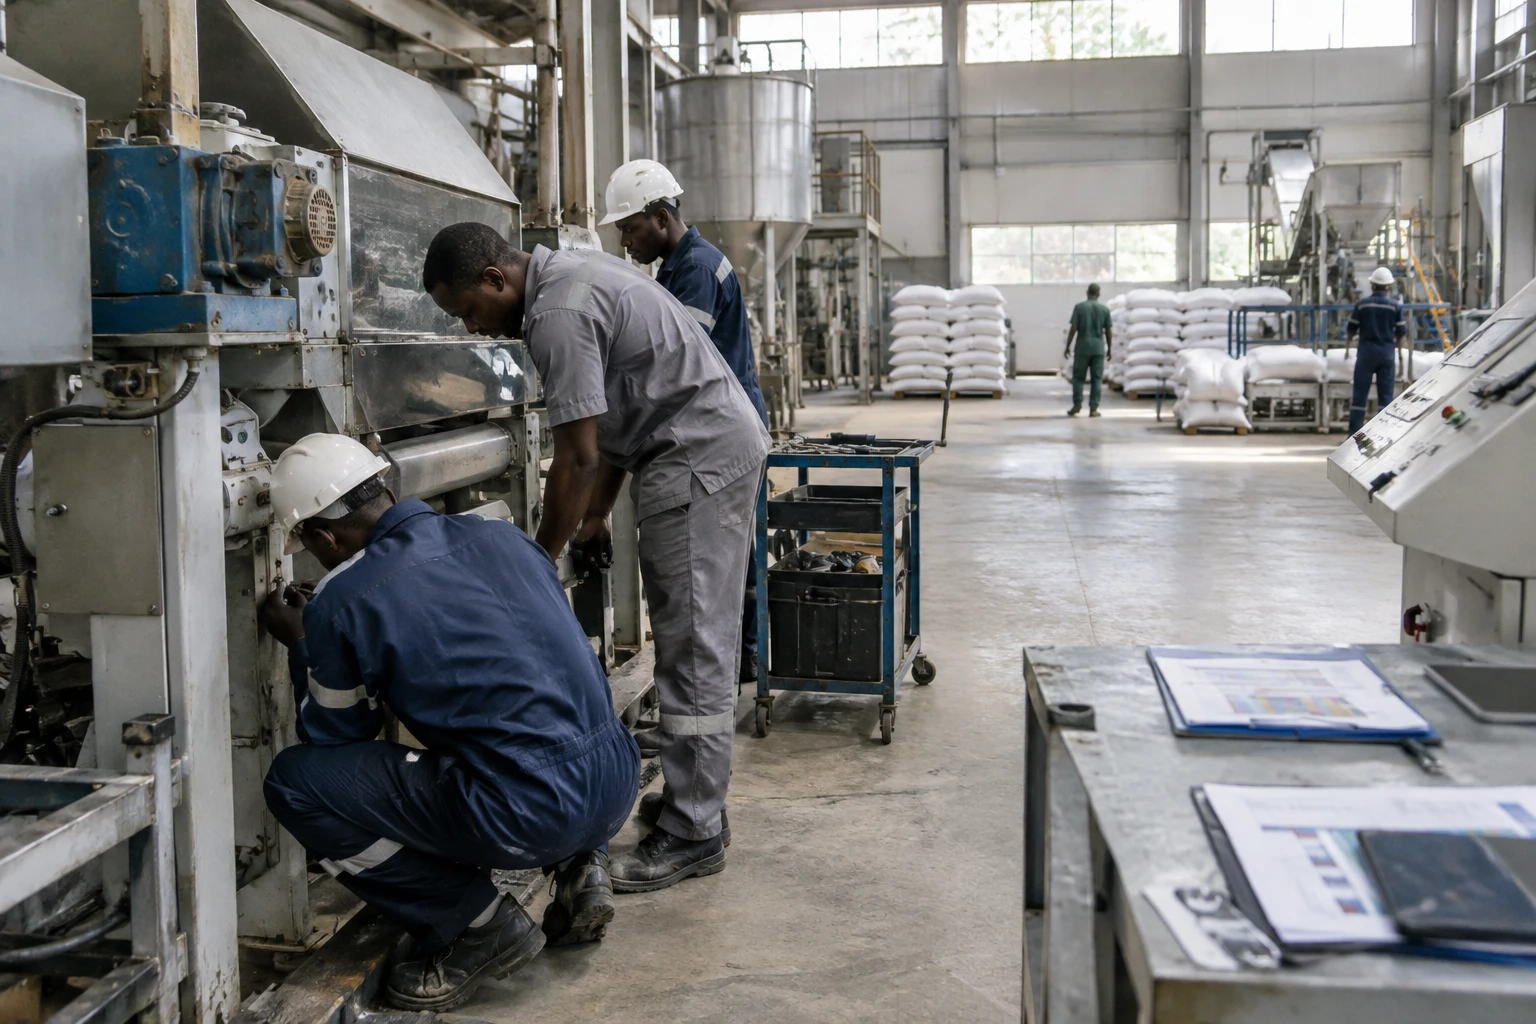
زيادة الإنتاج لا تضمن زيادة المبيعات. وهذا هو التحدي الذي تواجهه سوكرُفوار في ساحل العاج: فقد أنتجت الشركة مزيدًا من السكر خلال موسم 2025-2026، لكن المبيعات لم ترتفع إلا قليلًا، فيما استحوذ المخزون على جزء كبير من السيولة.
لذلك اختارت المجموعة تأجيل مشروع التوسع الزراعي والصناعي موسمًا واحدًا. وتتجاوز المسألة حساباتها: فالسكر من القطاعات التي تريد الدولة الإيفوارية تعزيزها لتغطية الاستهلاك الوطني على نحو أفضل وتطوير التصنيع المحلي.
قطاع استراتيجي بين الإنتاج المحلي وضغوط المبيعات
يعتمد سوق السكر الإيفواري أساسًا على منتجين هما سوكرُفوار وسوكاف، ويدير كل منهما مجمعين زراعيين للسكر. وتخضع الواردات لضوابط، إذ يُحظر دخولها إلا بإعفاء من الدولة للسكر المخصص لبعض الأنشطة الصناعية. ويهدف هذا الإجراء الحمائي خصوصًا إلى دعم الإنتاج الوطني.
تقدم القطاع في السنوات الأخيرة، لكنه لم يبلغ الاكتفاء الذاتي. ووفقًا للبوابة الاقتصادية الإيفوارية، بلغ الإنتاج المحلي 212 034 طنًا في 2024، مقابل حاجة وطنية تُقدّر بـ240 000 طن. وبلغت نسبة التغطية آنذاك 88 ٪. وحددت الدولة أهدافًا لزيادة الإنتاج أمام شركات السكر.
وتشغّل سوكرُفوار، التابعة لمجموعة سيفكا والمدرجة في بورصة القيم المنقولة الإقليمية (BRVM)، وحدات في زوينولا وبوروتو-كورو، من بين مواقع أخرى. وبورصة القيم المنقولة الإقليمية هي السوق المالية المشتركة للاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA)، الذي يضم 8 دول في المنطقة.
الإنتاج ينمو بوتيرة أسرع من منافذ البيع
ذكرت الشركة في تقريرها نصف السنوي المنشور في 2 نوفمبر 2026 أن مخزونها بلغ 49,27 مليار فرنك إفريقي في 30 يونيو، مقابل 31,58 مليار قبل عام. وتمثل هذه الزيادة، البالغة 56 ٪، 17,69 مليار فرنك إفريقي إضافية مجمدة في المخزون. ولا يفصل التقرير مكونات المخزون ولا حصة المنتجات الجاهزة للتسويق منه.
أنتج موسم السكر 2025-2026، الذي انتهى في يونيو، 91 626 طنًا، بزيادة 16 ٪ على الموسم السابق. ومع ذلك، لم تزد المبيعات نصف السنوية سوى 0,9 ٪، لتبلغ 73 252 طنًا. وتشمل هذه المبيعات أيضًا سكرًا مستوردًا أعادت الشركة بيعه، ولذلك لا تقتصر على الكميات المنتجة في مصانعها.
تراجعت إيرادات النصف الأول من العام 1,4 ٪ إلى نحو 42,3 مليار فرنك إفريقي. وتعزو سوكرُفوار جانبًا من الصعوبات إلى تباطؤ الطلبات والعروض الترويجية للمنافسين. كما تشير الإدارة إلى وجود سكر يُباع خارج القنوات الرسمية. وهذا تفسير صادر عن الشركة، ولا يشكل وحده مقياسًا مستقلًا لحجم هذه المبيعات.
وبحسب بيانات أوردتها الشركة، يُقال إن المبيعات انخفضت 18 ٪ على أساس سنوي بين يناير وأبريل. وأسهمت التخفيضات المقدمة اعتبارًا من مايو في تنشيطها لاحقًا، لكن متوسط السعر تراجع 1,2 ٪. وهكذا تواجه الشركة مفاضلة مألوفة لكنها مكلفة: فقد يتطلب تصريف الإنتاج بوتيرة أسرع خفض الأسعار.
صيانة المنشآت قبل زيادة الطاقة الإنتاجية
يهدف تأجيل برنامج التوسع إلى إعطاء الأولوية لرفع موثوقية المنشآت القائمة. ولم تعلن الإدارة موعدًا جديدًا محددًا للمشروع. وكانت قد أنفقت بالفعل مبالغ كبيرة على المعدات، إذ بلغت مشتريات الأصول الثابتة 25,16 مليار فرنك إفريقي في 2025، مقابل 18,57 مليارًا في 2024.
ولا تزال القدرة على التمويل الذاتي تحت الضغط. فقد تراجعت التدفقات النقدية من الأنشطة التشغيلية من 18,30 مليار فرنك إفريقي في 2024 إلى 10,38 مليارًا في 2025، وفق الأرقام الواردة في الملف. وفي أبريل 2025، أصدرت سوكرُفوار أيضًا سندًا قابلًا للتحويل بقيمة 36 مليار فرنك إفريقي لتمويل استثماراتها. ويمكن تحويل السند القابل للتحويل إلى أسهم وفق الشروط المحددة عند إصداره.
ظل صافي نتيجة النصف الأول سلبيًا، مسجلًا خسارة قدرها 4,79 مليار فرنك إفريقي، لكنها أقل من خسارة 6,71 مليارًا المسجلة قبل عام. ولا يكفي هذا التحسن لإزالة الضغوط على السيولة: فقد تقلص الشركة خسائرها، لكنها تظل تعاني نقصًا في النقد المتاح إذا بقي إنتاجها في المخازن.
وعلى أرض الواقع، يعتمد جدول الحصاد أيضًا على توافر العمالة اللازمة للقطع. وأشارت سوكرُفوار إلى أن نقص هؤلاء العمال أطال الموسم. وهكذا تربط المسألة الخيارات المالية للمجموعة بالتنظيم الفعلي للإنتاج في مناطقها الزراعية، رغم أن الأرقام المنشورة لا تتيح قياس الآثار على العمالة المحلية.
اختبار لطموح تغطية الاحتياجات الوطنية
يثير التأجيل سؤالًا عن الوتيرة: كيف يمكن زيادة الإنتاج من دون مراكمة مزيد من المخزون، عندما لا تنمو منافذ البيع الرسمية بالوتيرة نفسها؟ وبالنسبة إلى سوكرُفوار، يتمثل الحل الفوري في تأمين المعدات القائمة وتحسين تصريف الإنتاج. أما توافر السكر وأسعاره للمستهلكين، فسيتوقفان أيضًا على التوازن بين المعروض المحلي والواردات المسموح بها وممارسات التوزيع.
يندرج مسار الشركة ضمن طموح إيفواري أوسع نطاقًا، يتمثل في تطوير الصناعات الزراعية الغذائية والحد من الاعتماد على الواردات. وعلى المستوى الإقليمي، تتيح بورصة القيم المنقولة الإقليمية أيضًا للمستثمرين في الاتحاد الاقتصادي والنقدي لغرب أفريقيا الاطلاع على نتائج شركة إيفوارية. لكن الجدول الزمني لمشروع التوسع وتطور المخزون ونمو المبيعات ستكون عوامل حاسمة في تقييم ما إذا كان ارتفاع الإنتاج سيتحول على نحو مستدام إلى استثمارات وإمدادات محلية.
وعلى المدى الطويل، تتمسك سوكرُفوار بهدف رفع إنتاجها المحلي إلى 140 000 طن سنويًا. لكن لم يُعلن عن جدول زمني جديد بعد التأجيل. لذا لن يكون التحدي المقبل هو الطاقة النظرية للمصانع بقدر ما سيكون قدرة الشركة على بيع إنتاجها وتمويل صيانة منشآتها وتوفير الموارد اللازمة للتوسع.
وتعرض الشركة البيانات نصف السنوية وقرار الاستثمار في منشوراتها على صفحة التقارير الرسمية لسوكرُفوار في بورصة القيم المنقولة الإقليمية. أما سياق القطاع على المستوى الوطني فتوضحه البوابة الاقتصادية لساحل العاج.



