الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
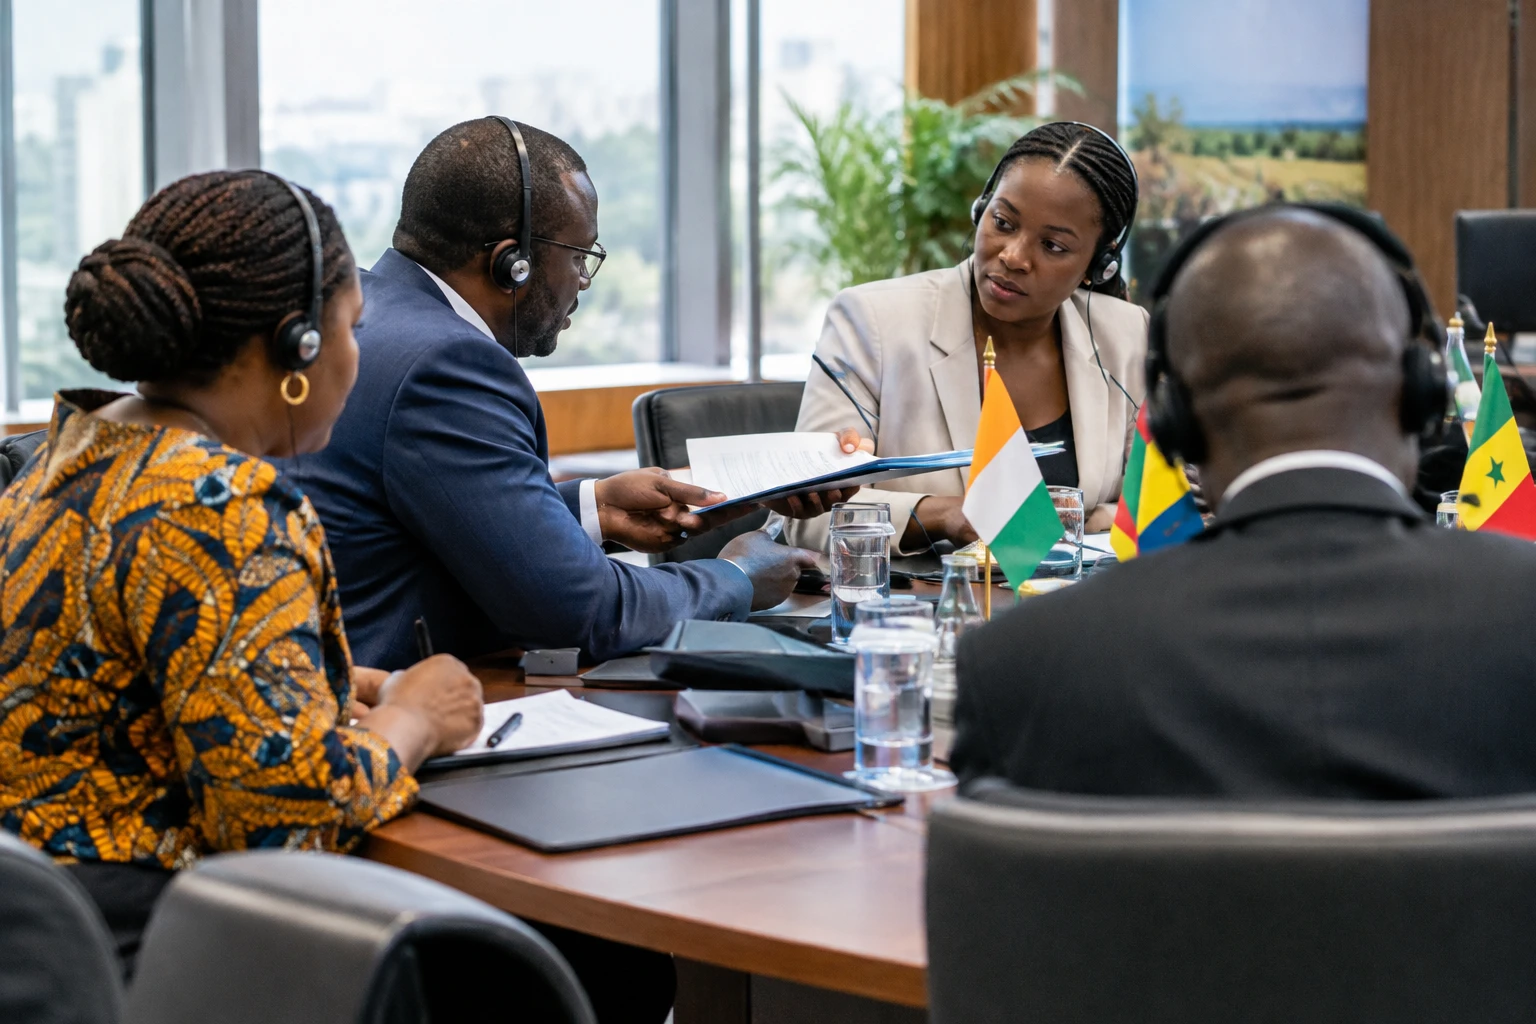
عندما يرتفع السعر المدفوع مقابل المطاط، لا يترجم ذلك تلقائيا إلى دخل أكثر استقرارا للمزارعين. وفي كوت ديفوار، يتعين على القطاع الآن تحويل مكانته بين كبار المنتجين إلى قيمة مضافة محلية وعوائد موزعة بصورة أفضل.
سعر مرتفع في قطاع أصبح استراتيجيا
بلغ السعر المرجعي الذي تعلنه الجمعية المهنية للمطاط الطبيعي في كوت ديفوار (APROMAC)، عبر الشركة الإفريقية لمزارع المطاط (SAPH)، 526 فرنك CFA للكيلوغرام في أكتوبر 2026. ويتعلق هذا المستوى بالمطاط الرطب، لا بالمطاط الجاف المستخدم لقياس الإنتاج الوطني. لذلك ينبغي تجنب المقارنة المباشرة بين هذا السعر عند باب المزرعة وأحجام الإنتاج السنوية من المطاط الجاف.
شهد القطاع نموا كبيرا خلال بضع سنوات. ويقدّر الصندوق المهني المشترك للبحوث والإرشاد الزراعي (FIRCA) إنتاج كوت ديفوار من المطاط الجاف بـ1 932 106 أطنان في 2025، أي نحو 12% من الإجمالي العالمي. ووفقا لهذه البيانات، تحتل البلاد المرتبة الثالثة عالميا والأولى إفريقيا. ويشير الصندوق أيضا إلى أن زراعة المطاط تسهم بأكثر من 8% من الناتج المحلي الإجمالي لكوت ديفوار.
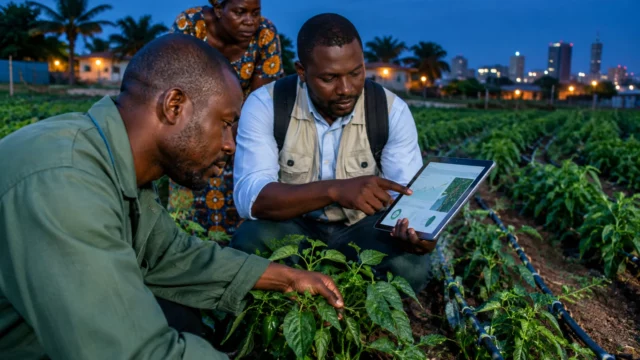
ويعتمد هذا النشاط إلى حد كبير على المزارع القروية. ووفقا للصندوق، تعود ملكية أكثر من 92% من المزارع إلى صغار المنتجين، الموزعين على نحو 300 000 مزرعة. لذا يؤثر السعر في دخل عدد كبير من الأسر الريفية، كما يؤثر في إمدادات المصانع وعائدات التصدير.
قطاع غرب إفريقي في مواجهة الأسواق العالمية
يأتي ارتفاع الأسعار في سوق تحركه قوتان: طلب مصنعي الإطارات وتقلبات العرض في البلدان المنتجة. ويمكن للظروف المناخية الصعبة والأمراض التي تصيب الأشجار وتقادم بعض المزارع أن تقلص المحاصيل في آسيا. لكن هذه العوامل لا تكفي وحدها للتنبؤ بتطور الأسعار؛ إذ تؤثر فيها أيضا أحوال قطاع السيارات ومشتريات البلدان الكبرى المستهلكة.
تستفيد كوت ديفوار من هذا الزخم، لكنها تظل مرتبطة بالأسعار العالمية واحتياجات المشترين الصناعيين. وقد يؤدي تراجع الطلب أو تعافي الإنتاج لدى كبار الموردين إلى تخفيف الضغوط على الأسعار. لذا يتمثل التحدي أمام المنتجين الإيفواريين في الاستفادة من الفترات المواتية من دون بناء قراراتهم على افتراض استمرار ارتفاع الأسعار.
إقليميا، يندرج القطاع الإيفواري ضمن اقتصاد غرب إفريقي تربط فيه التجارة الزراعية والبنى التحتية والمنافذ المينائية بين المنتجين والصناعيين. وتوفر المجموعة الاقتصادية لدول غرب إفريقيا (إيكواس) إطارا للتعاون الإقليمي. لكن القرارات المتعلقة بالمطاط تظل متأثرة في المقام الأول بالأسواق الدولية وقدرات التصنيع المتاحة في كل بلد.
تقاسم السعر في صلب النقاش
عُدّلت قواعد الأجور لتحسين حصة المزارعين. وتشمل التدابير المعلنة إلغاء خصم قدره 2 فرنك CFA للكيلوغرام، وزيادة حصة المنتج في السعر المرجعي الصافي من 63% إلى 66%. أما الحوافز التي تدفعها المصانع لجذب الإمدادات، فقد حُدد سقفها عند 10 فرنكات CFA للكيلوغرام.
وتهدف هذه التعديلات أيضا إلى الحد من التنافس بين المصانع على استقطاب الكميات، وهو وضع قد يمنح أفضلية للمشغلين الأقوى. لكن مجلس المطاط والنخيل الزيتي وجوز الهند، وهو هيئة لتنظيم عدة قطاعات، أشار إلى صعوبات في تطبيق الآلية. لذلك تظل الفجوة بين القاعدة المعلنة وتطبيقها الفعلي نقطة تستحق المتابعة.
وبالنسبة إلى المزارعين، لا يعكس السعر المعلن وحده صافي الدخل. فتكاليف الصيانة واليد العاملة وإمكانية الوصول إلى المشترين وجودة جمع المحصول، كلها عوامل تؤثر في النتيجة. وقد يواجه المنتجون البعيدون عن المصانع قيودا تختلف عن تلك التي تواجهها المناطق الأفضل خدمة. ومن جهتها، قد تتعرض وحدات التصنيع الصغيرة للمنافسة عندما لا تستطيع تقديم الحوافز نفسها التي تقدمها المجموعات الكبرى.
زيادة الإنتاج أم التصنيع؟
تريد السلطات والجهات الفاعلة في القطاع توسيع المزارع وتجديدها. ويهدف برنامج PURE، المخصص لتجديد زراعة المطاط وتوسيعها، إلى إضافة 500 000 هكتار أو إعادة تأهيلها بحلول عام 2035. ويتطلب تحقيق هذا الهدف جهودا كبيرة لتوفير الشتلات والدعم الفني والتمويل. كما يطرح مسألة استخدام الأراضي والحفاظ على المساحات الطبيعية.
وفي موازاة ذلك، قد يتيح التصنيع المحلي إبقاء قيمة أكبر داخل البلاد. وتشير دراسة عرضها الصندوق المهني المشترك للبحوث والإرشاد الزراعي ورابطة العاملين في المطاط الطبيعي في كوت ديفوار إلى أهمية تطوير مراحل التصنيع اللاحقة، بما يتجاوز المعالجة الأولية للمادة. وقد يقرّب ذلك الإنتاج من مصنعي المنتجات النهائية، لكنه يتطلب استثمارات ومهارات وأسواقا مستقرة.
لذلك لن يقاس نجاح القطاع بحجم المحصول وحده. بل سيتوقف أيضا على مدى استقرار آلية التسعير، وإمكانية حصول صغار المزارعين على الخدمات، وقدرة الشركات الإيفوارية على تصنيع مزيد من المادة. وقد يتيح ارتفاع الأسعار فرصة للاستثمار، لكنه لا يحل وحده قضايا توزيع الدخل وتنويع الصناعة.
وتتمثل الخطوة المقبلة في التحقق مما إذا كانت قواعد الأجور الجديدة ستنعكس بصورة مستدامة على المدفوعات، مع متابعة تنفيذ برنامج التجديد. وبالنسبة إلى كوت ديفوار وجيرانها في غرب إفريقيا، يكمن التحدي الآن في ترسيخ إنتاج قادر على المنافسة من دون البقاء حبيسي تصدير المواد الخام.