الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
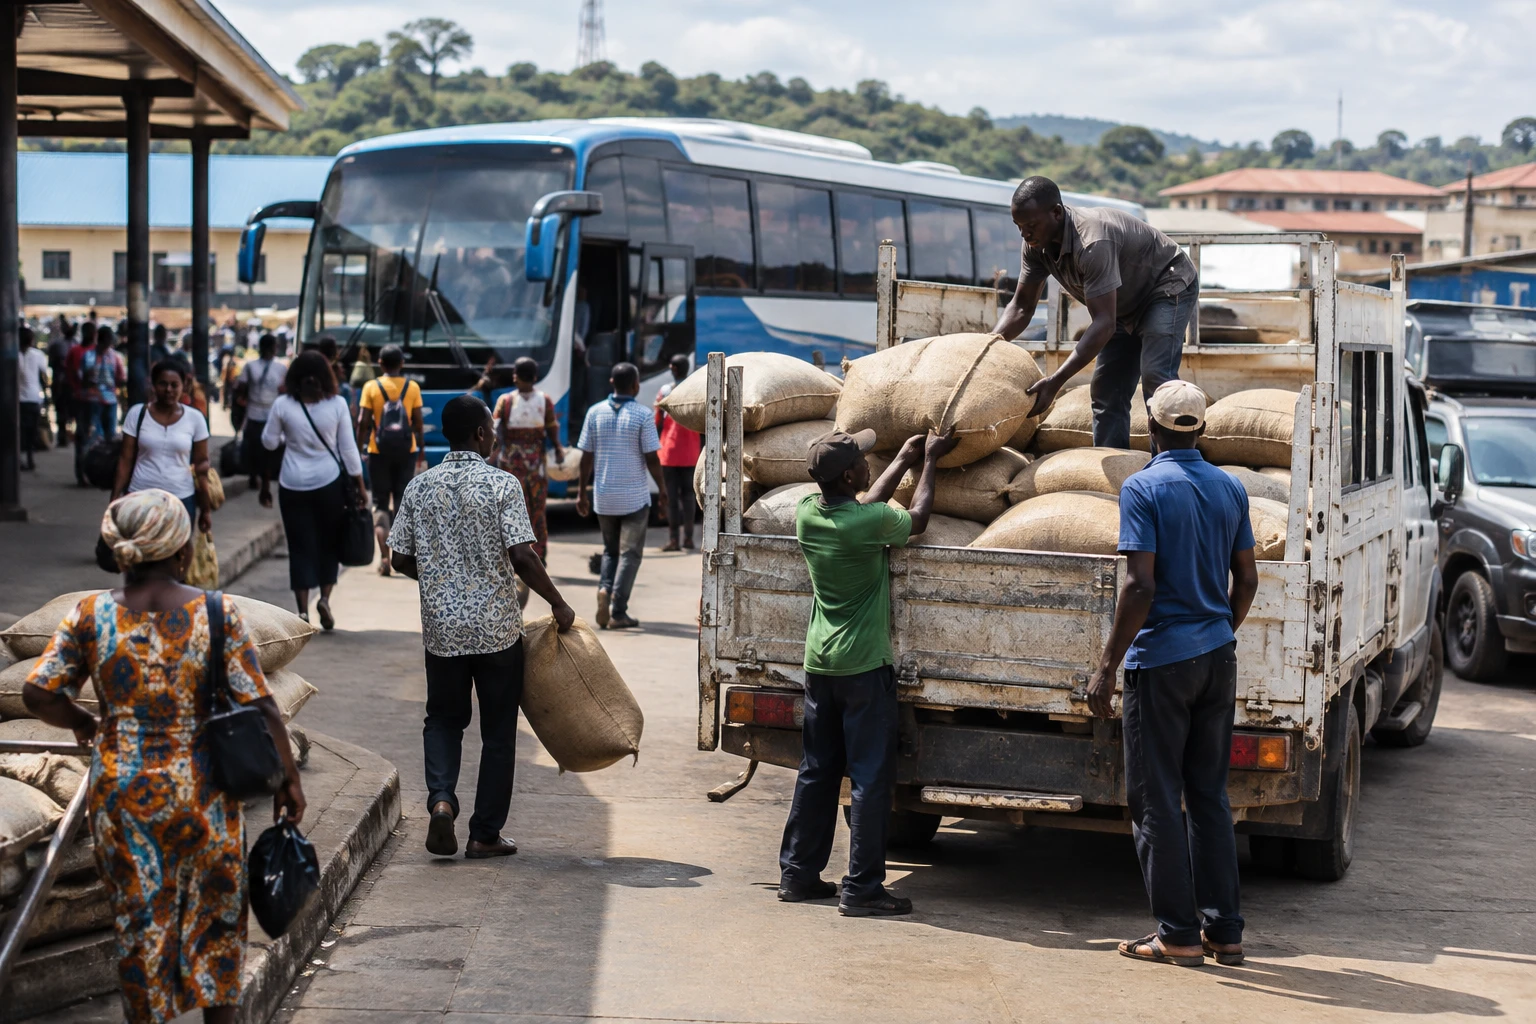
لا يزال الكاكاو ركيزة للصادرات الغانية، لكن مكانة Ghana في السوق العالمية تعتمد أكثر فأكثر على قدرته على تجديد بساتينه وضمان دخل المزارعين. وفي مواجهته، تزيد Ecuador حجم إنتاجها. وتكشف المقارنة عن نموذجين زراعيين، وعن نقاط ضعف مشتركة أمام الأمراض واضطرابات المناخ.
منافسة تدور رحاها أيضاً في الحقول
لطالما هيمنت Ghana وCôte d’Ivoire، جارتها في غرب أفريقيا، على إنتاج الكاكاو العالمي. وGhana عضو في CEDEAO، الجماعة الاقتصادية التي تضم دولاً من غرب أفريقيا. أما Ecuador فتقع في أميركا الجنوبية، وتوسع تقدمها نطاق المنافسة إلى ما وراء الحوض الأفريقي الرئيسي.
وتعطي تقديرات المنظمة الدولية للكاكاو (ICCO) مقياساً لهذا التقارب. ففي موسم 2024/2025، تقدر المنظمة إنتاج Ghana بـ600 000 طن وإنتاج Ecuador بـ570 000 طن. وهذه أرقام تقديرية للموسم، وقد تخضع للمراجعة. لذلك لا تكفي وحدها لتحديد ترتيب نهائي للمواسم التالية. ومع ذلك، يؤكد التقرير السنوي للـICCO لعام 2024/2025 ضيق الفارق.
ويبدو هذا التغيير لافتاً بالمقارنة مع الأرقام السابقة. فقد قدرت ICCO المحصول الإكوادوري بـ419 000 طن في 2023/2024، قبل ارتفاعه الحاد في العام التالي. ويواكب هذا التقدم توسع المساحات المزروعة واعتماد أصناف عالية الإنتاجية. وهو يجعل Ecuador منافساً أكثر مباشرة لمنتجي غرب أفريقيا، من دون أن ينتقص من الوزن الجماعي لأفريقيا: فما زالت القارة تنتج نحو سبعة أعشار الكاكاو العالمي، وفق تقدير ICCO لعام 2024/2025.
إنتاجية مرتفعة، لكن خيارات الإنتاج مختلفة
في Ecuador، يسهم صنف CCN-51 في إنتاج كميات كبيرة. ويُقبل عليه لما يحققه من إنتاجية ولمقاومته النسبية لبعض الأمراض، رغم اختلاف خصائصه العطرية عن الكاكاو الفاخر المرتبط بصنف Nacional. وتعرض وزارة الزراعة الإكوادورية توزيع شتلات معتمدة، منها CCN-51، بوصفه جزءاً من برامجها لتجديد المزارع. وتشرح معلومات الوزارة الإكوادورية عن التتبع وتجديد البساتين هذا النهج.
وتتجاوز الإنتاجية التي كثيراً ما تُسجل في Ecuador نظيرتها في غرب أفريقيا. لكن المقارنات تختلف باختلاف المناطق والممارسات الزراعية وطريقة احتساب المساحات المنتجة. كما أنها لا تقول كل شيء: فالجودة وتكاليف المدخلات وإمكانية الحصول على الائتمان وحصة المزارع من السعر العالمي تؤثر في الربحية بقدر تأثير حجم الإنتاج.
وقد عزز الارتفاع الحاد للأسعار في 2024 الجدوى الاقتصادية للكاكاو في المنطقتين. لكن المنتجين لا يتأثرون بالطريقة نفسها بالتقلبات الدولية. ففي Ghana، تؤدي COCOBOD، الهيئة العامة المسؤولة عن القطاع، دوراً محورياً في الشراء والتسويق. ويمكن لنظام الأسعار المحددة مسبقاً أن يحمي المزارعين من هبوط حاد، لكن موعد تحديدها يؤثر في سرعة استفادتهم من ارتفاع الأسعار. أما في Ecuador، فترتبط الأسعار بالسوق بدرجة أكبر. وقد تنقل هذه الآلية أثر الارتفاع بسرعة أكبر، لكنها تعرض المنتجين أيضاً للانعكاسات.
في Ghana، تعافي الإنتاج لا يعالج مواطن الضعف
انتعش محصول Ghana في موسم 2025/2026. وأفادت معلومات نُشرت في سبتمبر 2026، ونُسبت إلى تقرير لـCOCOBOD اطلعت عليه Reuters، بنحو 771 000 طن، أي أكثر من التوقع الأولي البالغ 650 000 طن. كما تتجاوز هذه النتيجة تقدير ICCO لموسم 2024/2025، لكن الفترتين المقارنتين ليستا متماثلتين. لذلك سيكون من المضلل استنتاج اتجاه مستدام استناداً إلى موسم واحد.
ولا تزال الصعوبات الهيكلية كبيرة. فقد يفرض مرض الانتفاخ، وهو مرض فيروسي يضعف أشجار الكاكاو، اقتلاع الأشجار المصابة. ويتطلب استبدالها وقتاً، إذ لا تنتج الشتلات الصغيرة محصولاً تجارياً فوراً. كما يؤثر شيخوخة بعض البساتين وتكاليف الأسمدة والمعالجات، فضلاً عن فترات هطول الأمطار غير المنتظم، في الإنتاجية.
ويزيد الضغط على الأراضي من تعقيد التعافي. ففي بعض المناطق، يؤدي التنقيب غير القانوني عن الذهب، المعروف في Ghana باسم galamsey، إلى تدهور التربة ومنافسة المحاصيل. وبالنسبة إلى الأسر الزراعية، لا يقتصر الاختيار بين العناية بأشجار الكاكاو التي يتأخر مردودها والبحث عن دخل من التعدين على مسألة الإنتاجية؛ بل يعتمد أيضاً على التكاليف والمخاطر وفرص العمل المحلية.
وأعلن المسؤولون في Ghana تدابير لإعادة تأهيل المزارع ودعمها، منها توزيع المدخلات. وستعتمد فعاليتها على تنفيذها وإمكانية وصول المنتجين إليها والوقت اللازم لتجديد الأشجار. ولا يعوض ارتفاع مؤقت في حجم الإنتاج تلقائياً سنوات من نقص الاستثمار أو فقدان الأراضي الزراعية.
رهان على سلاسل الإمداد الأفريقية والسوق العالمية
ولا يقتصر تقارب Ecuador وGhana على سباق احتلال المرتبة الثانية عالمياً في الإنتاج. فهو يطرح سؤالاً أكثر واقعية: من يستطيع الحفاظ على إنتاج منتظم مع ضمان دخل مجزٍ للمزارعين؟ لدى Ghana خبرة طويلة في تنظيم قطاعه ووزن كبير في تجارة الكاكاو. وتُظهر Ecuador أن زيادة الإنتاجية والمساحات المزروعة يمكن أن تغير توازن المعروض بسرعة.
وبالنسبة إلى CEDEAO، يتعلق الرهان أيضاً بالقيمة المضافة ومرونة الاقتصادات الزراعية. فالكاكاو يدعم دخول سكان الريف وعائدات التصدير، لكنه يجعل البلدان المنتجة عرضة للأمراض والصدمات المناخية وتقلبات الأسواق العالمية. وتظل Côte d’Ivoire وGhana أساسيتين للإمدادات الدولية، ولذلك فإن تكيفهما سيؤثر في مناطق تتجاوز حدودهما بكثير.
وينبغي أن تستند المقارنة المقبلة إلى المحاصيل التي سُوّقت فعلياً، لا إلى التوقعات وحدها. كما يجب رصد حالة المزارع والأسعار التي يحصل عليها المنتجون وآثار الأحوال الجوية في كل حوض. وتشير ICCO أيضاً إلى أن إنتاج الأميركتين ارتفع في 2024/2025، مدفوعاً خصوصاً بـEcuador. ويذكر هذا التطور بأن السوق تتجه إلى التنوع، من دون أن يلغي الدور المحوري لأفريقيا في الإنتاج العالمي.