الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
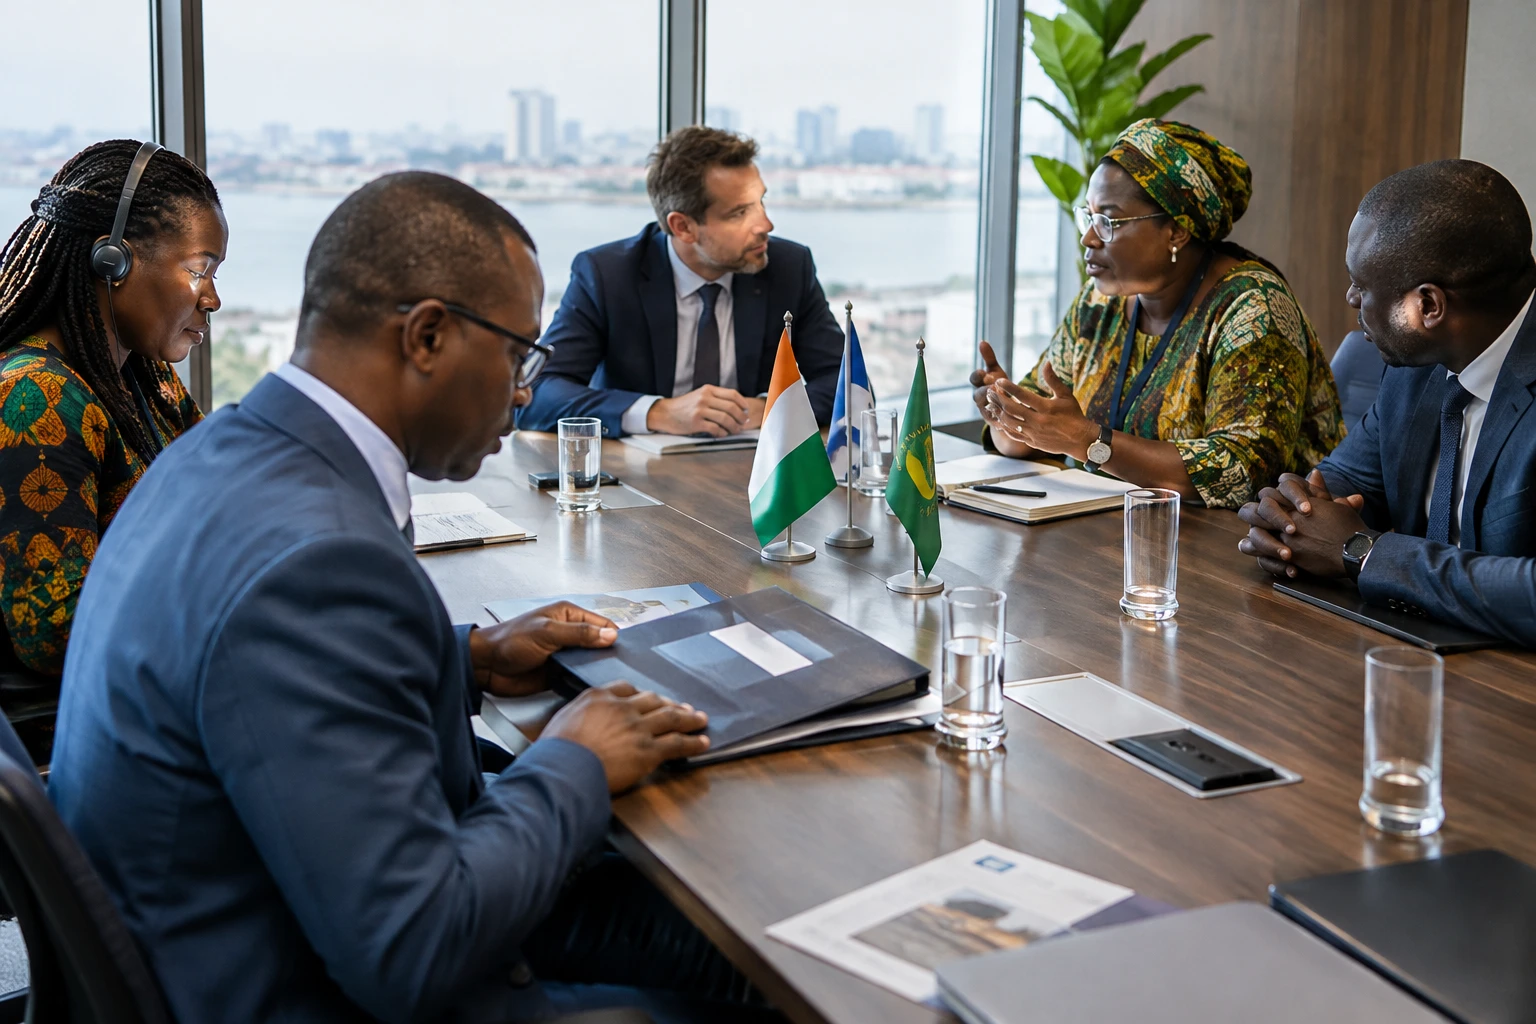
قد يحدد الحصول على قرض بالنسبة إلى شركة صغيرة في كوت ديفوار قرارًا بالاستثمار أو التوظيف أو تنفيذ مشروع للطاقة. ويضع خط تمويل جديد مخصص لبنك NSIA كوت ديفوار هذه المسألة في صلب تمويل بقيمة 100 مليون يورو، أعلنت عنه FinDev Canada في 6 أغسطس 2026.
تمويل دولي موجه إلى الإقراض المحلي
يقود Citibank التسهيلات المشتركة — وهي قرض تساهم عدة مؤسسات في تمويله. وتشارك FinDev Canada بمبلغ 40 مليون يورو، كما تشارك فيها KEXIM Global (Singapore) Ltd. ويوضح سجل الشفافية التابع لـ FinDev Canada أن Citi تقدم 20 مليون يورو، وأن KEXIM تقدم 40 مليونًا. ويشير إلى أن أجل القرض الكندي قد يصل إلى ست سنوات.
وتؤكد ذلك منشوران لـ FinDev Canada: إعلانها الصادر في 6 أغسطس، وقاعدة بيانات الشفافية التي تحدد 8 مايو 2026 موعدًا لتوقيع القرض. لكن المعلومات التفصيلية عن الاستخدامات المقررة مستمدة من الإعلان عن الصفقة؛ وهي تصف التزامات، لا نتائج جرى قياسها بعد.
ومن المقرر أن يعيد بنك NSIA توجيه جزء من الأموال إلى قروض للشركات الصغيرة والمتوسطة، والشركات المملوكة لنساء أو التي تديرها نساء، واستثمارات التحول في مجال الطاقة. ووفقًا للأهداف المعلنة، ينبغي أن تدعم 50% من الموارد الشركات الصغيرة والمتوسطة، وأن تذهب 30% من التمويلات المستهدفة إلى الشركات التي تديرها نساء أو تملكها. كما سيُخصص جزء لمساندة منشآت الطاقة الشمسية الكهروضوئية على المباني التجارية والصناعية ومباني قطاع الخدمات.
ولم يحدد البنك، في المعلومات المنشورة، جدول صرف الأموال أو التوزيع الدقيق بين هذه الاستخدامات المختلفة. وتتعلق نسبة 30% بالتمويلات المستهدفة، ولا ينبغي تفسيرها على أنها 30% من إجمالي التسهيلات من دون توضيح إضافي للنطاق المعتمد.
التحدي: تحويل خط الائتمان إلى قروض ميسرة
في كوت ديفوار، حيث ياموسوكرو هي العاصمة السياسية ويتركز النشاط الاقتصادي بدرجة كبيرة في أبيدجان، لا يزال الوصول إلى التمويل مسألة مهمة للشركات التي تستثمر أو تسعى إلى النمو. غير أن تخصيص مبلغ لبنك لا يعني أن رائدات الأعمال أو الشركات الصغيرة والمتوسطة حصلن بالفعل على قروض. فالشروط والضمانات المطلوبة وأسعار الفائدة والتوزيع الجغرافي ستحدد الجهات التي ستتمكن فعليًا من الاستفادة.
وتقدم بيانات البنك المركزي لدول غرب أفريقيا (BCEAO)، وهو البنك المركزي المشترك لبلدان الاتحاد النقدي لغرب أفريقيا (UMOA)، مؤشرًا إقليميًا. ففي الربع الأول من عام 2024، استحوذت المؤسسات متناهية الصغر والصغيرة والمتوسطة على 50.1% من القروض الممنوحة للأشخاص الاعتباريين في الاتحاد، بانخفاض قدره 3.1 نقاط مقارنة بالربع السابق. وبلغ متوسط سعر الفائدة المطبق عليها 7.29%، مقابل 6.33% للشركات الكبرى. وتتعلق هذه الأرقام بالاتحاد النقدي لغرب أفريقيا، لا بكوت ديفوار وحدها، لكنها توضح بيئة الإقراض التي يعمل فيها البنك.
يمكن للتمويل المصرفي دعم الشركات الرسمية القادرة على تقديم حسابات وضمانات. لكنه سيصل بصعوبة أكبر إلى الأنشطة الصغيرة التي لا تتوفر لديها هذه العناصر، ولا سيما خارج المراكز الحضرية الكبرى. لذلك ينبغي تقييم التنفيذ استنادًا إلى المستفيدين الذين حصلوا على التمويل فعليًا، ومدة القروض وإمكانية الحصول عليها، لا إلى المبلغ المعلن وحده.
كما أن مسألة المساواة بين الجنسين ملموسة. فتخصيص حصة من التمويلات للشركات التي تديرها نساء قد يوسع وصولهن إلى رأس المال. لكن الأثر سيتوقف على معايير الأهلية والمبالغ الممنوحة وقدرة البنك على تحديد المشاريع المعنية. فرائدات الأعمال في القطاعات الزراعية والتجارية والخدمية لا يتشاركن جميعًا الملف نفسه من حيث المخاطر أو الاحتياجات.
الطاقة الشمسية الكهروضوئية: من القروض المصرفية إلى توفير الطاقة
يستهدف الشق المتعلق بالطاقة، على وجه الخصوص، ألواحًا شمسية تُركب على مبانٍ مهنية. ويمكن لهذا النوع من الاستثمار أن يقلل تعرض الشركة لنفقات الكهرباء، لكن جدواه تعتمد على التكلفة الأولية وشروط القرض وجودة المعدات وصيانتها. ولا يحدد الإعلان حتى الآن مبلغًا مخصصًا للطاقة الشمسية أو عدد المشاريع المتوقع.
ويندرج هذا التوجه ضمن تطور أوسع في قطاع الطاقة الإيفواري. فمحطة بونديالي للطاقة الشمسية الكهروضوئية، التي دخلت الخدمة على مراحل، تجسد الجهود المبذولة لتنويع إنتاج الكهرباء. أما تمويل الألواح في المواقع الخاصة فينتمي إلى نطاق مختلف: فهو يلبي احتياجات الشركات نفسها ولا يحل محل الاستثمارات في الشبكات أو المحطات.
وبذلك، يمكن أن يختلف أثر التحول في مجال الطاقة باختلاف الجهات. فقد تحقق الشركة التي تركب المعدات قدرًا أكبر من الاستقلالية وتخفض بعض النفقات. أما المصارف، فتتطلب هذه المشاريع تقييم المعدات والتوفير المستقبلي، بدلًا من الاعتماد على الضمانات العقارية التقليدية. وستتوقف المنافع الجماعية على تنفيذ المنشآت فعلًا واستمرار تشغيلها بمرور الوقت.
عملية ضمن مشهد إقليمي
كوت ديفوار عضو في المجموعة الاقتصادية لدول غرب أفريقيا (CEDEAO)، وهي منظمة للتعاون الاقتصادي والسياسي في غرب أفريقيا، وفي الاتحاد النقدي لغرب أفريقيا. ويجمع التمويل بين بنك إيفواري، ومرتب أمريكي، ومؤسسة كندية لتمويل التنمية، وكيان مرتبط ببنك التصدير والاستيراد الكوري الحكومي. ويوضح ذلك دور البنوك المحلية كوسيط بين رؤوس الأموال الدولية وشركات المنطقة.
وهذا النموذج ليس معزولًا. فقد أعلنت مؤسسة التمويل الدولية أيضًا عن آلية لتقاسم المخاطر مع بنك NSIA كوت ديفوار، لدعم القروض الموجهة إلى الشركات متناهية الصغر والصغيرة والمتوسطة. وتسلط هذه السابقة الضوء على عقبة مستمرة: تستطيع البنوك الحد من تعرضها للمخاطر بفضل الضمانات، لكن على الشركات مع ذلك استيفاء معايير الائتمان.
لذلك، ستكون النقطة التي ينبغي متابعتها هي تحويل التسهيلات إلى نتائج قابلة للتحقق: عدد الشركات الصغيرة والمتوسطة الممولة وخصائصها، والحصة المخصصة فعليًا للشركات النسائية، وشروط القروض، ومشاريع الطاقة الشمسية الكهروضوئية المنفذة. وفي هذه المرحلة، تمثل الـ100 مليون يورو قدرة تمويلية معلنة. وسيتوقف أثرها على الشركات الإيفوارية على كيفية توزيعها فعليًا، في المدن وسائر مناطق البلاد.