الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
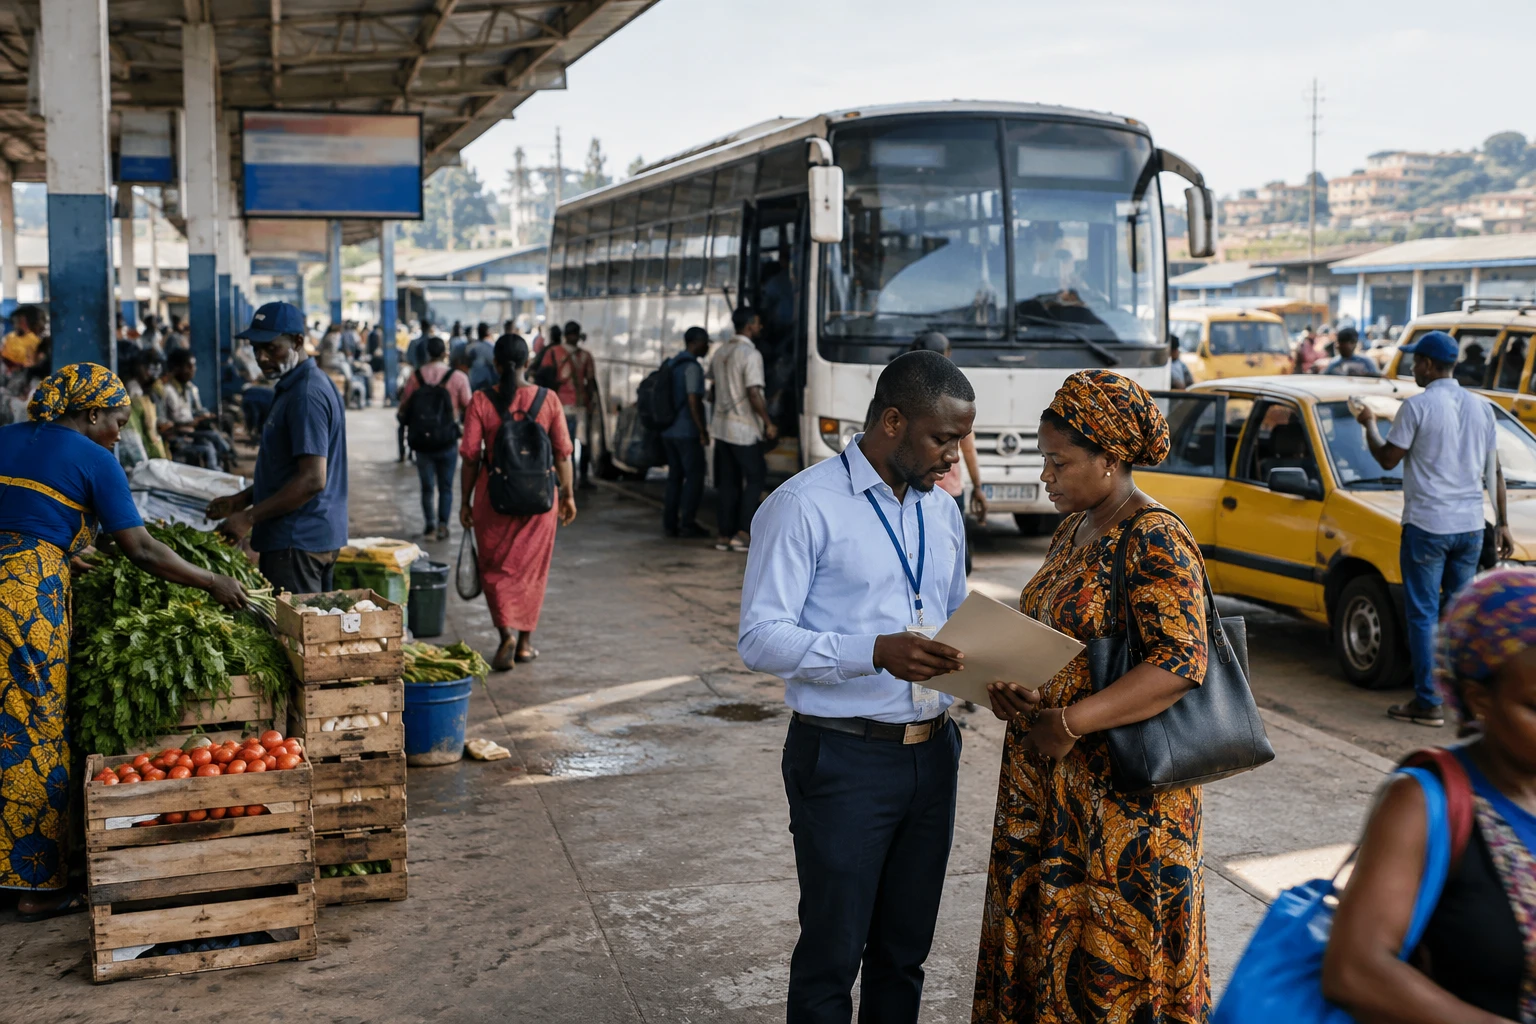
بالنسبة إلى شركة غينية صغيرة، قد يحدد الحصول على قرض ما إذا كان محصول سيُحوّل إلى منتجات، أو ورشة ستتوسع، أو سوق سيصبح في متناولها أخيرًا. لكن وصول رؤوس أموال جديدة إلى أحد المصارف لا يضمن، بحد ذاته، أن هذه المشاريع ستجد تمويلًا ميسور الكلفة.
ضخ جديد في سوق ائتمان ضيقة
أبرم البنك العربي للتنمية الاقتصادية في أفريقيا (BADEA) اتفاق تمويل بقيمة 20 مليون يورو، أي نحو 22.4 مليون دولار، مع مجموعة فيستا القابضة. ويهدف التمويل إلى دعم القطاع الخاص في غينيا، ولا سيما الشركات الصغيرة والمتوسطة.
وُقّع الاتفاق في بانكوك. وتحدد مطبوعة غينية متخصصة تاريخ التوقيع في 13 أكتوبر 2026، والإعلان عنه في اليوم التالي. وهذا التمييز مهم، لأن التقارير المتاحة لا تورد جميعها التاريخ نفسه للمراسم. وشارك في الاتفاق رئيس البنك العربي للتنمية الاقتصادية في أفريقيا، عبد الله المسيبيح، والمدير العام لمجموعة فيستا، ياو كواسي.
ومن المقرر أن تمر الأموال عبر فيستا غي، التابعة للمجموعة والمصرفية في غينيا، في صورة موارد مخصصة لدعم الشركات. والمبلغ المعلن هو قيمة الاتفاق، وليس قيمة قروض سبق صرفها للشركات الصغيرة والمتوسطة. ولم تُحدَّد في المعلومات المنشورة الشروط التفصيلية، مثل المدة وسعر الفائدة وجدول الصرف.
والحاجة إلى التمويل كبيرة. إذ تقدر مؤسسة التمويل الدولية (IFC)، التابعة لمجموعة البنك الدولي والمعنية بالقطاع الخاص، فجوة تمويل المؤسسات المتناهية الصغر والصغيرة والمتوسطة في غينيا بـ21.5% من الناتج المحلي الإجمالي. وتشير أيضًا إلى أن الشركات المملوكة لنساء أو التي تديرها نساء تواجه عقبات أكبر.
تمويلات تتراكم ونتائج تستدعي التحقق
ينضم اتفاق البنك العربي للتنمية الاقتصادية في أفريقيا إلى عمليات أخرى أُعلن عنها مؤخرًا. ففي مارس 2026، أعلنت مؤسسة التمويل الدولية عن قرض ممتاز بقيمة 20 مليون دولار لفيستا غي. ومن المقرر تخصيص ما لا يقل عن ربع هذا المبلغ للشركات المملوكة لنساء أو التي تديرها نساء. وتقول المؤسسة إن القرض سيُستخدم أيضًا لدعم سلاسل القيمة الزراعية وأنشطة إنتاجية أخرى.
وفي أكتوبر 2025، وقّع بنك الاستثمار الأوروبي (BEI) اتفاقين مع مجموعة فيستا بقيمة إجمالية قدرها 30 مليون يورو لغينيا وسيراليون. وبلغت حصة غينيا، المخصصة لفيستا غي، 20 مليون يورو. وأوضح البنك أن العملية تهدف، على وجه الخصوص، إلى دعم الشركات الصغيرة والمتوسطة وسلاسل القيمة الزراعية.
وثمة مؤشر آخر على المستوى الإقليمي. ففي أكتوبر 2025، أعلن بنك الاستثمار والتنمية التابع للجماعة الاقتصادية لدول غرب أفريقيا (BIDC)، وهو مؤسسة مالية تابعة للجماعة، عن خط ائتمان بقيمة 40 مليون دولار لفيستا غي. ولا ينبغي جمع هذه المبالغ كما لو أنها أُقرضت بالكامل بالفعل للشركات؛ فهي تخص اتفاقات وترتيبات مختلفة، ويجب متابعة عمليات الصرف وأوجه الاستخدام كلٌّ على حدة.
وقد يتيح تنوع الشركاء زيادة الموارد المتاحة لمصرف محلي، لكنه لا يكشف بعد عن المستفيدين النهائيين. وقياس الأثر الفعلي يتطلب معرفة عدد القروض الممنوحة وقيمتها وكلفتها ومدتها، وحصة الشركات خارج كوناكري منها.
من المصرف إلى الشركة
لا تلبي القروض المصرفية احتياجات كثير من المنشآت الصغيرة عندما لا تملك ضمانات كافية أو بيانات مالية منتظمة أو سجلًا مصرفيًا قويًا. وقد تبقى الشركات غير الرسمية والأنشطة الريفية خارج نطاق التمويل، حتى عند الإعلان عن خط ائتمان. لذلك، ستحدد الشروط التي يطبقها المصرف الوسيط من يستطيع الاقتراض فعليًا.
كما أن معايير الاختيار ستؤثر بطرق مختلفة في القطاعات. فقد تحتاج شركة زراعية إلى تمويل موسمي مرتبط بالتخزين أو التصنيع، بينما قد تسعى شركة خدمات صغيرة إلى قرض لشراء معدات أو لإدارة آجال الدفع. ويقتضي تكييف التمويل مراعاة هذه الإيقاعات، لا الاكتفاء بتوافر الأموال إجمالًا.
وتُعد الحصة المخصصة للشركات التي تديرها نساء في قرض مؤسسة التمويل الدولية التزامًا قابلًا للقياس. أما المعلومات المتاحة عن موارد البنك العربي للتنمية الاقتصادية في أفريقيا، فلا تحدد حصة مماثلة. ومن شأن الشفافية بشأن المستفيدين ومعايير منح القروض والنتائج أن تتيح التحقق مما إذا كانت هذه التمويلات تقلّص بالفعل التفاوت في فرص الحصول على التمويل.
وهكذا تؤدي فيستا غي دورًا مهمًا بوصفها وسيطًا، وتتحمل في الوقت نفسه مسؤولية تحويل الموارد المؤسسية إلى قروض ميسورة، مع مراعاة مخاطر السداد. وستكون جودة الدعم وتبسيط الإجراءات والحضور خارج المراكز الكبرى بأهمية المبالغ المعبأة.
رهان غيني واختبار لغرب أفريقيا
تندرج هذه الاتفاقات في غينيا ضمن مساعٍ أوسع لتمويل الأنشطة الإنتاجية. ويمكن للزراعة وتصنيع منتجاتها أن يوفرا فرصًا للشركات الصغيرة، لكن تطورهما يعتمد أيضًا على البنية التحتية وإمكانية الوصول إلى الأسواق واستقرار الإيرادات. ولا يعوض الائتمان هذه الشروط، لكنه قد يساعد الشركات القابلة للاستمرار على الاستثمار.
وعلى مستوى غرب أفريقيا، يشير حضور البنك العربي للتنمية الاقتصادية في أفريقيا ومؤسسة التمويل الدولية وبنك الاستثمار الأوروبي وبنك الاستثمار والتنمية التابع للجماعة الاقتصادية لدول غرب أفريقيا إلى أن مؤسسات عدة تسعى إلى تمويل الشركات عبر مصارف محلية. ولا يعني هذا التقارب تطابق نهج الجهات المانحة أو أولوياتها، لكنه يضع مصارف المنطقة في صلب عملية الربط بين تمويل التنمية والاقتصاد اليومي.
وتتمثل البيانات المقبلة التي ينبغي متابعتها في أمور ملموسة: المبالغ المصروفة فعليًا، وكلفة القروض، وتوزيعها بين القطاعات والمناطق، ومدى حصول الشركات التي تديرها نساء عليها. وعلى هذه النتائج، لا على المبلغ المعلن وحده، سيتوقف قياس أثر الاتفاق على رواد الأعمال الغينيين.
تقرير توقيع اتفاق البنك العربي للتنمية الاقتصادية في أفريقيا ومجموعة فيستا في غينيا ؛ تفاصيل قرض مؤسسة التمويل الدولية لفيستا غي ؛ تمويلات بنك الاستثمار الأوروبي لغينيا وسيراليون ؛ خط الائتمان الإقليمي الذي منحه بنك الاستثمار والتنمية لفيستا غي.