
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
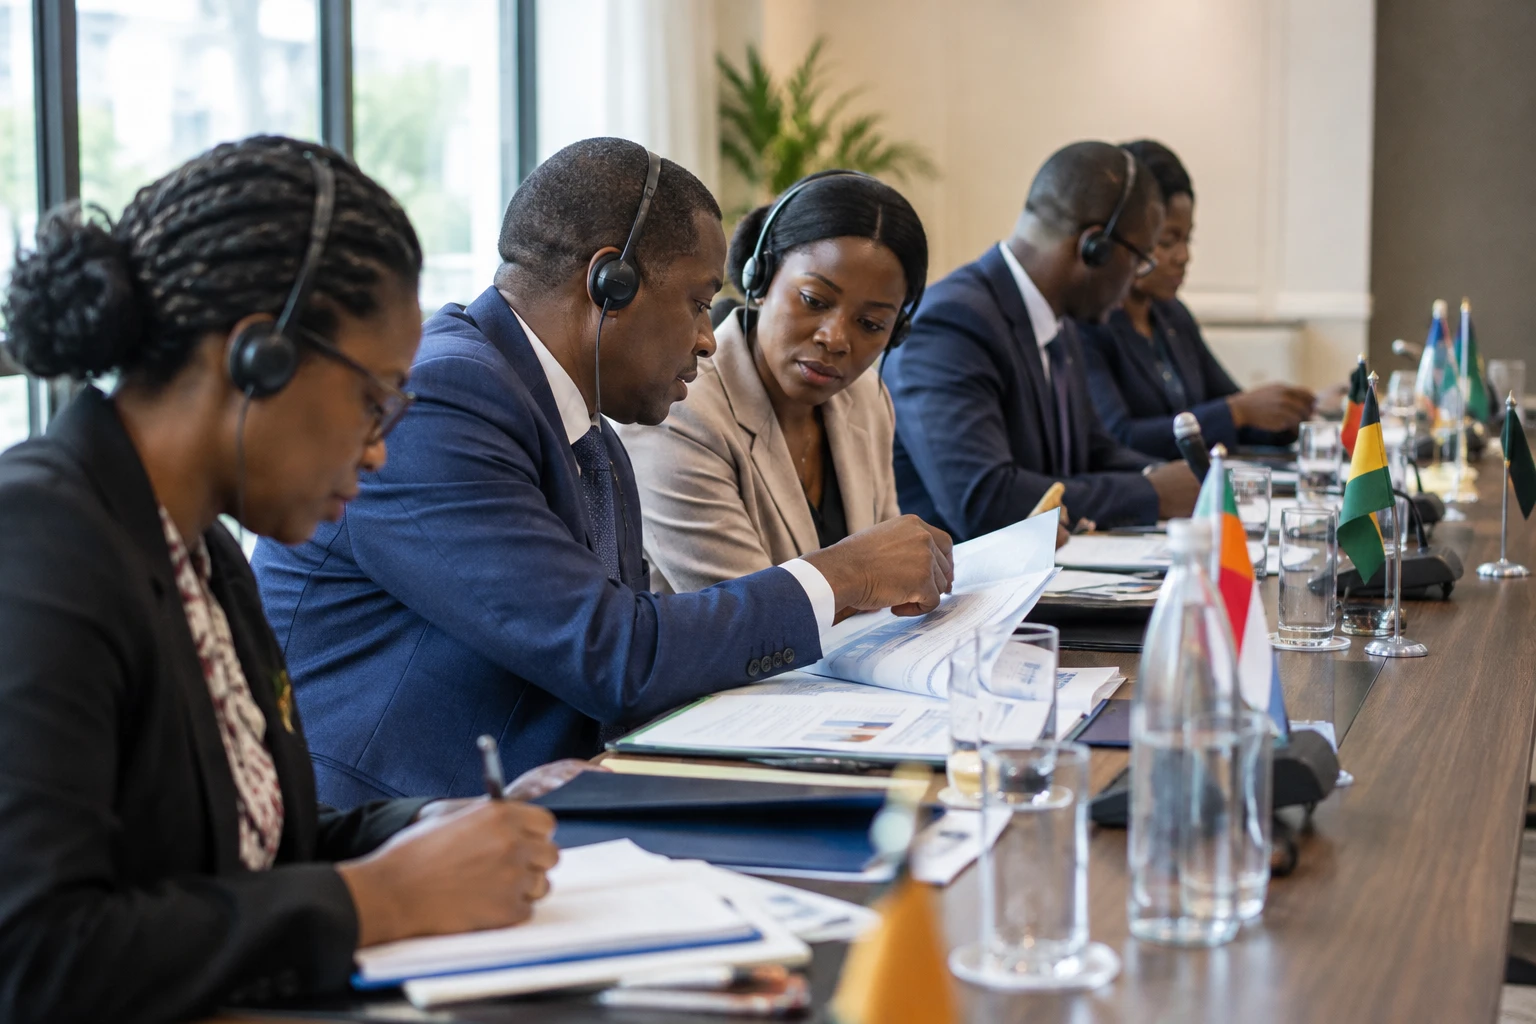
تجذب المعادن الاستراتيجية رؤوس الأموال، لكن إعلان الاستثمار لا يوضح بعد أين ستُنفق الأموال أو من سيجني ثمارها. وفي كوت ديفوار، حيث استحوذت مجموعة محلية مؤخراً على منجم الذهب تونغون بتمويل من أبّيان، يطرح السؤال نفسه بوضوح: ما المكانة التي ستحتلها غرب أفريقيا في السباق الجديد على المعادن الاستراتيجية؟
من تمويل الذهب إلى المعادن الاستراتيجية
أعلنت شركة أبّيان كابيتال أدفايزوري البريطانية المتخصصة في الاستثمار التعديني، في 13 أكتوبر 2026، أنها تعتزم ضخ نحو 2.5 مليار دولار من رأس المال التنموي على مدى خمس سنوات في محفظتها العالمية من المعادن الاستراتيجية. ويمثل هذا المبلغ نفقات مخططة، وليس مخصصات معلنة لأفريقيا. ولم تحدد الشركة الحصة التي ستُخصص للقارة.
يأتي هذا الجدول الزمني في سياق منافسة دولية لتأمين المواد الخام اللازمة لشبكات الكهرباء والبطاريات وبعض الصناعات الاستراتيجية. لكن تمويل المشروعات التعدينية وبناءها يستغرقان وقتاً طويلاً. لذلك، لا يضمن إعلان تخصيص رأس المال اتخاذ قرار استثماري نهائي أو تحديد موعد للإنتاج.
في أكتوبر 2025، أعلنت أبّيان ومؤسسة التمويل الدولية (IFC)، ذراع مجموعة البنك الدولي المعنية بالقطاع الخاص، صندوقاً يمكنه حشد ما يصل إلى مليار دولار في الأسواق الناشئة. وأكدت المؤسسة دورها مستثمراً رئيسياً، مع التزام أولي قدره 100 مليون دولار. وتشمل نطاق عملها أفريقيا وأمريكا اللاتينية. ويُعد هذا الصندوق والمبلغ البالغ 2.5 مليار دولار المعلن هذا الأسبوع آليتين منفصلتين؛ ولا ينبغي جمعهما كما لو كانا وعداً واحداً مؤكداً.
تغيّر ملكية تونغون في كوت ديفوار
يتمثل حضور أبّيان مؤخراً في غرب أفريقيا أساساً في التمويل، لا في الملكية المباشرة للمناجم. ففي ديسمبر 2025، قدمت المجموعة 150 مليون دولار إلى أتلانتيك غروب لدعم استحواذها على تونغون من باريك. وأفادت وكالة الأنباء الإيفوارية بإتمام الصفقة بعد الحصول على الموافقات التنظيمية. والمالك إيفواري، أما التمويل فيجمع بين المشروع ومستثمر دولي.
وهذا التمييز مهم. فقد يتيح القرض لجهة محلية الاستحواذ على أصل من دون التنازل عن السيطرة عليه للمستثمر. وفي المقابل، تؤثر الشروط المالية والسداد والدعم الفني في الربحية المستقبلية. ولا يكشف المبلغ المعلن وحده عن توزيع الأرباح أو الوظائف المحلية أو العمر المتبقي للمنجم.
كما أتمت أبّيان في أغسطس 2025 تمويلاً بقيمة 175 مليون دولار لصالح أسانتي غولد، التي تشغّل مناجم في غانا. وجمع هذا التمويل بين الدين وتمويل مدعوم بجزء من إنتاج الذهب والاستحواذ على حصة في الشركة. ويبرز ذلك تنوع الأدوات التي تستخدمها المجموعة، إلى جانب الشراء المباشر للأصول.
وكانت أبّيان قد استثمرت سابقاً في روكسغولد، التي تنشط في بوركينا فاسو وكوت ديفوار. وانتهت حصتها بعد استحواذ فورتونا على روكسغولد في 2021. ويذكّر هذا المسار بأن مراكز المستثمر قد تتغير بسرعة؛ فوجوده في بلد لا يعني احتفاظه بالمحفظة نفسها فيه على نحو دائم.
ناميبيا مختبر معادن التحول
تضم ناميبيا حالياً أصلين مهمين لأبّيان. ففي جنوب غربي البلاد، ينتج منجم روش بيناه الزنك والرصاص. ويهدف مشروع توسعته، المسمى آر بي 2.0، إلى زيادة كبيرة في كمية الخام المعالج. وبحلول نهاية يونيو 2026، أُعلن أن الأعمال أُنجزت بنسبة تجاوزت 95%. غير أن المعلومات المنشورة عن المشروع تعرض أهدافاً للطاقة الإنتاجية تختلف باختلاف الوثائق؛ وينبغي تقييم الأداء الفعلي بعد بدء التشغيل وبلوغ الإنتاج المستوى المستهدف.
وفي مايو 2026، استحوذت أبّيان أيضاً على 95% من مشروع أوميتوميره للنحاس، الذي لا يزال بحاجة إلى التطوير، شمال شرقي ويندهوك. وتعتزم الشركة تخصيص أكثر من 400 مليون دولار لدفعه نحو الإنتاج. وتشير التقديرات المنشورة إلى نحو 30,000 طن من النحاس سنوياً على مدى عمر تشغيلي يقارب 15 عاماً. وهذه توقعات للمشروع وليست إنتاجاً تحقق بالفعل.
تتيح هذه الأصول لأبّيان التعرض لأسواق المعادن الأساسية التي تحتاج إليها البنية التحتية الكهربائية. كما تضع ناميبيا أمام تحديات ملموسة: تمويل المعدات، والحصول على المياه والطاقة، وتوفير الوظائف، والإيرادات العامة، وإدارة الآثار البيئية. ولا يُقاس النجاح الصناعي بحجم الاستخراج وحده، بل أيضاً بالمنافع المستدامة للعاملين والمجتمعات القريبة من المواقع.
حضور في غرب أفريقيا ومنافع لم تتضح بعد
لا يتمثل التحدي المباشر لكوت ديفوار في تحديد ما إذا كان تونغون سيُصنف ضمن المعادن الاستراتيجية. فهو منجم ذهب، في حين تستهدف التزامات أبّيان الأخيرة محفظة عالمية تضم عدة معادن. وينصب الاهتمام الإيفواري بالأحرى على قدرة الشركات الوطنية على تملك الأصول وتشغيلها، وعلى شروط حشدها لرؤوس الأموال الخارجية.
وعلى المستوى الإقليمي، يبيّن تمويل أسانتي في غانا وأتلانتيك غروب في كوت ديفوار أن المستثمرين يستطيعون دعم مشغلين أفارقة من دون أن يتولوا بالضرورة السيطرة على المناجم. لكن حصة القيمة التي تبقى محلياً ستعتمد على العقود والضرائب والمشتريات من الشركات الوطنية ونقل المهارات. ولا يمكن استنتاج هذه العناصر من مبالغ التمويل وحدها.
وتشكل المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس)، التي تضم بلدان غرب أفريقيا، إطاراً إقليمياً مناسباً للموافقات والتبادل. ووفقاً لوكالة الأنباء الإيفوارية، حصلت صفقة تونغون، على وجه الخصوص، على موافقة السلطات الإيفوارية وإيكواس. ويبقى أن نرى ما إذا كانت مشروعات أبّيان في أفريقيا ستتقدم إلى ما يتجاوز مراكزها الحالية، وما الحصة التي ستوجه فعلياً إلى القارة من استثماراتها المعلنة. ويتمثل التحدي أمام البلدان الأفريقية في تحويل الاهتمام بالتعدين إلى تمويل يمكن التنبؤ به ووظائف ماهرة وقيمة مضافة، من دون الخلط بين الوعود الاستثمارية والنتائج المحققة بالفعل.



