الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 ليسوتو
 ناميبيا
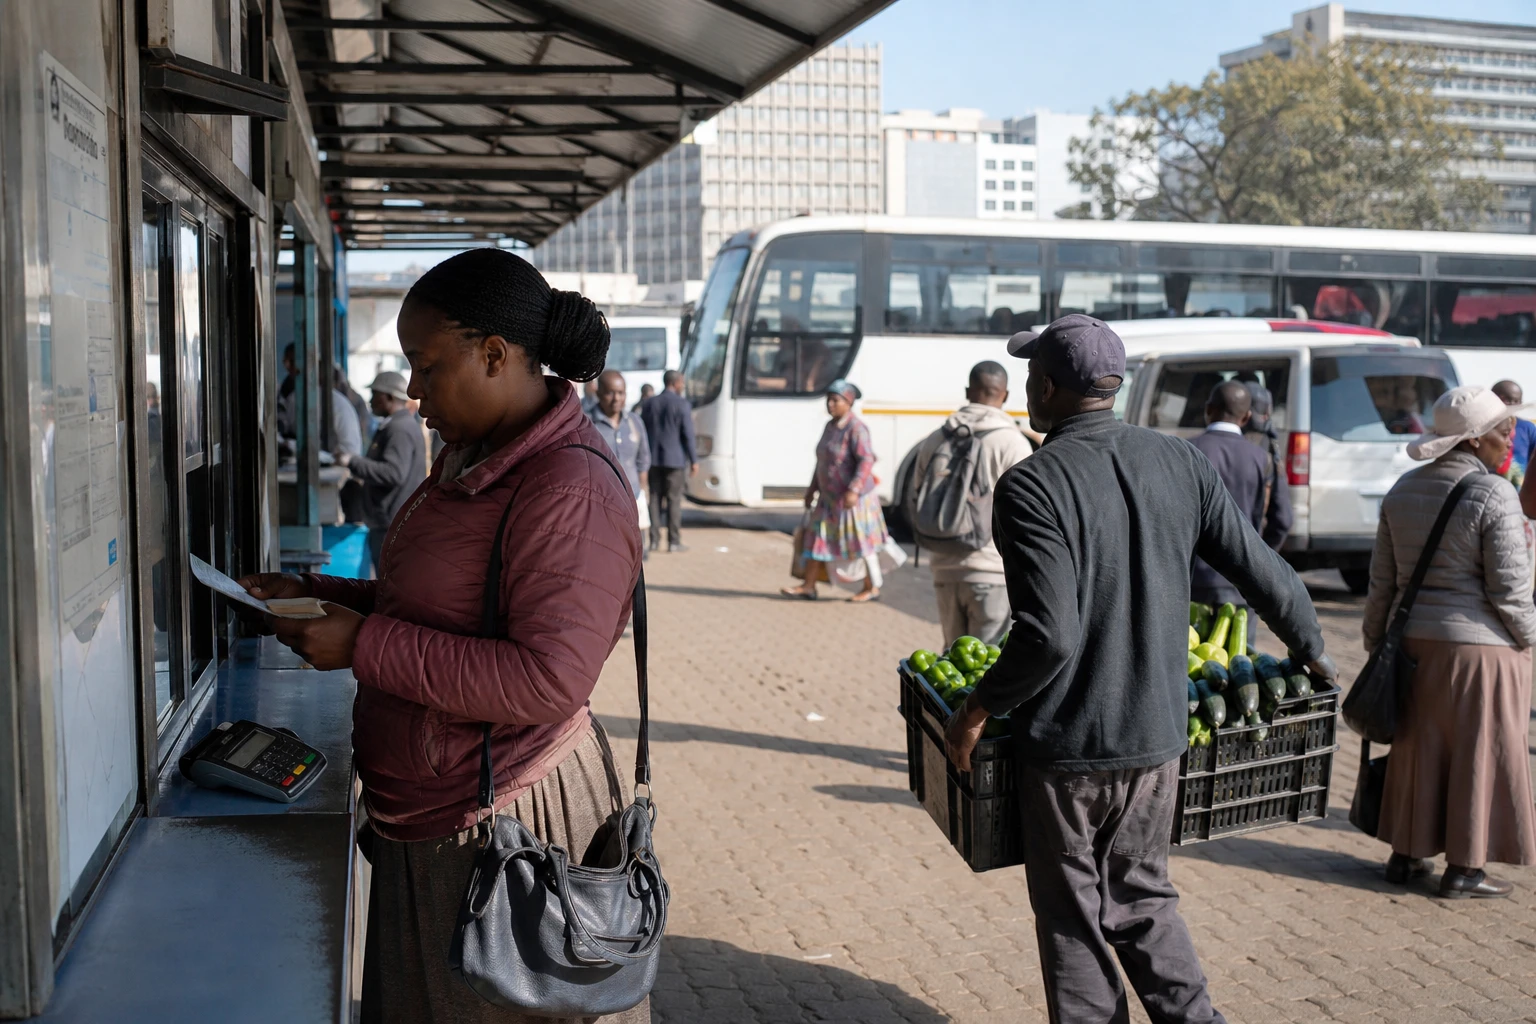
في هراري، لا يقتصر الرهان على وصول 50 مليون دولار. فالتحدي الحقيقي أمام الشركات الزراعية في زيمبابوي هو الحصول على تمويلات بآجال كافية لشراء المعدات وتطوير البساتين وتأمين صادراتها وزيادة التصنيع محلياً.
آلية ترتكز على مصرفين زيمبابويين
أعلنت مؤسسة الاستثمار البريطانية الدولية (BII)، وهي مؤسسة بريطانية لتمويل التنمية، في 24 و25 سبتمبر 2026 عن حزمة تمويل إجمالية بقيمة 50 مليون دولار لمصرفين في زيمبابوي: جمعية مباني وسط أفريقيا (CABS) وبنك NMB.
سيحصل مصرف CABS على 30 مليون دولار. ويشمل هذا المبلغ قرضاً لأجل بقيمة 20 مليون دولار على مدى أربع سنوات، إلى جانب تسهيل لتمويل التجارة بقيمة 10 ملايين دولار. أما بنك NMB فسيحصل على 20 مليون دولار، موزعة بين قرض بقيمة 10 ملايين دولار وخط تمويل تجاري بالمبلغ نفسه.
ومن المقرر أن تتيح مكونات تمويل التجارة دعم عمليات الاستيراد وشراء المدخلات والتخزين والتصدير. أما القروض لأجل، فتستجيب لحاجة أخرى، هي تمويل الأصول التي تتطلب أرباحيتها عدة سنوات، مثل الآلات وأنظمة الري ومعدات التصنيع أو مرافق التخزين.
وتندرج العملية في إطار برنامج BII الجديد للتمويل الزراعي في زيمبابوي. وهي تستهدف الشركات الزراعية والمصدّرين والشركات الصغيرة والمتوسطة، فضلاً عن الجهات العاملة في تصنيع الأغذية. ويمكن أن تغطي التمويلات، على وجه الخصوص، الأسمدة والمنتجات الزراعية والآلات وغيرها من المعدات الرامية إلى زيادة الإنتاج.
تقليص نقص رؤوس الأموال المتوسطة والطويلة الأجل
لا يزال الحصول على الائتمان يشكل عائقاً كبيراً أمام الشركات الإنتاجية في زيمبابوي. فكثيراً ما تعتمد المصارف على موارد قصيرة الأجل، في حين تتطلب المزارع ومشاريع تربية المواشي ووحدات التعبئة وسلاسل التبريد استثمارات تدر إيراداتها تدريجياً.
ويؤثر هذا التفاوت بين آجال القروض ومدد المشاريع بوجه خاص في الزراعة التجارية والشركات المصدّرة. كما يحد من قدرة الشركات الراغبة في استبدال معداتها أو زيادة إنتاجها أو الانتقال من الإنتاج الخام إلى التصنيع.
لذلك تسعى الحزمة الجديدة إلى الجمع بين أداتين. توفر الأولى موارد على مدى عدة سنوات، فيما تسهّل الثانية المعاملات التجارية اليومية. ويمكن لهذا التكامل أن يساعد الشركات على تمويل قدراتها الإنتاجية واحتياجاتها النقدية معاً.
وبالنسبة إلى مصرف CABS، تعزز العملية نشاطاً راسخاً لديه في القطاع الزراعي. ويقول المصرف إنه خصص نحو 100 مليون دولار للقطاع حتى 30 يونيو 2026. وتشمل تدخلاته البستنة وإنتاج السكر وتربية المواشي والمحاصيل الزراعية.
ومن شأن التمويل الجديد توسيع حصول الشركات الصغيرة والمتوسطة على الائتمان. كما يشمل شركات تصنيع الأغذية والشركات الموجهة إلى التصدير. ويعرض المصرف جزءاً من الآلية أيضاً بوصفه دعماً للزراعة المستدامة وحلول الطاقة النظيفة.
بنك NMB يستند إلى تجربة أولى
بدأت العلاقة بين BII وبنك NMB في يوليو 2024 بتسهيل قيمته 10 ملايين دولار. وأشارت BII آنذاك إلى أنها تريد دعم المصدّرين الزراعيين والمزارع التي تستثمر في ممارسات ملائمة للتغير المناخي.
وقال جيرالد غور، المدير العام لبنك NMB، إن المصرف استخدم هذا الخط الأول خلال شهرين. وأفاد المصرف بأن 95% من الأموال وُجهت إلى البستنة. وشملت الأنشطة المعنية التوت الأزرق والخيار والأفوكادو وجوز المكاديميا والحمضيات والزهور المخصصة للأسواق الخارجية.
وبذلك ترفع المساهمة الجديدة إجمالي التمويلات التي أعلنتها BII لصالح بنك NMB منذ 2024 إلى 30 مليون دولار. كما توسع نطاق الآلية: إذ سيتمكن المصرف من دعم مشاريع زراعية جديدة، فضلاً عن عمليات تجارية مرتبطة بحركة السلع والمدخلات.
ولا يقتصر هذا الطلب على المزارع الكبرى. فالشركات متوسطة الحجم والشركات الصغيرة والمتوسطة تبحث هي الأخرى عن العملات الأجنبية لشراء معداتها وتسديد مستحقات مورديها والوفاء بعقودها الدولية. ولذلك ستكون قدرة المصارف على إيصال هذه الموارد إلى تلك الجهات عاملاً حاسماً.
إشارة في مسار زيمبابوي المالي
يأتي الإعلان في وقت تسعى فيه السلطات الزيمبابوية إلى جذب مزيد من رؤوس الأموال الخاصة والتمويلات الخارجية. ووصف جون موشايافانهو، محافظ بنك الاحتياطي في زيمبابوي، العملية بأنها استجابة لنقص التمويل الميسور للاستثمارات المتوسطة والطويلة الأجل.
وتشير السلطات إلى تحسن الاستقرار المالي ومتانة المصارف. غير أن الحصول على الائتمان لا يعتمد على الأموال المتاحة وحدها، بل يتوقف أيضاً على كلفة القروض وثقة المستثمرين والاستقرار النقدي وقدرة الشركات على السداد في بيئة اقتصادية لا تزال تفرض تحديات كبيرة.
لذلك يتوقف الأثر الفعلي على المنتجين على الشروط التي ستطرحها المصارف. فأسعار الفائدة والضمانات المطلوبة ومهل دراسة الطلبات وتوزيع التمويل بين الشركات الكبرى والصغيرة والمتوسطة، كلها عوامل ستحدد النطاق الحقيقي للبرنامج. ولا تصبح الحزمة الدولية مفيدة إلا إذا وصلت إلى الشركات التي لا تستطيع دخول الأسواق المالية بمفردها.
وستكون الشفافية بشأن المستفيدين والقطاعات الممولة والنتائج المحققة مهمة أيضاً. فهي ستتيح قياس الحصة المخصصة فعلياً للإنتاج والتصنيع والتوظيف والصادرات والتكيف المناخي.
رهان يتجاوز حدود زيمبابوي
يشمل تمويل الزراعة منطقة أفريقيا الجنوبية بأكملها. وتعمل زيمبابوي ضمن مجموعة تنمية الجنوب الأفريقي (SADC)، التي تسعى إلى تعزيز التجارة الإقليمية وسلاسل القيمة والأمن الغذائي بين الدول الأعضاء.
ويمكن للشركات الزيمبابوية التي تحصل على تمويل أفضل أن تزيد مبيعاتها إلى الأسواق المجاورة. كما قد تتمكن من استيراد بعض المعدات والمدخلات بسهولة أكبر، ثم تطوير أنشطة تصنيع تستهدف عدة دول في المنطقة.
غير أن هذا الاحتمال يظل مرتبطاً بالبنية التحتية للنقل والطاقة والإجراءات الجمركية واستقرار التسويات عبر الحدود. فالائتمان المصرفي قادر على دعم الإنتاج، لكنه لا يحل وحده المشكلات اللوجستية التي تؤثر في القدرة التنافسية الإقليمية.
لذلك سيكون المؤشر التالي الذي ينبغي مراقبته هو التنفيذ الفعلي لتوزيع الأموال. وسيكون من الضروري متابعة عدد الشركات التي ستحصل على التمويل، والمقاطعات التي تعمل فيها، وحصة الشركات الصغيرة والمتوسطة، ونصيب التصنيع المحلي. وبالنسبة إلى زيمبابوي، لن يقاس نجاح البرنامج بقدر ما أُعلن عنه من أموال، بل بقدرته على تحويل محدودية الوصول إلى رأس المال إلى إنتاج مستدام ووظائف وصادرات.