الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
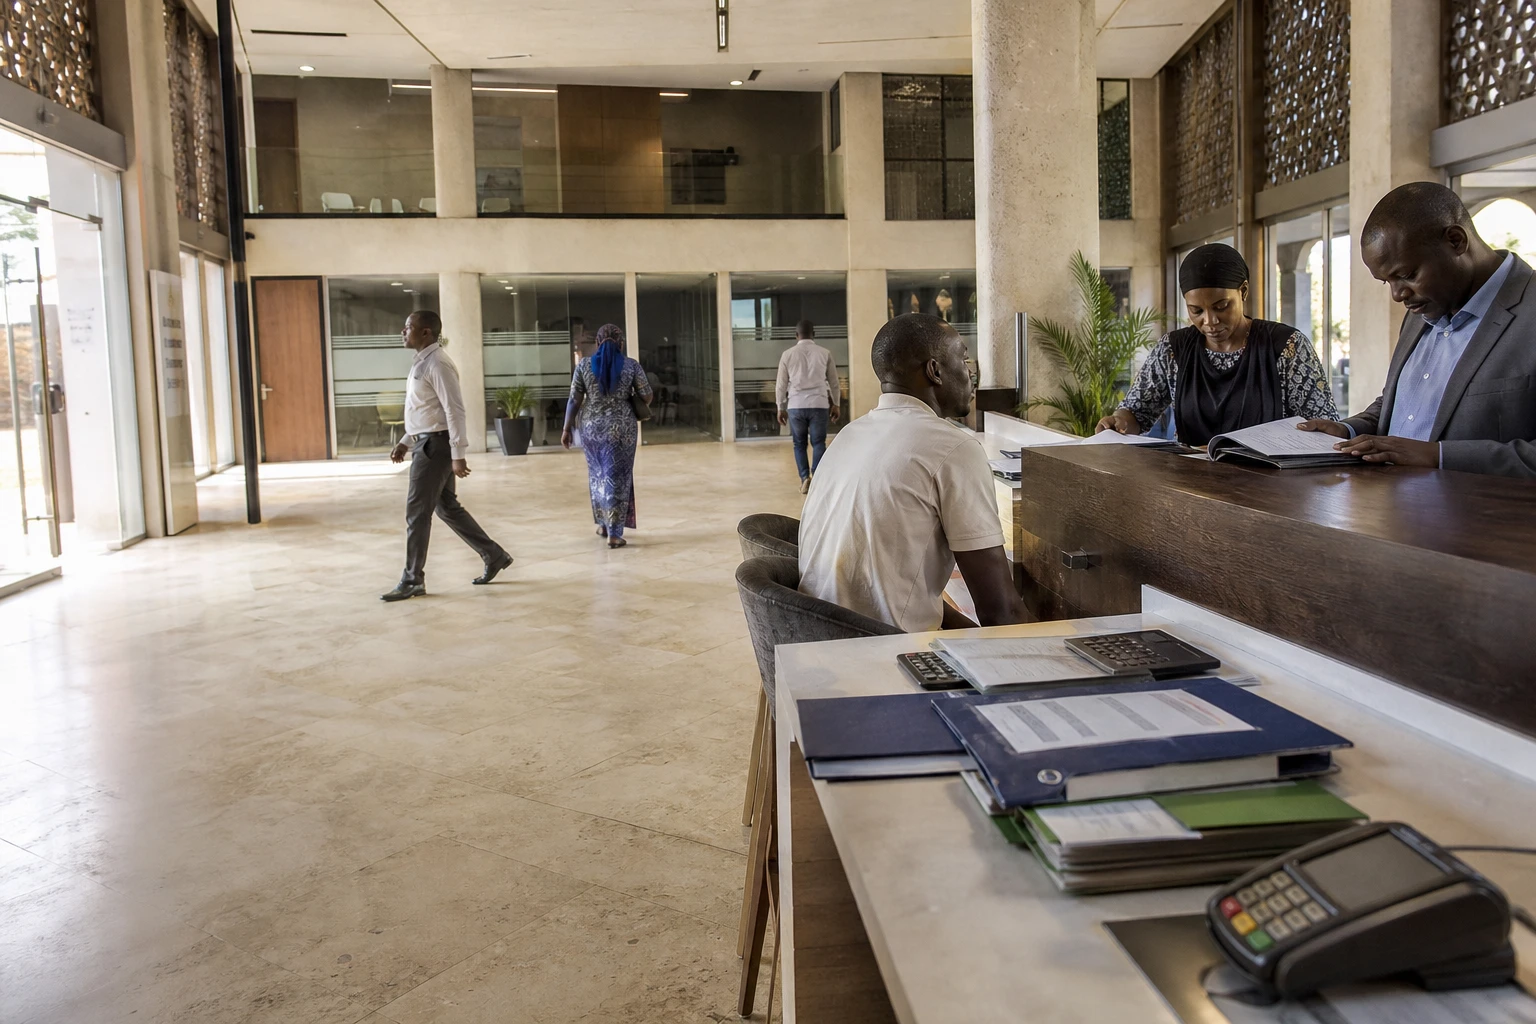
في باماكو، يرسم مسار بنك BOA مالي في النصف الأول من 2026 صورة ذات وتيرتين. فقد شهد النشاط نمواً ملحوظاً، لكن ارتفاع المخصصات المرتبطة بمخاطر الائتمان استوعب جزءاً من هذا التحسن. لذلك، لا يقتصر السؤال بالنسبة إلى البنك وعملائه على تحقيق إيرادات أكبر، بل يشمل أيضاً الحفاظ على جودة المحفظة في بيئة اقتصادية صعبة.
تسارع النشاط المصرفي
في 30 يونيو 2026، بلغ صافي الناتج المصرفي، أو PNB — وهو ما يعادل رقم الأعمال في البنك — 21.99 مليار فرنك أفريقي. وكان قد بلغ 18.71 ملياراً قبل عام. وبذلك وصلت الزيادة إلى 17.5% خلال 12 شهراً.
يمثل هذا التطور تسارعاً مقارنة بالنصف الأول من 2025، حين لم يزد صافي الناتج المصرفي لبنك BOA مالي سوى 2.7%. ويبدو أن البنك استعاد زخماً أقوى خلال الأشهر الستة الأولى من 2026.
ولا توضح البيانات المتاحة بالكامل العوامل المحركة لهذا النمو. وفي القطاع المصرفي، يعتمد صافي الناتج المصرفي خصوصاً على هامش الفائدة والعمولات والإيرادات المتأتية من العمليات المالية. غير أن ارتفاعه يعكس تحسناً في النشاط التجاري أو في عائد العمليات، أو كليهما.
يأتي هذا الأداء بعد سنة مالية جيدة في 2025. وتُظهر البيانات المالية المنشورة في البورصة الإقليمية للأوراق المالية أن صافي الأرباح السنوية بلغ 11.081 مليار فرنك أفريقي، مقابل 9.123 مليارات في 2024. وبلغ صافي الناتج المصرفي حينها نحو 38 مليار فرنك أفريقي، بزيادة 5.1%.
النفقات تنمو بوتيرة أبطأ من الإيرادات
رافق نمو النشاط ارتفاع أكثر اعتدالاً في المصاريف العامة، إذ بلغت 11.18 مليار فرنك أفريقي في نهاية يونيو 2026، مقابل 10.36 مليارات قبل عام. وبلغت زيادتها 7.9%.
ويحسّن الفارق بين الإيرادات والنفقات الكفاءة التشغيلية للبنك بصورة آلية. فقد بلغ إجمالي نتيجة الاستغلال 10.81 مليارات فرنك أفريقي، بزيادة 29.4% على أساس سنوي.
بعبارة أخرى، يحقق بنك BOA مالي نتيجة أكبر من نشاطه الاعتيادي قبل احتساب تكلفة المخاطر. ويُعد هذا التطور مؤشراً مهماً للمساهمين، وكذلك للقطاع المصرفي في الاتحاد الاقتصادي والنقدي لغرب أفريقيا، الذي يضم 8 دول تتشارك خصوصاً فرنك CFA وإشرافاً مصرفياً إقليمياً.
لكن هذا التحسن لا يعني أن البنك بمنأى عن الضغوط. ففي اقتصاد تواجه فيه الشركات والأسر والجهات التجارية تكاليف مرتفعة وضبابية في الرؤية، يمكن أن تتغير القدرة على السداد بسرعة. لذلك، ينبغي تقييم الربحية التشغيلية إلى جانب المخاطر المرتبطة بالقروض الممنوحة.
تكلفة المخاطر تحدّ من أثرها على الأرباح
ارتفعت تكلفة المخاطر من 3.66 مليارات فرنك أفريقي في النصف الأول من 2025 إلى 4.53 مليارات في 30 يونيو 2026. وبذلك زادت بنسبة 23.5%، أي بوتيرة أسرع من صافي الناتج المصرفي.
في المصطلحات المصرفية، تشير تكلفة المخاطر أساساً إلى المخصصات التي تكوّنها البنوك عندما تتوقع خسائر في القروض. ولا يعني ارتفاعها بالضرورة أن جميع الديون المعنية قد فُقدت نهائياً، لكنه يشير إلى أن المؤسسة تعزز احتياطياتها في مواجهة مخاطر تعثر أكبر أو تدهور بعض الملفات.
وباتت تكلفة المخاطر تمثل نحو 20.6% من صافي الناتج المصرفي لبنك BOA مالي، مقابل 19.6% قبل عام. ويحد هذا الارتفاع من أثر الأداء الجيد للنشاط على النتيجة النهائية.
ومع ذلك، بلغ صافي الأرباح 6.72 مليارات فرنك أفريقي في نهاية يونيو 2026، مقابل 6.21 مليارات في النصف الأول من 2025، مسجلاً بذلك زيادة قدرها 8.2%. لكن نمو الأرباح ظل أقل من نمو صافي الناتج المصرفي، تحديداً بسبب العبء الإضافي المرتبط بالمخاطر.
وللمقارنة، تمثل الأرباح نصف السنوية بالفعل ما يزيد قليلاً على 60% من صافي الأرباح المسجل خلال السنة المالية 2025 بأكملها. وينبغي التعامل مع هذه المقارنة بحذر، إذ يمكن أن تتفاوت النتائج المصرفية من نصف سنة إلى آخر بحسب توقيت الإيرادات والمخصصات والعمليات الاستثنائية.
رهان يهم البنك والاقتصاد المالي
سيكون النصف الثاني حاسماً لإدارة بنك BOA مالي. إذ سيتعين على المؤسسة الحفاظ على نمو صافي الناتج المصرفي، مع تجنب تسارع جديد في تكلفة المخاطر. لذلك، ستكون جودة محفظة القروض محور المتابعة خلال الأشهر المقبلة.
أما بالنسبة إلى الشركات المالية، فالأمر ملموس. فقد يصبح البنك الذي يعزز مخصصاته أكثر حذراً في منح تمويلات جديدة. وعندها قد تشعر الشركات الصغيرة والتجار والجهات العاملة في الاقتصاد غير الرسمي بتشدد شروط الائتمان أسرع من الشركات الكبرى التي تملك ضمانات أقوى.
وفي المقابل، يمكن للنمو المنضبط في الائتمان أن يدعم الاستثمار والتجارة والخدمات في باماكو والمناطق الأخرى. لذلك، سيتعين على البنك إيجاد توازن بين حماية ميزانيته ومواكبة الاقتصاد الحقيقي.
وتُظهر أرقام 2025 أن بنك BOA مالي يحافظ على مكانة مهمة في المشهد المصرفي للاتحاد الاقتصادي والنقدي لغرب أفريقيا. كما تكشف البيانات المنشورة عن السنة المالية الماضية ارتفاع الموارد المجمعة من العملاء، في حين تراجعت القروض الموزعة على أساس سنوي. ويستحق هذا التباين بين نمو الودائع ونهج أكثر حذراً في التمويل المتابعة في البيانات المالية المقبلة.
مؤشر يستحق المتابعة في منطقة الاتحاد الاقتصادي والنقدي لغرب أفريقيا
يتجاوز وضع بنك BOA مالي حدود المؤسسة وحدها، فهو يعكس اتجاهاً ملحوظاً في أسواق مصرفية عدة في غرب أفريقيا: قد تنمو الإيرادات فيما تضطر البنوك في الوقت نفسه إلى تعزيز تغطيتها للمخاطر.
لكن المقارنة الإقليمية ينبغي أن تراعي خصوصية كل بلد. فظروف التمويل وأوضاع الشركات والضغوط على سلاسل الإمداد وتطور محافظ الدين العام لا تخلّف الأثر نفسه في مالي والسنغال وساحل العاج وبوركينا فاسو.
وسيكون المؤشر الحاسم المقبل هو تطور تكلفة المخاطر في النصف الثاني من 2026. فإذا استقر هذا العبء، فقد يترجم نمو صافي الناتج المصرفي إلى زيادة أكبر في الأرباح السنوية. أما إذا واصل الارتفاع، فستظل ربحية بنك BOA مالي إيجابية، لكنها ستواجه ضغوطاً أكبر. وستتيح النتائج النهائية للسنة المالية قياس ما إذا كان التسارع المسجل في باماكو اتجاهاً مستداماً أم انتعاشاً لا يزال هشاً.