الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
في بالاما، لم يعد السؤال يقتصر على الغرافيت
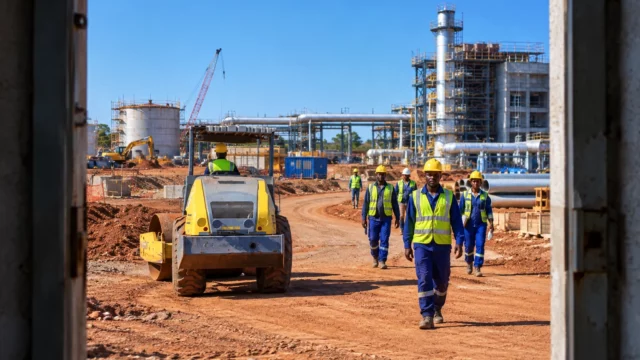
في شمال موزمبيق، قد يتحول منجم إلى اختبار سياسي قبل أن يكون مجرد أصل صناعي. ففي بالاما، بمقاطعة كابو ديلغادو، ترافق استئناف استخراج الغرافيت الآن قضية أخرى: من يتخذ القرار، ومن يمول، ومن يستحوذ على قيمة معدن بات استراتيجياً للبطاريات والتحول في مجال الطاقة؟
يضم الموقع أحد أكبر رواسب الغرافيت في العالم. وتصف شركة Syrah Resources بالاما بأنه أصلها الرئيسي، بطاقة اسمية تبلغ 350 000 طن سنوياً، رغم أن الشركة أعادت تشغيل منشآتها الصناعية بوتيرة مخفّضة في يونيو 2025، بعد توقف استمر عدة أشهر.
وجعلت موزمبيق، العضو في مجموعة تنمية الجنوب الأفريقي (SADC)، إعادة توجيه مواردها التعدينية محوراً سياسياً معلناً. وفي مابوتو، شرعت الحكومة في 2025 بمراجعة الإطار القانوني للقطاع الاستخراجي. وأفضت هذه الإصلاحات في 2026 إلى قانون جديد للتعدين ينص على حصة مجانية غير قابلة للتخفيف تبلغ 15 % للدولة في مشاريع التعدين.
تغيير في القواعد يتجاوز حالة Syrah وحدها
على الصعيد القانوني، التحول واضح. فقبل الإصلاح، كان مشروع بالاما قائماً على شركة Twigg Exploration and Mining Limitada، التابعة الموزمبيقية لشركة Syrah والمملوكة للمجموعة الأسترالية بنسبة 95 %، فيما كانت جهة عامة موزمبيقية تملك 5 % بموجب اتفاق التعدين. أما القانون الجديد، الذي اعتُمد في 2026، فيستهدف الآن حصة مجانية للدولة تبلغ 15 % في مشاريع التعدين.
لذلك، فالنقاش ليس نظرياً. إنه يمس مباشرة توزيع رأس المال، والحقوق الاقتصادية المستقبلية، وثقل الدولة في القرارات الاستراتيجية. وقالت Syrah إنها تواصل مباحثاتها مع الحكومة الموزمبيقية، موضحة أن التطبيق الفعلي لا يزال رهناً بالنصوص التنفيذية. وبعبارة أخرى، أُقر المبدأ، لكن ترجمته العملية لا تزال جارية.
ويأتي هذا التطور فيما تخرج الشركة من فترة صعبة. فقد أعلنت Syrah استئناف الإنتاج في بالاما في يونيو 2025، ثم بدء شحنات محدودة، قبل أن تستهدف إنتاجاً يتراوح بين 60 000 و80 000 طن في 2026. ويظل هذا المستوى أدنى بكثير من الإمكانات المعلنة للرواسب.
وفي الوقت نفسه، حصلت الشركة في 2024 على قرض بقيمة 150 مليون دولار من مؤسسة تمويل التنمية الدولية الأمريكية لدعم بالاما. ويبرز هذا التمويل جانباً آخر من القضية: فالمنجم الموزمبيقي لا يؤثر في الاقتصاد المحلي فحسب، بل يندرج أيضاً ضمن الاستراتيجية الغربية لتأمين سلاسل الإمداد من خارج الصين للمعادن الحيوية.
ما الذي تسعى مابوتو إلى استعادته، وما الذي يراقبه المستثمرون
بالنسبة إلى الحكومة الموزمبيقية، تتجاوز المسألة المنجم نفسه. فإصلاح التعدين في 2026 يندرج ضمن مسعى إلى السيادة الاقتصادية، واستعادة حصة أكبر من الريع، والضغط من أجل التحويل المحلي للموارد. وقدمت وزارة الموارد المعدنية والطاقة (MIREME) هذا التغيير باعتباره وسيلة لتعزيز المشاركة الوطنية وزيادة قيمة الموارد محلياً.
أما بالنسبة إلى Syrah، فالمسألة أكثر حساسية. إذ إن رفع الحصة المجانية يقلص آلياً الحصة الاقتصادية للمجموعة في الأصل الموزمبيقي. وقد يغيّر أيضاً التوازن بين المساهمين المباشرين والممولين الدوليين، إذ إن Syrah مدرجة في أستراليا ومدعومة بقاعدة من المستثمرين المنكشفين بدرجة كبيرة على المواد الخام الحيوية. وكانت الشركة قد أشارت إلى أن هيكل مساهميها يتأثر بمستثمرين مؤسسيين دوليين، من بينهم AustralianSuper، أكبر مساهم معروف فيها.
أما بالنسبة إلى سكان بالاما والبلدات المجاورة، فالمعادلة مختلفة. فالمنجم لا يقتصر على حسابات مالية، بل يوفر وظائف وعقوداً محلية، ويؤثر في المفاوضات الاجتماعية والالتزامات تجاه المجتمعات. وتشير Syrah إلى أنها وقعت اتفاقاً للتنمية المجتمعية مع السلطات والمجتمعات المضيفة، إلى جانب اتفاقية جماعية جديدة في 2026. ولا تحل هذه الترتيبات كل المشكلات، لكنها تظهر أن الاستقرار الاجتماعي بات شرطاً لاستمرار النشاط الصناعي.
في مقاطعة مثل كابو ديلغادو، حيث غالباً ما جرى التخطيط للمشاريع الكبرى على المستوى الوطني أو الدولي قبل أن يختبرها السكان محلياً، تحتل مسألة إعادة توزيع العائدات موقعاً محورياً. تريد الدولة استعادة زمام المبادرة. ويريد المستثمرون وضوحاً. أما المجتمعات فتنتظر أن يثمر استغلال الموارد عن نتائج ملموسة في الوظائف والبنية التحتية والخدمات. وهنا تتوقف مصداقية الإصلاح.
بالاما إشارة إلى أفريقيا الجنوبية
يتردد صدى قضية بالاما خارج موزمبيق. ففي أنحاء أفريقيا الجنوبية، تسعى دول عدة إلى إحكام تنظيم استغلال المعادن الحيوية، مع اجتذاب رؤوس الأموال اللازمة لمشاريع مكلفة. وتبعث موزمبيق هنا برسالة واضحة: ستظل الموارد متاحة للمستثمرين، لكن وفق قواعد أكثر مراعاة للمصلحة العامة والتصنيع المحلي.
وبالنسبة إلى مجموعة تنمية الجنوب الأفريقي (SADC)، يندرج هذا التوجه ضمن نقاش أوسع حول الارتقاء بسلاسل القيمة في الاقتصادات التعدينية. فتصدير الخام يدر عائدات أقل من تطوير سلاسل القيمة ومصانع المعالجة والوظائف ذات المهارات العالية. وهذا تحديداً ما تقول مابوتو إنها تريد تصحيحه، في بلد لا تزال إمكاناته الاستخراجية كبيرة، فيما تبقى القيمة التي تستحوذ عليها محلياً محدودة.
على المدى القصير، سيتوقف كل شيء على محطتين. أولاً، نشر النصوص التنفيذية للإصلاح التعديني كاملة. وثانياً، تطبيقها على المشاريع القائمة، ومنها بالاما، الحالة الأبرز. وعندها سيتضح ما إذا كانت قاعدة الـ15 % ستظل مبدأً سياسياً أم ستتحول إلى بنية مستدامة جديدة لرأس المال التعديني في موزمبيق.