الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
سوق عالمية يعاد تشكيلها
لم يعد الألماس في واجهات متاجر المجوهرات ولا في الميزانيات العامة كما كان قبل عشر سنوات. وبالنسبة إلى المنتجين الأفارقة، لا يقتصر التحدي على انخفاض الأسعار، بل يشمل أيضاً صعود صناعة قادرة على تصنيع أحجار المختبر وتوحيد مواصفاتها وتسليمها بكميات كبيرة، بتكاليف ومهل لا تقارن بمنجم. وفي بوتسوانا، حيث لا يزال الألماس ركيزة للاقتصاد، يمس هذا التحول مباشرة الوظائف والإيرادات العامة وقدرة البلاد على تمويل تنويع اقتصادها.
تنتمي بوتسوانا إلى مجموعة التنمية لأفريقيا الجنوبية (SADC)، وقد بُني نموذجها الاقتصادي حول الألماس الطبيعي، ولا سيما عبر ديبزوانا، المشروع المشترك بين الدولة البوتسوانية ودي بيرز. لكن هذه القاعدة تتعرض للضعف. وقد وصفت سلطات غابوروني نفسها عام 2025 بأنه عام انتقالي، تميّزه ضغوط الألماس الاصطناعي على أسعار الأحجار الطبيعية. كما عززت البلاد استراتيجيتها لزيادة القيمة محلياً وحماية عائداتها التعدينية، ما يثبت أن المسألة لم تعد مجرد نقاش حول السوق، بل أصبحت قضية سيادة اقتصادية.
صعود الصين والهند
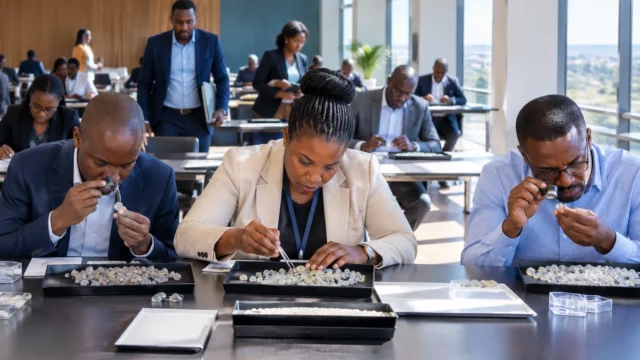
يقع المحور الصناعي الجديد للألماس الاصطناعي في الصين والهند. ففي الصين، برز إقليم خنان، حول تشنغتشو وتشجيانغ، مركزاً رئيسياً للإنتاج، بفضل شركات قادرة على دمج تصنيع مكابس الضغط العالي وإنتاج البلورات وجزء من عمليات التشطيب. وفي الهند، اتخذت سورات، التي تعد عاصمة العالم لقطع الألماس الطبيعي وصقله، مكانة متنامية في مجال أحجار المختبر. وتمنح هذه القوة المزدوجة السوق عمقاً صناعياً لا يستطيع المنتجون الأفارقة محاكاته بسرعة.
وتؤكد الأرقام الحديثة هذا التحول. فقد أفاد مجلس ترويج صادرات الأحجار الكريمة والمجوهرات الهندي (GJEPC) بأن صادرات الألماس الاصطناعي المصقول بلغت 1.13 مليار دولار في السنة المالية 2025-2026، فيما تراجعت في الفترة نفسها صادرات الألماس الطبيعي المصقول. وقبل ذلك، كانت صادرات الهند من الألماس المنتج في المختبر قد تجاوزت بالفعل 923 مليون دولار خلال الفترة من أبريل 2025 إلى يناير 2026. هذه ليست سوقاً هامشية، بل قطاع تصديري منظم تدعمه ورش وأسواق وسلاسل لوجستية قائمة بالفعل.
ويرتبط هذا الصعود أيضاً بطبيعة المنتج. إذ يمكن إنتاج الألماس الاصطناعي من دون فتح منجم أو استنزاف مكمن، وفي غضون أسابيع قليلة. ومع تطور التقنيات، تكبر الأحجار وتتحسن جودتها، فيما تظل أقل سعراً بكثير من الأحجار الطبيعية. وهكذا تواجه بوتسوانا، مثل أنغولا وناميبيا وجمهورية الكونغو الديمقراطية وجنوب أفريقيا، منافسة صناعية لا تقوم على الندرة الجيولوجية ولا على تاريخ التعدين، بل على السعر والحجم وإمكانية الوصول إلى سوق الاستهلاك الواسع.
صدمة تصل إلى غابوروني
بات الضغط ظاهراً بالفعل في الحسابات العامة وفي قرارات كبرى الشركات. فقد أعلنت دي بيرز أنها ستغلق علامتها التجارية لايت بوكس، التي كانت تبيع الألماس الاصطناعي، موضحة أنها تريد التركيز مجدداً على الأنشطة الأعلى قيمة. وأقرت المجموعة أيضاً بأن الفجوة السعرية بين الأحجار الطبيعية وأحجار المختبر لا تزال تتسع. وفي الوقت نفسه، يضغط تراجع أسعار الألماس الخام على المنتجين التقليديين، وفي مقدمتهم بوتسوانا. وتمكنت شركة لوكارا دايموند أخيراً من العثور على مشترٍ لحجر موتسويذي، وهو ألماسة بوزن 2,488 قيراطاً اكتُشفت في بوتسوانا في أغسطس 2024، لكن هذا البيع لا يبدد صعوبة الشريحة الأكثر اعتيادية، التي تدر الإيرادات الجارية للقطاع.
وتواجه بوتسوانا تحدياً مزدوجاً. فمن جهة، تحاول الدفاع عن القيمة الرمزية والتجارية للألماس الطبيعي. ومن جهة أخرى، عليها الحفاظ على مواردها المالية بينما تتقلص الإيرادات التعدينية. وتذكّر الوثائق الرسمية البوتسوانية بأن الألماس لا يزال يشكل حصة كبيرة من الصادرات والإيرادات العامة والعملات الأجنبية. وفي هذا السياق، أنشأت الحكومة عام 2025 صندوقاً سيادياً لتوجيه جزء من الإيرادات المرتبطة بالألماس إلى الصناعات الزراعية والطاقة المتجددة والسياحة. وهذه إشارة واضحة إلى أن البلاد تريد تقليل اعتمادها على مصدر دخل ريعي واحد.
أما على الصعيد الاجتماعي، فالمسألة آنية. فعندما تتباطأ المبيعات، ينتقل الضغط إلى شركات القطع والصقل ومقاوليها من الباطن والأجور وإيرادات الدولة. وتشعر المدن التعدينية وغابوروني بالصدمة أولاً عبر الوظائف الرسمية، بينما تتحمل الأسر والاقتصاد غير الرسمي الأثر المتأخر لميزانية أشد تقشفاً. وفي المقابل، تكتسب المنصات الصناعية الصينية والهندية أرضاً جديدة لأنها تحول الطلب العالمي بسرعة إلى نشاط تصنيعي وصادرات. لذا فإن موازين القوى جغرافية بقدر ما هي اقتصادية.
الرد الأفريقي: الدفاع عن المنشأ لا السعر فحسب
اختار المنتجون الأفارقة رداً جماعياً على هذه الضغوط. ففي يونيو 2025، وقعت أنغولا وبوتسوانا وناميبيا وجنوب أفريقيا وسيراليون وجمهورية الكونغو الديمقراطية اتفاق لواندا. والمبدأ بسيط: تخصيص 1% من الإيرادات السنوية لمبيعات الألماس الخام لحملة عالمية للترويج للألماس الطبيعي، يتولاها مجلس الألماس الطبيعي. ولا تقتصر الفكرة على الإعلان، بل تهدف إلى التذكير بالمنشأ والندرة الجيولوجية ومساهمة الألماس الطبيعي في الاقتصادات الأفريقية.
ويكشف هذا الخيار الكثير عن الاستراتيجية الأفريقية الراهنة. فالدول لا تسعى إلى إنكار وجود الألماس المنتج في المختبر، بل تحاول تقسيم السوق على نحو أفضل، والدفاع عن المنشأ، والاستحواذ على قيمة أكبر محلياً. وقد رفعت بوتسوانا حصة مبيعاتها التي تديرها محلياً شركة أوكافانغو دايموند كومباني، فيما تؤكد الحكومة أهمية التصنيع والتسويق المحليين. وفي مجموعة التنمية لأفريقيا الجنوبية، قد يلهم هذا التوجه قطاعات تعدين أخرى: فمواجهة المنافسة العالمية لا تتحقق بمجرد زيادة الاستخراج، بل أيضاً بتحسين رواية القصة، والبيع، وزيادة التصنيع في القارة.
وأخيراً، يتجاوز البعد القاري قضية الألماس وحدها. فالحالة البوتسوانية تلخص سؤالاً أوسع لأفريقيا الجنوبية، بل وللاتحاد الأفريقي: كيف يمكن حماية عائدات التعدين حين تتغير التكنولوجيا وطلب المستهلكين وسلاسل القيمة العالمية بوتيرة أسرع من النماذج الاقتصادية الوطنية؟ وستكون الأشهر المقبلة حاسمة، إذ إن تنفيذ اتفاق لواندا وتطور أسعار الخام وقدرة غابوروني على تنويع اقتصادها ستحدد ما إذا كان الألماس الطبيعي لا يزال قادراً على تمويل التنمية، أم أن عليه الآن أن يتعايش مع اقتصاد أقل اعتماداً على التعدين.