الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
مؤسسة بوركينية متينة، لكنها ليست بمنأى عن ضغوط السوق
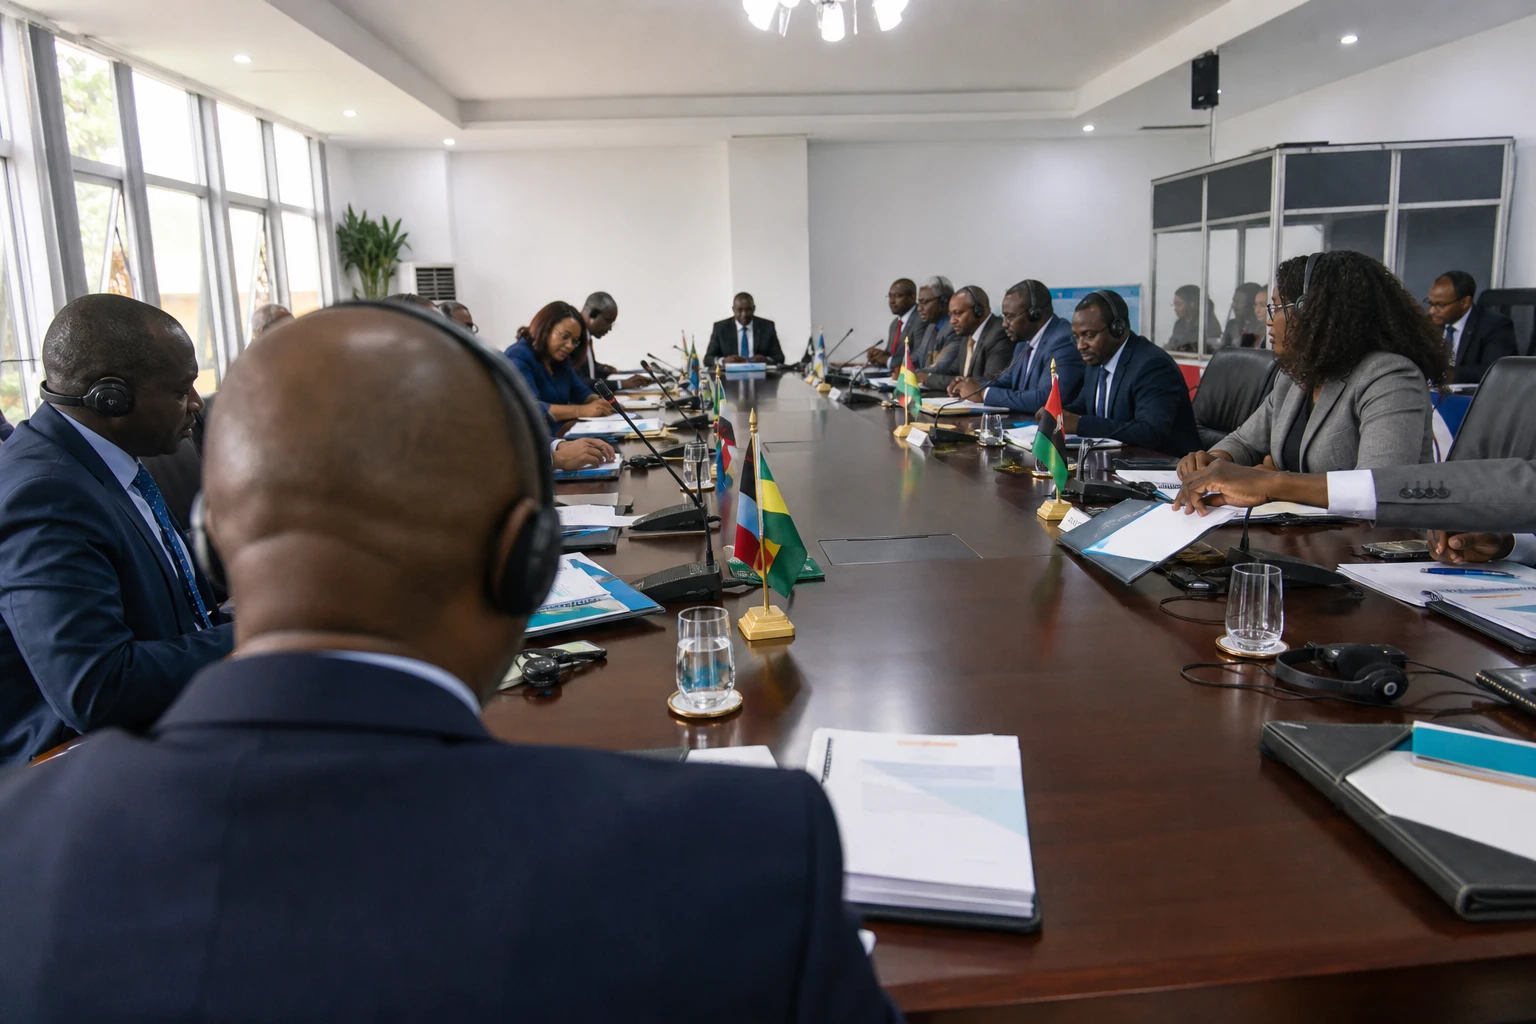
في واغادوغو، لا يكشف حجم الميزانية كل شيء. ففي بيئة يتعين فيها على المصارف تمويل الاقتصاد وإدارة مخاطر الائتمان والتعامل مع سياق أمني غير مستقر، تظل استقرارية مصرف بوركيني كبير مؤشراً مهماً للشركات والدولة والأسر. ويجسد كوريس بنك إنترناشيونال بوركينا فاسو هذه المفارقة: مؤسسة تحتل موقعاً متقدماً، لكنها معرضة لمواطن ضعف في محفظتها.
تقع بوركينا فاسو ضمن الاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA)، حيث يؤدي البنك المركزي لدول غرب أفريقيا (BCEAO) دور البنك المركزي المشترك للدول الأعضاء الثماني. وفي هذا الإطار، لا تقل جودة الميزانيات المصرفية أهمية عن القدرة على دعم الائتمان وجمع الودائع وتمويل السندات الحكومية. ويحتل كوريس بنك إنترناشيونال موقعاً بارزاً في هذا المجال، إذ يقع مقره في واغادوغو وله شبكة منتشرة في أنحاء البلاد.
أرقام 2025 تؤكد مسار النمو
تؤكد بطاقة التصنيف التي نُشرت في نهاية أغسطس 2026 منح كوريس بنك إنترناشيونال بوركينا فاسو تصنيف AA طويل الأجل وA1 قصير الأجل، مع نظرة مستقبلية مستقرة، للفترة الممتدة من يونيو 2026 إلى مايو 2027. ويعكس تصنيف AA جودة ائتمانية مرتفعة جداً، فيما يشير A1 إلى قدرة قوية جداً على السداد في الوقت المحدد.
ويستند هذا التقييم إلى نتائج 2025 التي وُصفت بأنها قوية. فقد بلغ إجمالي الميزانية 2 997,8 مليار فرنك أفريقي. ووصل صافي الربح إلى 65,5 مليار فرنك أفريقي. كما سجل البنك 1 327 مليار فرنك أفريقي من القروض للعملاء، و2 015,3 مليار فرنك أفريقي من الالتزامات تجاه العملاء، و270,4 مليار فرنك أفريقي من القروض بين المصارف، و1 070,4 مليار فرنك أفريقي في السندات والأوراق الحكومية وما يماثلها. وبلغ صافي الناتج المصرفي 139 مليار فرنك أفريقي، فيما وصل ناتج التشغيل إلى 72 ملياراً.
لقياس هذا التقدم، ينبغي الرجوع إلى السنة المالية 2024. فقد أظهر التقرير المنشور في السوق المالية الإقليمية إجمالي ميزانية قدره 2 682,8 مليار فرنك أفريقي، وصافي ربح بلغ 47,9 ملياراً، وودائع عملاء بقيمة 1 754,5 ملياراً، وقروضاً للعملاء بقيمة 1 258,9 ملياراً. وبين 2024 و2025، يبدو ارتفاع إجمالي الميزانية وصافي الأرباح واضحاً، ما يعزز صورة بنك آخذ في التوسع.
| المؤشر | 2024 | 2025 |
|---|---|---|
| إجمالي الميزانية | 2 682,8 مليار فرنك أفريقي | 2 997,8 مليار فرنك أفريقي |
| القروض للعملاء | 1 258,9 مليار فرنك أفريقي | 1 327,0 مليار فرنك أفريقي |
| ودائع العملاء | 1 754,5 مليار فرنك أفريقي | 2 015,3 مليار فرنك أفريقي |
| صافي الناتج المصرفي | 130,99 مليار فرنك أفريقي | 139,0 مليار فرنك أفريقي |
| صافي الربح | 47,9 مليار فرنك أفريقي | 65,5 مليار فرنك أفريقي |
وتظهر هذه البيانات مؤسسة تواصل استقطاب المدخرات وتحويلها إلى تمويل وأصول سوقية. كما تؤكد تنامي مكانة بنك بوركيني أصبح لاعباً إقليمياً، في فضاء الاتحاد الاقتصادي والنقدي لغرب أفريقيا حيث ارتفع إجمالي ميزانيات مؤسسات الائتمان عام 2025، فيما تظل السيولة في النظام موضع متابعة.
بنك يخدم الاقتصاد، لكنه يخضع للمراقبة بسبب مخاطر التركّز
ولا يلغي الإبقاء على التصنيف التحذيرات. إذ تشير بطاقة بلومفيلد إلى تزايد التركّز في أكبر 50 التزاماً، وإلى استمرار ارتفاع القروض المتعثرة. وبعبارة أخرى، لا يزال البنك مربحاً ويتمتع برسملة جيدة، لكن قسماً من مخاطره يعتمد على عدد محدود من العملاء وعلى ضرورة الحفاظ على صرامة تحصيل الديون. وفي بلد لا يزال مناخ الأعمال فيه متأثراً بانعدام الأمن، لا تقتصر أهمية هذه اليقظة على الجانب النظري.
ويكتسب هذا التحدي أهمية للشركات البوركينية. فبالنسبة إلى الشركات الكبرى والجهات العامة، يسهل وجود مصرف متين الحصول على خطوط ائتمان وضمانات وإجراء عمليات الخزينة. أما بالنسبة إلى الأسر والاقتصاد غير الرسمي، فالمسألة أبسط: يستطيع المصرف الذي يجمع الودائع بكفاءة ويدير مخاطره مواصلة تقديم الخدمات والمدفوعات الرقمية والتمويل الملائم. ويقول كوريس بنك إن لديه شبكة واسعة تضم 65 فرعاً في 2025 وتغطي 31 منطقة، ما يمنحه دوراً فعلياً في خدمة المجتمعات المحلية.
ويعزز السياق الوطني هذه القراءة. ففي أبريل 2026، افتتحت الحكومة البوركينية المقر الجديد لكوريس بنك إنترناشيونال في واغادوغو. وأشار البيان الرسمي إلى أن إجمالي ميزانية البنك تجاوز 2 800 مليار فرنك أفريقي في نهاية ديسمبر 2025، وأن تمويلاته المباشرة للاقتصاد تخطت 1 200 مليار فرنك أفريقي، فيما تجاوزت استثماراته السيادية 900 مليار فرنك أفريقي. ويظهر هذا الاعتراف الرسمي أن المؤسسة تؤدي دوراً مؤثراً في حركة التمويل المحلي، إلى جانب تصنيفها الائتماني.
ما الذي يقوله هذا التصنيف عن القطاع المصرفي في بوركينا فاسو والمرحلة الإقليمية؟
في الاتحاد الاقتصادي والنقدي لغرب أفريقيا، لا يمكن قراءة متانة مصرف بوركيني بمعزل عن محيطه. فهي تندرج ضمن فضاء نقدي مشترك يواجه قيوداً متقاسمة، تشمل جودة الأصول وكلفة المخاطر والإقبال على السندات الحكومية والتكيف مع التحول الرقمي. وقد أشار البنك المركزي لدول غرب أفريقيا إلى أن القطاع المصرفي والمالي في الاتحاد النقدي لغرب أفريقيا ظل إجمالاً في مسار إيجابي عام 2025، مع ارتفاع إجمالي الميزانيات وتحسن طفيف في معدل تدهور المحفظة الإجمالي.
وعليه، تتجاوز المسألة بالنسبة إلى بوركينا فاسو أداء مصرف واحد. فهي تتصل بقدرة النظام المالي على مواكبة الدولة والشركات والأفراد في مرحلة يظل فيها الاستثمار الإنتاجي حاسماً. ويبدو كوريس بنك إنترناشيونال، أولى الشركات التابعة لمجموعة كوريس في القطاع المصرفي، مؤشراً على ذلك: فبينما ترتفع ربحيته، تذكّر مواطن المخاطر فيه بأن النمو السريع يجب أن يستند إلى حوكمة صارمة ومتابعة دقيقة للانكشافات الحساسة.
وعلى مستوى القارة، تبدو الرسالة واضحة. فالتقدم المصرفي في أفريقيا لا يتحقق بالشعارات بقدر ما يعتمد على قدرة المؤسسات على الحفاظ على الربحية والسيولة والمصداقية، حتى في البيئات المضطربة. وفي بوركينا فاسو، تكشف حالة كوريس أن مصرفاً محلياً يستطيع ترسيخ مكانته الإقليمية، مع إبقاء المخاطر المصاحبة لأي توسع تحت السيطرة. وهذا التوازن هو ما ينبغي مراقبته حتى موعد التصنيف المقبل المحدد في 31 مايو 2027.