
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
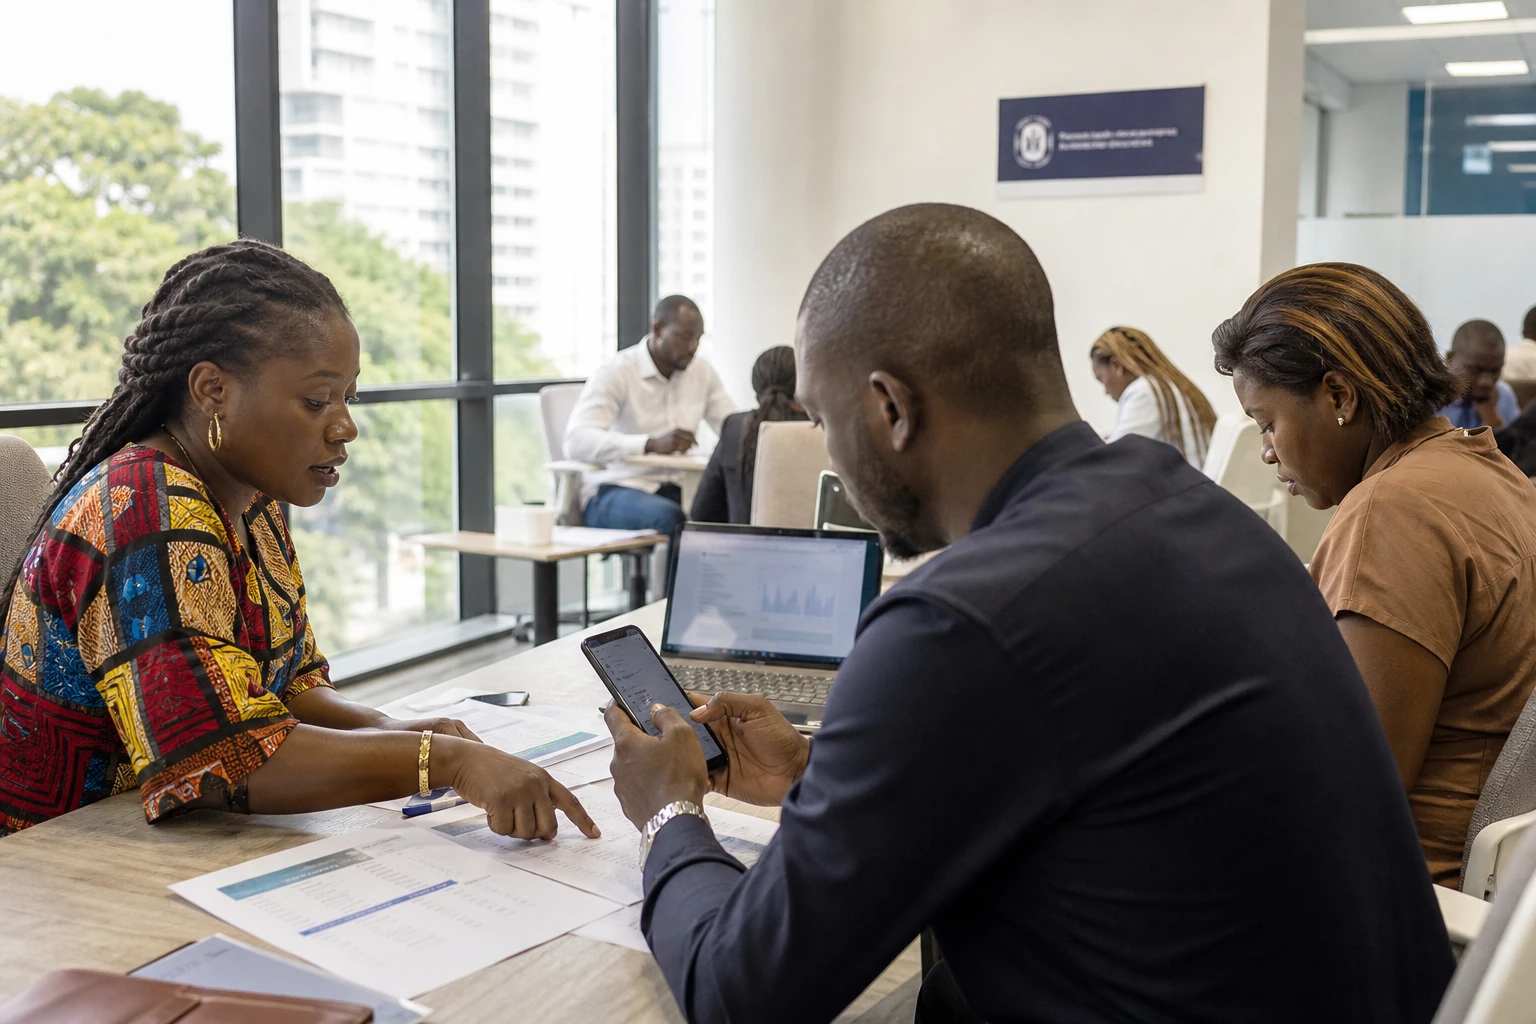
حين تصبح الميزانية رهانًا على الحراك الاجتماعي
في ساحل العاج، لم يعد السؤال يقتصر على كيفية كسب المزيد، بل بات يتعلق أيضًا بما ينبغي فعله بالدخل بعد قبض الراتب أو تحصيل الإيرادات. وهنا يتحدد جانب خفي لكنه حاسم من تقدم الأسر الحضرية والموظفين وصغار رواد الأعمال، في بلد لا يزال أمامه مجال لتعزيز الشمول المالي رغم التقدم المحرز مؤخرًا. وتشير بيانات البنك المركزي لدول غرب أفريقيا إلى أن معدل الشمول المالي في ساحل العاج بلغ 58 % في 2024، مقابل 51 % في 2021.
في هذا السياق، لا تعد أدوات الميزانية والادخار مجرد ابتكار تقني. فهي تستجيب لواقع ملموس جدًا: إذ يمكن أن تؤدي النفقات الأسرية والالتزامات الاجتماعية واللجوء إلى قروض لتدبير الاحتياجات الطارئة إلى اختلال التوازن المالي للأسرة سريعًا. وقد أشارت دراسة استشهدت بها وزارة التضامن العاجية في 2021 إلى أن أكثر من 30 000 موظف وعامل في الدولة يعانون من المديونية المفرطة، لأسباب تتراوح بين شراء السلع الأساسية والنفقات الأسرية. ويظل هذا التحذير مؤشرًا مفيدًا لفهم أسباب إقبال الجمهور على حلول إدارة الأموال.
في أبيدجان، تعمل SmartFin في هذا المجال. وتوضح الشركة أنها تأسست في ساحل العاج عام 2022 لمساعدة المستخدمين على استعادة السيطرة على شؤونهم المالية الشخصية وتحويل دخولهم تدريجيًا إلى ثروة مستدامة. ويصف موقعها الأداة بأنها تطبيق للتمويل الشخصي وإدارة الثروات، متاح على الهواتف المحمولة وفي نسخة ويب.
شركة تكنولوجيا مالية عاجية عند تقاطع الادخار والتثقيف المالي
يقوم المشروع على فكرة بسيطة: تعلم متابعة النفقات وإعداد ميزانية والادخار بانتظام والاستثمار بمنهجية، يقلل مخاطر الاختلال المالي. وتعرض SmartFin على موقعها تشخيصًا ماليًا وأداة للميزانية ومسارات للادخار. وفي شروط الاستخدام، توضح المؤسسة أنها تعمل مع شركاء خاضعين للتنظيم، ولا سيما مؤسسات إصدار النقود الإلكترونية المسجلة لدى البنك المركزي لدول غرب أفريقيا، إلى جانب شركات تأمين خاضعة لقانون CIMA، وهو الإطار المشترك للتأمين في عدة بلدان أفريقية.
وتكمن أهمية النموذج أيضًا في بُعده التثقيفي. ويشير البنك المركزي لدول غرب أفريقيا، في تقريره لعام 2024 عن الخدمات المالية الرقمية، إلى أن التحديات المستمرة في الاتحاد الاقتصادي والنقدي لغرب أفريقيا تشمل ضعف الثقافة المالية لدى فئة من السكان، إلى جانب مخاطر الأمن السيبراني والاحتيال ونقص البنية التحتية في المناطق الريفية. وبعبارة أخرى، تتقدم التكنولوجيا، لكنها لا تحل محل تعلم العادات المالية السليمة. وهذا تحديدًا ما تسعى تطبيقات مثل SmartFin إلى ترسيخه.
وتقدم الشركة أيضًا آليات للادخار المنظم، تتضمن تحديات للمواظبة والانضباط. وتشمل منتجاتها برامج للادخار وصندوقًا إلكترونيًا ومسارات يفترض أن تساعد المستخدم على تصور هامش التحرك المتاح له. وقد لا يبدو هذا النهج لافتًا مثل الحصول على قرض فوري، لكنه يلبي حاجة عميقة: تعلم تأجيل الإنفاق لضمان تنفيذ مشروع. وفي بيئة يشيع فيها الاستهلاك بالائتمان، قد يوفر هذا المنطق حماية للأسر.
لكن النموذج يظل خاضعًا لضوابط. وتشير SmartFin إلى اعتمادها على شركاء تقنيين وماليين خاضعين للتنظيم، كما تذكر وثائق الاستخدام أن الصندوق الإلكتروني لا يعادل حساب ادخار مصرفيًا تقليديًا. ولهذا التوضيح أهمية، إذ يذكّر بأن الوعد بتجربة استخدام ميسرة لا يعفي شركات التكنولوجيا المالية من الالتزام بالإطار الاحترازي. ويعمل البنك المركزي لدول غرب أفريقيا على مراجعة إطار النقود الإلكترونية في الاتحاد الاقتصادي والنقدي لغرب أفريقيا، لتحسين تنظيم الابتكارات وتعزيز الأمن وحماية المستخدمين.
ما يكشفه انتشار هذه الأدوات في ساحل العاج
يقول النجاح النسبي لهذا النوع من الحلول شيئًا عن واقع الاقتصاد العاجي اليوم. فالبلاد تتمتع بقاعدة حضرية نشطة وطبقة وسطى آخذة في التوسع ونظام بيئي رقمي أكثر بروزًا مما كان عليه قبل سنوات. وقد سلطت السلطات الضوء على 20 شركة ناشئة عاجية في معرض VivaTech 2024 بباريس، ضمن وفد ترأسه الوزيران المكلفان بالشباب والرقمنة. ولم يكن هذا الحضور أمرًا هامشيًا، إذ يعكس رغبة في جعل الرقمنة رافعة للتنافسية، بما في ذلك في القطاع المالي.
استفادت SmartFin من هذا الزخم. ويعكس حضورها في الفعاليات الدولية طموحًا أوسع: تطوير منتجات مالية تُصمم في أبيدجان للسوق العاجية، ثم لسوق غرب أفريقيا. وليس المشروع معزولًا؛ فالبنك المركزي لدول غرب أفريقيا يرصد في 2024 نموًا متواصلًا للخدمات المالية الرقمية في الاتحاد الاقتصادي والنقدي لغرب أفريقيا، مع بلوغ عدد المبادرات 69 في نهاية العام، وتسجيل زيادة ملحوظة في حجم المعاملات وقيمتها. وهذا يؤكد تشكل سوق إقليمية حول المدفوعات والادخار الرقمي وتوزيع الخدمات المالية.
والرهان ملموس جدًا بالنسبة إلى الأسر. فالموظفون لديهم أداة لمتابعة نفقاتهم، ويمكن للعاملين لحسابهم الخاص توزيع دخولهم على نحو أفضل، كما يستطيع صغار المدخرين اكتساب عادات أكثر استقرارًا. أما في المناطق الريفية، فما زال الوصول مرتبطًا بتوفر الأجهزة الرقمية وجودة التغطية والقدرة على استخدام الأدوات. ويذكّر البنك المركزي لدول غرب أفريقيا بأن نقص البنية التحتية العامة وغياب نظام موحد للتعريف الرقمي لا يزالان من العوائق. لذا لا تمحو الرقمنة الفجوات، بل تنقلها إلى مواضع أخرى إن لم تتوافر المساندة اللازمة.
وعلى الصعيدين السياسي والاقتصادي، يأتي انتشار أدوات إدارة الميزانية أيضًا ضمن السياسات العامة العاجية للشمول المالي. ويشير تقرير وكالة تعزيز الشمول المالي في ساحل العاج لعام 2024 إلى مدى تقدم البرنامج الوطني للتثقيف المالي، وإلى حملات التوعية بشأن تخطيط النفقات والالتزام بالميزانية والوقاية من المديونية المفرطة. ويتيح هذا الإطار قراءة مهمة: فشركات التكنولوجيا المالية المحلية لا تحل محل الدولة أو الجهات التنظيمية، لكنها تستطيع تعزيز سياساتها عبر استخدامات عملية.
زخم عاجي يتجاوز الحدود الوطنية
يتجاوز الموضوع ساحل العاج وحدها على مستوى غرب أفريقيا. فالاقتصادي والنقدي لغرب أفريقيا يمضي نحو توسيع نطاق قابلية التشغيل البيني للمدفوعات، فيما يعزز البنك المركزي لدول غرب أفريقيا تنظيم النقود الإلكترونية. وفي ظل هذه التطورات، يمكن للشركات الناشئة القادرة على الجمع بين المشورة المالية والتوزيع الرقمي والشراكات الخاضعة للتنظيم أن تجد لنفسها مكانًا مستدامًا. وهذا أحد أوجه التلاقي بين الابتكار المحلي والبنية الإقليمية.
والبعد القاري واضح أيضًا. ففي عدة بلدان أفريقية، يتقدم الشمول المالي، لكن التثقيف المالي لا يزال نقطة عمياء. وتلبي الحلول التي تراهن على الانضباط في الادخار وتصوّر النفقات والاستقلالية في إدارة الميزانية حاجة مشتركة، من السواحل إلى عواصم الداخل. ويمكن لساحل العاج، بوزنها الاقتصادي الإقليمي ونظامها البيئي الرقمي المتنامي، أن تكون مختبرًا، شرط ألا يُخلط بين الابتكار والتساهل في التنظيم.
لذلك، ينصب الاهتمام المقبل على مسارين: متابعة توسع خدمات SmartFin خارج السوق العاجية وحدها، ورصد تطور الإطار الإقليمي للخدمات المالية الرقمية. وقد أوضح البنك المركزي لدول غرب أفريقيا أن مراجعة نظام النقود الإلكترونية تهدف إلى تحسين حماية المستخدمين وتأمين المعاملات. وفي ساحل العاج، حيث العاصمة ياموسوكرو، لكن نبضها الاقتصادي يُقاس أيضًا في أبيدجان، يتمثل التحدي الآن في معرفة ما إذا كان التثقيف المالي الرقمي قادرًا على الانتقال من مبادرة واعدة إلى عادة واسعة الانتشار.



