الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين يصبح الدفع اختباراً للتكامل
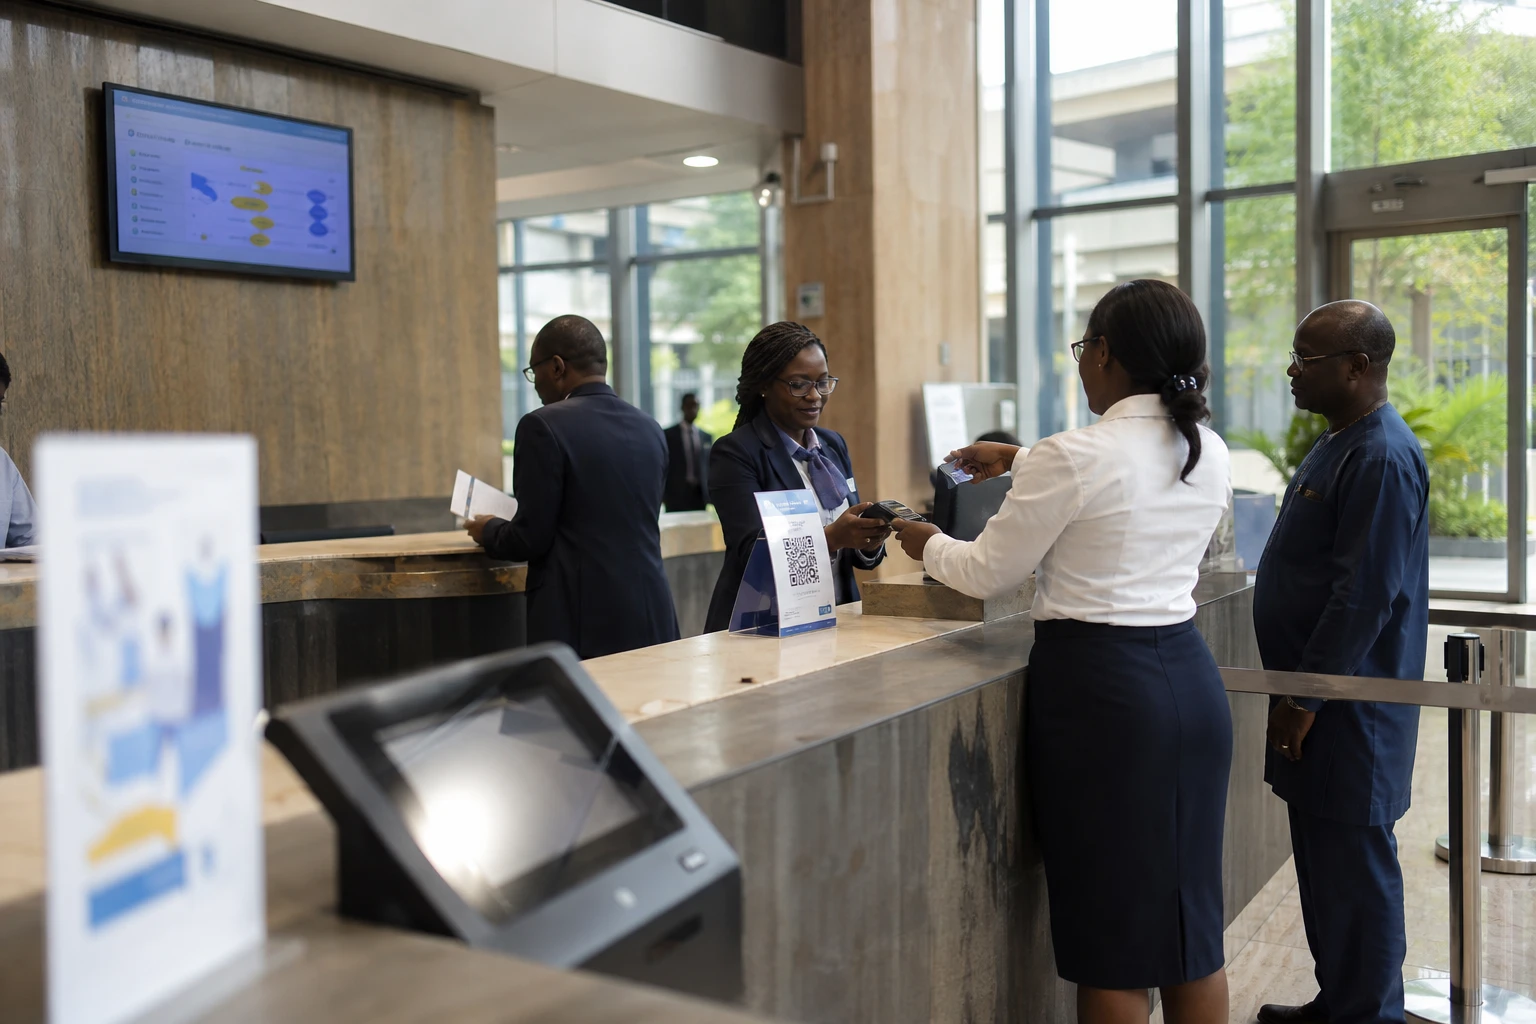
في وسط أفريقيا، غالباً ما يكون الدفع البسيط أكثر تعقيداً من رحلة بين عاصمتين متجاورتين. فالانقسام بين البنوك ومؤسسات التمويل الأصغر والمحافظ الإلكترونية والتجار لا يزال يعيق التبادلات اليومية. ويهدف إطلاق رمز QR قابل للتشغيل البيني في منطقة الجماعة الاقتصادية والنقدية لوسط أفريقيا تحديداً إلى الحد من هذه العقبة، عبر وضع قاعدة مشتركة لجهات لم تكن تستخدم دائماً أنظمة الدفع نفسها.
ويندرج هذا المشروع ضمن إطار إقليمي واضح: تضم الجماعة الاقتصادية والنقدية لوسط أفريقيا الكاميرون وجمهورية أفريقيا الوسطى والكونغو والغابون وغينيا الاستوائية وتشاد، تحت إشراف بنك دول وسط أفريقيا، الذي يقع مقره في ياوندي. وقد شرع البنك المركزي بالفعل في تنفيذ إصلاحات تقنية عدة على صعيد المدفوعات، بدعم من الإطار المجتمعي لخدمات الدفع الذي اعتمدته المنطقة دون الإقليمية. ويكمل رمز QR المجتمعي هذه البنية، في وقت تسعى فيه وسط أفريقيا إلى جعل معاملاتها أسرع وأكثر وضوحاً وأقل اعتماداً على النقد.
معيار مشترك لستة اقتصادات
في 8 أبريل 2026، اعتمدت اللجنة الوزارية للاتحاد النقدي لوسط أفريقيا في نجامينا اللائحة التي تصادق على معايير رمز QR، إلى جانب معايير الكمبيالة الآلية والخصم المباشر. وأُقر النص في الوقت نفسه مع تدابير نقدية واحترازية أخرى، ما يظهر أن بنك دول وسط أفريقيا لم يعد يتعامل مع المدفوعات الرقمية بوصفها مجرد أداة تقنية، بل باعتبارها بنية تحتية للسيادة الاقتصادية.
وفي 29 يوليو 2026، قدّم محافظ بنك دول وسط أفريقيا، إيفون سانا بانغوي، رسمياً في دوالا رمز QR القابل للتشغيل البيني والمخصص لبلدان الجماعة الاقتصادية والنقدية لوسط أفريقيا الستة. والهدف واضح: تمكين العميل من الدفع لتاجر أو مقدم خدمات من دون القلق بشأن مصرفه أو مؤسسة الدفع التابعة له أو محفظته الإلكترونية، شريطة التزام الجميع بالمعيار نفسه. ووفق هذا المنطق، لا يرمي الإصلاح بقدر ما يرمي إلى إنشاء أداة جديدة إلى جعل الأنظمة التي كانت تعمل بمعزل بعضها عن بعض قادرة على التواصل.
والوعد عملي. فقد يقلل ذلك اعتماد الأسر على النقد، ولا سيما في المدن التي تشهد انتشاراً متزايداً للمدفوعات عبر الهاتف المحمول. أما الشركات الصغيرة، فقد يساعدها على تسريع تحصيل الأموال والحد من التكاليف المرتبطة بالنقد وأخطاء الإدخال وتأخر المقاصة. لكنه يفرض في المقابل على البنوك ومشغلي الأموال الإلكترونية استثمارات تقنية ومعايير مشتركة وانضباطاً أكبر في التشغيل البيني. وفي منطقة لا يزال فيها حجم التجارة داخل المجموعة دون إمكاناته، لا يقتصر السؤال على التكنولوجيا، بل يشمل أيضاً الجوانب التجارية والمؤسسية.
حلقة وصل بين المدفوعات الإقليمية والمنصة القارية
يأتي هذا الإصلاح الإقليمي في وقت تنضم فيه الجماعة الاقتصادية والنقدية لوسط أفريقيا أيضاً إلى المستوى القاري. ففي 8 يوليو 2026، أعلن نظام PAPSS انضمام بنك دول وسط أفريقيا إلى شبكته. ونظام PAPSS، أي نظام الدفع والتسوية الأفريقي، بنية تحتية سوقية أُنشئت لتيسير المدفوعات العابرة للحدود بالعملات المحلية بين البلدان الأفريقية، في إطار منطقة التجارة الحرة القارية الأفريقية. وأعلنت المؤسستان أنهما ستعملان حتى نهاية 2026 على تفعيل هذا الانضمام والإدماج التدريجي للمؤسسات المالية في الجماعة الاقتصادية والنقدية لوسط أفريقيا.
والرهان استراتيجي. فلا تزال مدفوعات كثيرة بين الشركات الأفريقية تمر بعملات وسيطة، غالباً الدولار أو اليورو، ما يترتب عليه تكاليف إضافية وفترات انتظار أطول. ويقول نظام PAPSS إنه يسعى تحديداً إلى تقليل هذا الاعتماد، عبر إتاحة التسوية مباشرة بالعملات المحلية متى سمحت الظروف التنظيمية والتقنية بذلك. ومن هذا المنطلق، لا يشكل رمز QR التابع لبنك دول وسط أفريقيا والانضمام إلى PAPSS ملفين منفصلين، بل يرسمان بنية واحدة تمتد من مدفوعات المعاملات اليومية إلى التسوية العابرة للحدود.
ولهذه الخطوة دلالة سياسية أيضاً. ففي وسط أفريقيا، ترتبط تحديثات المدفوعات بالثقة في العملة، وبقدرة الدول على توحيد قواعدها، وبمكانة الجهات العامة في البنى التحتية الرقمية. وهكذا يذكّر بنك دول وسط أفريقيا، وهو أحد البنوك المركزية الإقليمية القليلة في القارة، بأنه لا يقتصر على الحفاظ على الاستقرار النقدي، بل يسعى أيضاً إلى إقامة جسور عملية بين الأسواق الوطنية التي لا تزال معزولة أكثر مما ينبغي.
ما الذي سيتغير، وما الذي ينبغي مراقبته
يمكن لرمز QR القابل للتشغيل البيني أن يدعم الانتقال التدريجي إلى المدفوعات الرسمية في الدول الأعضاء، ويحسن إمكانية تتبع المعاملات ويعزز الشمول المالي. وبالنسبة إلى تجار الأحياء والناقلين ومقدمي الخدمات والمنشآت الصغيرة، يمكنه تبسيط تحصيل الأموال من دون الحاجة إلى معدات باهظة. لكن النجاح سيعتمد على التبني الفعلي من جانب البنوك وشركات التكنولوجيا المالية وشبكات الدفع والإدارات الضريبية، وعلى جودة إرشاد المستخدمين. فالمعيار المشترك لا يحقق أثراً إلا إذا حظي بقبول واسع ووُصل بالأنظمة على نحو سليم.
النطاق الإقليمي مهم، لكن التنفيذ سيكون أهم. فقد وضعت الجماعة الاقتصادية والنقدية لوسط أفريقيا بالفعل الإطار التنظيمي لخدمات الدفع، وأعلن بنك دول وسط أفريقيا عزمه على ربط المنطقة دون الإقليمية تدريجياً بنظام PAPSS بحلول نهاية 2026. وتبقى المرحلة الأكثر حساسية: تحقيق التشغيل البيني الفعلي بين الأنظمة القائمة، وضمان امتثال الجهات المعنية وأمن المعاملات، والقدرة على إقناع الناس بهذه الاستخدامات الجديدة في اقتصادات لا يزال النقد حاضراً فيها بقوة. عندها فقط سيتحول التكامل من مبدأ إلى تجربة ملموسة في الحياة اليومية.
وعلى مستوى القارة، ينضم هذا الملف إلى مشروعات أخرى للتكامل المالي بدأ العمل عليها في شرق أفريقيا وجنوبها وغربها. وبالنسبة إلى الجماعة الاقتصادية والنقدية لوسط أفريقيا، يكمن التحدي في ألا تظل متفرجة على إعادة تشكيل المشهد. وإذا عمل رمز QR المجتمعي ونظام PAPSS كما هو مخطط لهما، فقد تصبح التبادلات بين ياوندي وبانغي وليبرفيل وبرازافيل ومالابو ونجامينا أكثر سلاسة، بما يؤثر مباشرة في الشركات الرسمية ومشغلي الدفع، وعلى المدى البعيد في المبادلات الصغيرة التي تحرك الحياة الاقتصادية في المنطقة دون الإقليمية.