الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 ليسوتو
 ناميبيا
الليثيوم الزيمبابوي يدخل عصر المعالجة المحلية
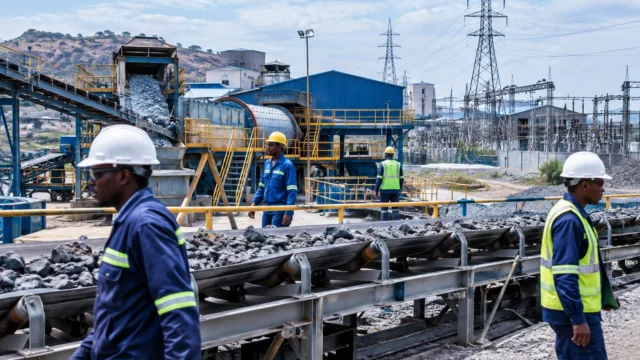
في غورومونزي، على بعد نحو 30 كيلومتراً من هراري، خطا زيمبابوي خطوة تعلن عنها دول تعدين كثيرة من دون أن تنفذها دائماً: معالجة مورد استراتيجي محلياً بدلاً من تصديره شبه خام. وشهدت البلاد، التي تقدم نفسها بوصفها أحد أبرز منتجي الليثيوم في أفريقيا، دخول أول وحدة لمعالجة كبريتات الليثيوم مرحلة التشغيل. وتتجاوز أهمية الأمر مصنعاً واحداً، إذ تمس الطريقة التي يعتزم بها زيمبابوي الاستفادة من قيمة أكبر لموارده الجوفية، بدلاً من ترك معظم هوامش الأرباح تذهب إلى الخارج.
ويندرج هذا التطور ضمن استراتيجية أوسع تنتهجها السلطات الزيمبابوية منذ عدة سنوات، وتهدف إلى الارتقاء في سلسلة القيمة، وخلق وظائف صناعية، وزيادة عائدات النقد الأجنبي. وحددت الحكومة يناير 2027 موعداً لوقف صادرات مركزات الليثيوم، وفقاً لوثائق التخطيط والبيانات الرسمية. وعملياً، يدفع ذلك الشركات المشغلة إلى إنشاء وحدات معالجة قبل حلول الموعد. لذا، فالمسألة ليست تعديناً فحسب، بل صناعية ومالية وسياسية أيضاً.
مصنع تجريبي، لكنه يحمل إشارة سياسية قوية
وتعود ملكية المنشأة الأكثر تقدماً إلى شركة بروسبكت ليثيوم زيمبابوي، المرتبطة بمجموعة هوياو كوبالت الصينية. وتقدر قيمة استثمارها بنحو 400 مليون دولار، وفقاً لمصادر عدة متطابقة، من بينها وسائل إعلام زيمبابوية وأفريكانيوز. ويُقدّم الموقع على أنه أول مصنع لكبريتات الليثيوم في القارة الأفريقية. وتمثل هذه خطوة مهمة، لأن الكبريتات منتج وسيط أكثر تصنيعاً من المركز الخام، وأقرب إلى الاستخدامات الصناعية المرتبطة بالبطاريات.
ولا يقل التوقيت أهمية عن التكنولوجيا. ففي فبراير 2026، أعلنت وزارة المناجم وتنمية التعدين في زيمبابوي تعليق صادرات المعادن الخام ومركزات الليثيوم فوراً، إلى حين إعادة تنظيم القطاع. وينص القرار الرسمي على أن الإجراء يشمل أيضاً الشحنات الموجودة بالفعل في طريقها. وكان لهذا القرار أثر فوري على المنتجين وشركات الخدمات اللوجستية والمشترين الأجانب. كما أظهر رغبة هراري في استعادة زمام المبادرة في قطاع ما زالت مواده الخام تغادر البلاد بسهولة أكبر مما ينبغي.
ولا تتحدث السلطات عن الرقابة فحسب، بل عن القيمة المضافة أيضاً. ففي وثائق الاستراتيجية الوطنية، تؤكد الحكومة أنها تريد نقل البلاد من مرحلة توريد المركزات إلى إنتاج أملاح الليثيوم، ثم، على المدى البعيد، إلى مواد أقرب إلى صناعة البطاريات. وأصبح هذا النهج القائم على «التصنيع المحلي» للمعادن كلمة مفتاحية في السياسة الاقتصادية الزيمبابوية.
ما الذي يغيره هذا التحول لزيمبابوي ولأفريقيا الجنوبية؟
رهان الدولة الزيمبابوية واضح: تحصيل مزيد من الإيرادات الضريبية، وتحسين تتبع التدفقات التعدينية، وإنشاء قاعدة صناعية أكثر متانة حول مواقع التعدين. أما بالنسبة إلى الشركات، فالرسالة واضحة بالقدر نفسه: لن يعود التصدير من دون معالجة الخيار الأسهل. ويتطلب ذلك استثمارات ضخمة، ومواعيد ضيقة لبدء التشغيل، وتكاملاً أفضل بين التعدين والمعالجة والنقل. وتتمتع المجموعات الموجودة بالفعل في البلاد، والتي غالباً ما تدعمها رؤوس أموال صينية، بأفضلية. أما الشركات الصغيرة، فعليها التكيف سريعاً إذا أرادت مواصلة المنافسة.
ولهذه السياسة أيضاً أبعاد اجتماعية. ففي مناطق التعدين مثل غورومونزي، ينتظر السكان وظائف وأسواقاً للمقاولين من الباطن ومزيداً من النشاط المحلي. لكن القيمة المضافة لا تنتشر تلقائياً. فدون تدريب فني وطاقة موثوقة ونقل فعال وإطار تنظيمي مستقر، قد يظل المصنع جزيرة صناعية من دون أثر واسع في الاقتصاد الحقيقي. لذا، يدور النقاش حول قدرة زيمبابوي على تصنيع قطاعها بقدر ما يدور حول قدرتها على توزيع منافعه خارج نطاق المجموعات الكبرى والمراكز الحضرية.
ويندرج الملف أخيراً ضمن سياق إقليمي أوسع. فزيمبابوي عضو في جماعة تنمية الجنوب الأفريقي (سادك)، وخياراتها التعدينية تعني عدداً من جيرانها المنتجين للمعادن الحيوية. وفي منطقة تسعى إلى الارتقاء في سلاسل الإمداد المرتبطة بالتحول في مجال الطاقة، تحمل الإشارة التي تبعث بها هراري أهمية كبيرة: ينبغي ألا تقتصر فائدة الثروات الجوفية على التصدير، بل أن تدعم التصنيع. ويبقى السؤال ما إذا كانت البنية التحتية والكهرباء والتمويل ستواكب الوتيرة التي تفرضها القرارات السياسية.
وعلى مستوى القارة، تجسد الحالة الزيمبابوية مفارقة معروفة: أفريقيا توفر معادن استراتيجية، لكنها غالباً ما تحصل على قدر ضئيل جداً من القيمة النهائية. ومن خلال إعطاء الأولوية للمعالجة المحلية لليثيوم، تختبر هراري مساراً تراقبه عواصم أفريقية عدة عن كثب. وستتحدد الخطوة التالية قبل يناير 2027، الموعد النهائي الذي حددته الحكومة لمركزات الليثيوم. وعندها سيتضح مدى متانة هذه الاستراتيجية فعلاً، لا عبر الإعلانات، بل من خلال قدرة البلاد على تحويل مواردها إلى صناعة مستدامة.