الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
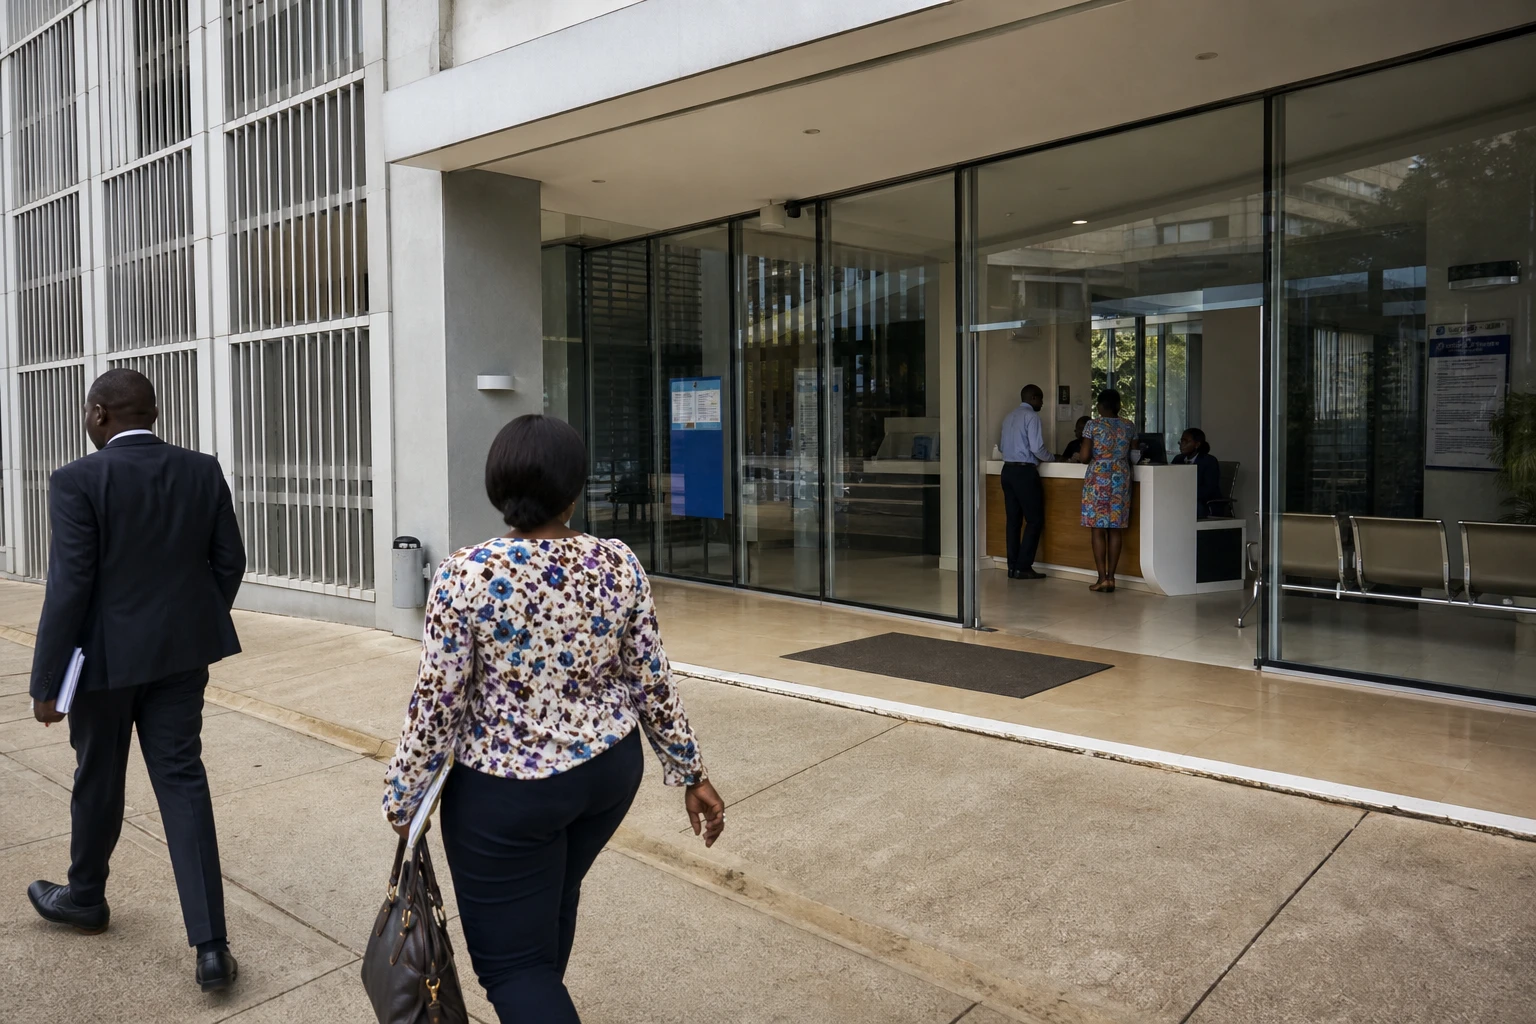
الائتمان للشركات الصغيرة والمتوسطة، محور المعركة الاقتصادية في ساحل العاج
في ساحل العاج، تعرف شركات صغيرة كثيرة كيف تبيع أو تنتج أو توظف. لكنها لا تزال تصطدم بالعقبة نفسها: إقناع بنك بمنحها التمويل من دون ضمانات كافية. وفي بلد يعتمد نسيجه الريادي إلى حد كبير على الشركات متناهية الصغر والصغيرة والمتوسطة، يظل الوصول إلى الائتمان خطوة حاسمة لتحويل نشاط ناجح إلى نمو مستدام.
وفي هذا السياق، تكثّف الشركة الإيفوارية لضمان قروض الشركات الصغيرة والمتوسطة، SGPME، شراكاتها مع المؤسسات المالية. والآلية بسيطة: بدلاً من تحمل المخاطر وحده، يتقاسم البنك جزءاً منها مع SGPME. ويتيح هذا النوع من ضمان المحفظة الجزئي توسيع نطاق التمويل، من دون إلزام صاحب المشروع بتقديم ضمانات يصعب توفيرها.
وتندرج هذه الآلية أيضاً ضمن الهيكل المالي للاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA)، حيث يشرف البنك المركزي لدول غرب أفريقيا (BCEAO) على المؤسسات المالية وآليات دعم الشركات الصغيرة والمتوسطة. وقد اعتمد البنك المركزي SGPME مؤسسةً مالية ذات طبيعة مصرفية، وفقاً للبنك المركزي والمعلومات التي نشرتها المؤسسة الإيفوارية نفسها.
اتفاقيتان بهدف واحد: توسيع الائتمان واستهداف النساء بصورة أفضل
في 23 يوليو 2026 في أبيدجان، وقّعت Orange Bank Africa وSGPME اتفاقيتين لضمان محفظة جزئي، من شأنهما تعبئة ما يصل إلى 17 مليار فرنك أفريقي لصالح المؤسسات متناهية الصغر والصغيرة والمتوسطة والشركات متوسطة الحجم في ساحل العاج. وقد تناقلت الصحافة الإيفوارية الخبر وفصّلته، فيما تؤكد بيانات SGPME عن دورها في الضمان ورأس مالها هيكل الآلية.
تبلغ قيمة الشريحة الأولى 5 مليارات فرنك أفريقي. وهي تستهدف قطاعات ملموسة للغاية: الفنادق والمطاعم والسياحة والنقل والخدمات المالية والتكنولوجيا والزراعة والحرف اليدوية. وتضيف الاتفاقية الثانية ضمانات تصل قيمتها إلى 12 مليار فرنك أفريقي. وفي كلتا الحالتين، خُصصت 2 مليار فرنك أفريقي للشركات التي تديرها نساء. وهذا التخصيص ليس مجرد إجراء شكلي، بل يستجيب لواقع معروف في السوق: فكثيراً ما تواجه رائدات الأعمال عقبات أكبر في توفير الضمانات، رغم أنهن يساهمن في هيكلة جزء مهم من النشاط غير الرسمي وشبه الرسمي.
وليس اختيار القطاعات اعتباطياً أيضاً، فهو يعكس الاقتصاد الحقيقي للبلاد، القائم على الخدمات والتنقل والتحويل الزراعي والحرف اليدوية، لا على المشاريع الكبرى الظاهرة في العاصمة الاقتصادية وحدها. وعلى أرض الواقع، يشمل ذلك شركات الأحياء، والشركات الصغيرة والمتوسطة في المناطق الصناعية، والعاملين في النقل الإقليمي، ومقدمي خدمات السياحة الداخلية. وبالنسبة إليهم، قد يشكل الضمان العام فارقاً بين تجديد المخزون وصيانة أسطول المركبات أو تفويت موسم كامل.
Orange Bank Africa، جهة رقمية تسعى إلى توسيع التمويل على نطاق واسع
لم تدخل Orange Bank Africa ساحة خالية من المنافسة. فقد أُطلق البنك الرقمي في أبيدجان في يوليو 2020، واضعاً نصب عينيه توسيع الوصول إلى القروض الصغيرة والادخار عبر الهاتف المحمول. وقد قدمت Orange وشريكها المصرفي التاريخي آنذاك ساحل العاج بوصفها نقطة انطلاق لهذا النموذج الإقليمي.
وبعد خمس سنوات، يتحدث البنك عن نمو سريع. ويشير التقرير السنوي لعام 2025 بشأن الشمول المالي الصادر عن الوزارة الإيفوارية المكلفة بالمالية إلى أن Orange Bank Africa سجل 340 723 حساباً مفتوحاً و340 444 مستفيداً من القروض في 2024، بقيمة إجمالية بلغت 153,8 مليار فرنك أفريقي، وبمعدل سداد قدره 95%. من جهتها، أفادت وكالة الأنباء الإيفوارية (AIP) بأن Orange Bank Africa قالت إنها بلغت 500 مليار فرنك أفريقي من القروض الصغيرة التراكمية منذ 2020. ولا تقيس هذه الأرقام النطاق نفسه، لكنها تشير إلى التوجه ذاته: النمو السريع للائتمان الرقمي للأفراد في ساحل العاج.
وتضيف الشراكة مع SGPME مكوّناً مختلفاً. فالأمر لا يتعلق هنا بالقروض الصغيرة للأفراد فحسب، بل بتمويل الشركات الأكثر تنظيماً بضمانات. وهذه خطوة مهمة؛ إذ يمكن للنموذج الرقمي تلبية احتياجات المبالغ الصغيرة، بينما قد يتيح الضمان العام لعدد أكبر من الشركات الحصول على ائتمان مصرفي أوسع وأطول أجلاً وأكثر فائدة للاستثمار الإنتاجي. وهذه تحديداً نقطة التقاء الابتكار المالي والسياسة العامة التي تسعى إليها أبيدجان.
ما الذي ستغيره الآلية للإيفواريين، من العاصمة الاقتصادية إلى المناطق
اتخذت ساحل العاج من ياموسوكرو عاصمة سياسية، لكن أبيدجان لا تزال المركز المالي والمصرفي وريادة الأعمال في البلاد. ففيها تُفاوض الضمانات، وتُصمم منتجات الائتمان، وتسعى الشركات الصغيرة والمتوسطة إلى إيجاد أول شريك مصرفي لها. غير أن التحدي يتجاوز المدينة الكبرى بكثير. ففي المدن الداخلية والمناطق الريفية، كثيراً ما تفتقر الشركات القابلة للاستمرار إلى الميزانية العمومية أكثر مما تفتقر إلى الأفكار، وإلى الضمانات أكثر مما تفتقر إلى الأسواق.
لذلك، يمكن أن يكون لآلية SGPME وOrange Bank Africa أثر مضاعف فعلي. فهي تقلل المخاطر المتصورة لدى البنوك، وتجعل الائتمان أكثر إتاحة للشركات الصغيرة والمتوسطة، وتكمل بالنسبة إلى الدولة استراتيجية دعم القطاع الخاص من دون أن تحل محله. أما بالنسبة إلى رائدات الأعمال، فقد يسهم الخط المخصص البالغ 2 مليار فرنك أفريقي في تصحيح اختلال معروف في الوصول إلى التمويل الرسمي.
وتظل نقطة الحذر المعتادة قائمة: فالضمان لا يغني عن الربحية. ولا يكون أثره مستداماً إلا إذا خضعت المشاريع الممولة للمتابعة، واختيرت بعناية، وحظيت بالمواكبة المناسبة. وإلا فثمة خطر يتمثل في دعم الائتمان من دون خلق قيمة كافية. وتؤكد SGPME أنها تعمل بآلية لتقاسم المخاطر وبالشراكة مع عدة مؤسسات مالية. وهذه قاعدة مفيدة، شرط أن يظل التنفيذ منضبطاً.
محطة تستحق المتابعة في منطقة الاتحاد الاقتصادي والنقدي لغرب أفريقيا
تتجاوز هذه العملية الحالة الإيفوارية وحدها. ففي منطقة الاتحاد الاقتصادي والنقدي لغرب أفريقيا، تسعى الدول إلى تحسين تمويل الشركات الصغيرة والمتوسطة، التي لا تزال تشكل العمود الفقري للتوظيف. ويذكّر البنك المركزي لدول غرب أفريقيا بانتظام بأهمية آليات دعم هذه الشركات ودور الضمانات في تحسين الوصول إلى التمويل. ومن ثم، تصبح الحالة الإيفوارية اختباراً عملياً: هل يمكن إدخال مزيد من الشركات إلى الائتمان الرسمي في اقتصاد مصرفي لا يزال حذراً، من دون الإخلال بتوازنات القطاع؟
ولن تتضح الإجابة من المبالغ المعلنة وحدها، بل من عدد الملفات التي ستحصل على التمويل، وجودة المحفظة، وقدرة الشركات المدعومة على خلق نشاط خارج نطاق أبيدجان وحده. وهنا ستتحدد القيمة الحقيقية للاتفاق: لا في أثر الإعلان، بل في التدفق الفعلي للائتمان إلى الورش والفنادق والمزارع ومقدمي الخدمات الرقمية والمتاجر التي تحرك الاقتصاد الإيفواري كل يوم.