الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين يدفع قطاع الدواجن سوق الذرة
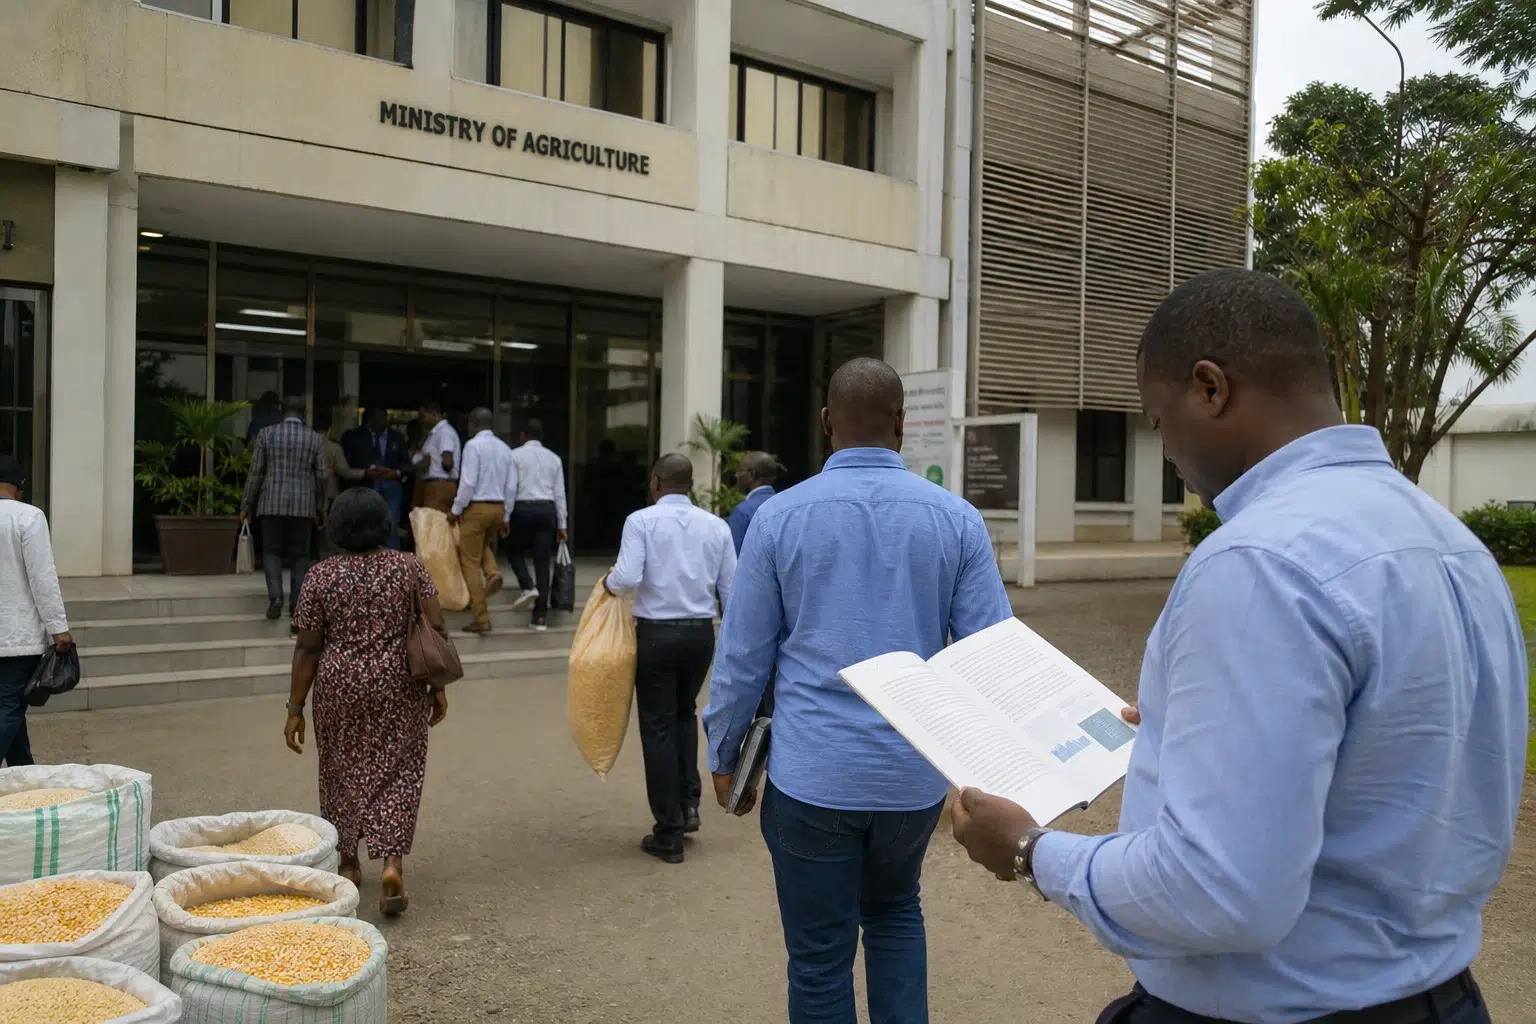
لم تعد الدواجن في عدة بلدان من غرب أفريقيا مجرد غذاء للاستهلاك اليومي، بل أصبحت محركاً للاستثمار والتصنيع والتجارة الإقليمية. ومع تحول المزارع إلى الإنتاج الصناعي، يزداد الطلب على الأعلاف المركبة، وتتمحور المعادلة حول الذرة. ويجذب هذا التطور المصدّرين الأجانب، لكنه يطرح قبل كل شيء سؤالاً استراتيجياً: من سيستحوذ على القيمة التي يولدها هذا الطلب الجديد، منتجو الحبوب المحليون أم الموردون المستوردون؟
تندرج المسألة في سياق غرب أفريقي تزداد فيه الروابط بين تربية الحيوانات وقطاع الدواجن والأمن الغذائي. ففي غينيا وساحل العاج، تسعى السلطات إلى الحد من الاعتماد على واردات لحوم الدواجن، وتعزيز الأمن الحيوي، وبناء سلاسل قيمة أطول. وتتقاطع هذه الخيارات في المنطقة مع السياسات الزراعية الوطنية وأسواق المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس)، ومع دور ساحل العاج منصةً تجاريةً باتجاه مالي وبوركينا فاسو.
تحرك أمريكي في توقيت مناسب
في يوليو 2026، أجرى ممثلون عن مجلس الحبوب والمنتجات الحيوية الأمريكي، وهو منظمة أمريكية متخصصة في تنمية أسواق التصدير للذرة والشعير والذرة الرفيعة والمنتجات الثانوية لهذه المحاصيل، زيارات استطلاعية إلى غينيا وساحل العاج. وقالت المنظمة إنها ترى في هذه المرحلة فرصة تجارية لدى الجهات العاملة في مجال الأعلاف الحيوانية. ولم يأت هذا التحرك من فراغ، إذ يتزامن مع سعي البلدين إلى زيادة إنتاج الدواجن وتحديث قطاعي أعلاف الماشية والدواجن.
وليست هذه أول مرة يتواصل فيها المجلس الأمريكي مع ساحل غرب أفريقيا. فقد سبق أن نظم مؤتمراً في أبيدجان جمع مشترين وبائعين أفارقة، بمشاركة جهات فاعلة من أسواق الحبوب الأمريكية. ويُظهر هذا الحضور المتكرر أن ساحل العاج باتت نقطة ارتكاز تجارية لجزء من غرب أفريقيا، على الأقل في مجالي الحبوب المتخصصة وأعلاف الحيوانات.
تستهدف هذه الاستراتيجية سوقاً آخذة في التوسع. وعلى الصعيد العالمي، تشير منظمة الأغذية والزراعة للأمم المتحدة (الفاو) إلى أن تجارة لحوم الدواجن ما زالت شديدة التأثر بأمراض الحيوانات والسياسات التجارية، فيما تزداد البلدان النامية اعتماداً على الواردات. وفي هذا السياق، يتيح أي ارتفاع في الطلب على الأعلاف فرصة لمصدّري الذرة، وكذلك للمصنّعين المحليين القادرين على تقديم أسعار تنافسية وكميات منتظمة.
غينيا تسعى إلى إعادة بناء قطاعها
في كوناكري، يتمثل التحدي أولاً في تعويض التأخر. وقد عرضت الحكومة الغينية في عام 2026 استراتيجية وطنية لتنمية قطاع الدواجن للفترة 2026-2030، مع خطة استثمارية معلنة بقيمة 563 مليون دولار. والهدف المعلن واضح: الحد من الاعتماد الكبير على واردات لحوم الدواجن، التي تُقدّر بنحو 80% من احتياجات البلاد، بحسب الوثيقة التوجيهية التي نشرتها السلطات.
وتوضح الأرقام حجم المهمة. فوفقاً لمنظمة الفاو، ارتفعت واردات غينيا من لحوم الدجاج من 57 421 طناً في عام 2020 إلى 88 590 طناً في عام 2024، في حين ظل الإنتاج المحلي محدوداً، عند متوسط يبلغ نحو 13 800 طن سنوياً بين عامي 2020 و2024. وبعبارة أخرى، لا تزال الواردات تسد الفجوة بين العرض المحلي والطلب.
ولا يقتصر التحدي على الجانب الصناعي، بل يشمل الصحة أيضاً. فقد شهدت غينيا في عام 2022 أول تفشٍّ موثق لإنفلونزا الطيور الشديدة الإمراض، ثم ذكّرت تفشيات أخرى بمدى تعرض المزارع للأزمات الصحية. ولذلك بات الأمن الحيوي والمراقبة البيطرية وتوافر الأعلاف الآمنة مسائل لا تقل أهمية عن القدرة الإنتاجية نفسها.
في ساحل العاج، يرتقي القطاع إلى مستوى جديد
يتمتع قطاع الدواجن في ساحل العاج ببنية أكثر تنظيماً وحضوراً أوضح. وأعلنت وزارة الموارد الحيوانية الإيفوارية في أبريل 2026 أن إنتاج لحوم الدواجن بلغ نحو 115 000 طن، فيما تشير المنظمة المهنية لقطاع الدواجن إلى استهداف إنتاج 200 000 طن بحلول عام 2030. كما يذكر عرض رسمي آخر لمشروع متكامل للدواجن هذا الهدف، ويربطه بمنظومة لإنتاج الأعلاف والمفاقس ومرافق التصنيع.
وتتزايد الاستثمارات لدعم هذا المسار. فقد أعلنت مجموعة «دي هيوس» الهولندية مشروعاً لإنشاء وحدة لإنتاج أعلاف الحيوانات في كورهوغو شمال البلاد، فيما استقطبت شركة «سيبرا» استثماراً بقيمة 23,5 مليون دولار من صندوق «نورفاند». وتؤكد هذه التحركات اتجاهاً واضحاً: كلما ازداد احتراف قطاع الدواجن، ارتفعت احتياجاته من المواد الأولية والخدمات اللوجستية ورأس المال اللازم للتصنيع.
وتؤدي ساحل العاج أيضاً دوراً إقليمياً. فموقعها التجاري القوي نسبياً يؤهلها لخدمة أسواق مجاورة مثل مالي وبوركينا فاسو، وهما دولتان غير ساحليتين يعتمد تموينهما بدرجة كبيرة على ممرات النقل اللوجستية الساحلية. لذا لا تمثل أبيدجان بالنسبة إلى تجار الحبوب سوقاً وطنية فحسب، بل بوابة إلى سوق أوسع في غرب أفريقيا.
النقاش الحقيقي: الاستيراد أم خلق قيمة محلية؟
لا تكشف أهمية مصدّري الذرة الأمريكيين الصورة كاملة، بل تسلط الضوء أساساً على توتر كبير. فإذا اعتمد نمو قطاع الدواجن على استيراد الحبوب، فقد يدعم إمدادات اللحوم على المدى القصير، لكنه قد يستبعد منتجي الذرة في المنطقة. أما إذا نجحت الدول في ربط تربية الحيوانات بمناطق زراعة الحبوب المحلية، فيمكن أن تتوزع المكاسب الاقتصادية على نطاق أوسع في الأرياف والمناطق شبه الحضرية وشركات التصنيع الصغيرة.
عملياً، سيتوقف كل شيء على سعر الذرة، وجودة مرافق التخزين، وانتظام الإمدادات، وقدرة الدول على تطبيق المعايير الصحية. ففي غينيا، يتمثل التحدي في إعادة بناء قطاع يكاد يبدأ من الصفر. أما في ساحل العاج، فيتعلق الأمر بمواكبة نمو قائم من دون أن ترتفع تكاليف الأعلاف الحيوانية ارتفاعاً حاداً. وفي الحالتين، يصبح قطاع الدواجن اختباراً للسيادة الاقتصادية بقدر ما هو سوق واعدة.
وعلى مستوى القارة، توضح هذه القضية واقعاً يتكرر أكثر فأكثر: فالسياسات الزراعية وواردات الحبوب ونمو البروتينات الحيوانية تسير معاً. وما يجري في غينيا وساحل العاج يهم أيضاً بلداناً أخرى في إيكواس، حيث يتزايد الطلب الغذائي في المدن بسرعة، وتظل سلاسل الإمداد هشة، وستؤثر المفاضلة بين الإنتاج المحلي والواردات بشدة في السنوات المقبلة.