Un financement massif pour une chaîne commerciale encore fragmentée
Le commerce africain ne manque ni de produits, ni de marchés. Il manque souvent de relais financiers capables de transformer une récolte, un stock ou un lot de marchandises en flux régulier jusqu’au client final. C’est précisément là que se joue la portée d’une nouvelle facilité de 500 millions de dollars, annoncée le 21 septembre entre Afreximbank et Africa Trading and Distribution Company, plus connue sous le sigle ATDC.
Dans un continent où les échanges entre pays africains ont rebondi en 2024 à 220,3 milliards de dollars, mais ne représentaient encore que 14,4 % du commerce total, la question n’est pas seulement de vendre davantage. Il faut surtout mieux acheminer, stocker, agréger et financer les biens produits sur place. C’est le point d’entrée de cette opération.
Un outil logistique au service de la ZLECAf
L’ATDC a été conçue comme une société commerciale continentale adossée à Afreximbank, avec l’appui de partenaires comme Arise Integrated Industrial Platform et le Secrétariat de la ZLECAf, la Zone de libre-échange continentale africaine. Son mandat est simple à formuler, mais difficile à exécuter : rapprocher les producteurs, les transformateurs, les industriels et les marchés grâce au financement, à l’entreposage, à la logistique et à l’appui réglementaire.
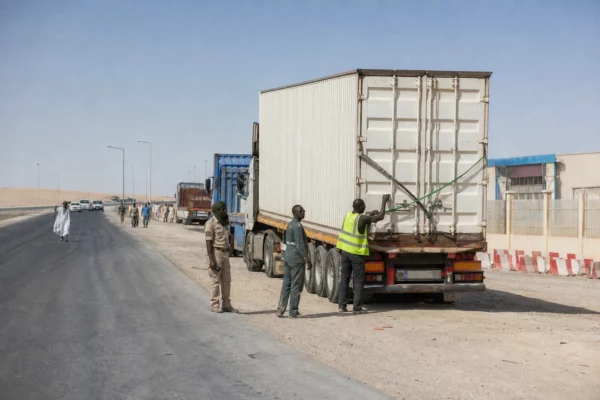
Selon les éléments publiés par Afreximbank, la plateforme est déjà présente en Égypte, au Nigeria, au Malawi et au Zimbabwe. Son ambition est de bâtir des corridors commerciaux entre plusieurs marchés africains, afin de faire circuler les volumes au lieu de laisser les biens bloqués à la frontière, dans un entrepôt ou dans une chaîne d’approvisionnement mal coordonnée.
Cette logique s’inscrit dans le cap stratégique affiché par la banque panafricaine : renforcer le commerce intra-africain et les mécanismes qui le rendent possible. Afreximbank a d’ailleurs confirmé avoir lancé ATDC comme instrument destiné à traiter les blocages logistiques du commerce transfrontalier.
Ce que finance concrètement la facilité
La ligne de crédit annoncée n’est pas un simple prêt de trésorerie. Elle doit couvrir plusieurs étapes de la chaîne commerciale : achat des marchandises, agrégation de volumes dispersés, transport, stockage, puis distribution vers d’autres marchés africains ou internationaux. Le remboursement doit se faire grâce aux revenus tirés de la vente des produits financés. Autrement dit, la facilité soutient le cycle complet du négoce, au lieu de financer seulement une opération isolée.
Ce schéma est important pour les petites et moyennes entreprises, mais aussi pour les producteurs regroupés en coopératives ou les entreprises intermédiaires. Dans beaucoup de pays africains, la difficulté n’est pas d’avoir une demande. C’est d’obtenir assez vite la liquidité, la garantie, l’espace de stockage et le transport pour honorer un contrat à temps. L’ATDC veut précisément combler cette faille.
Le contexte rend cette stratégie crédible. Afreximbank rappelle que le continent a encore un déficit annuel de financement du commerce estimé à environ 100 milliards de dollars, un obstacle majeur pour les PME et pour la montée en puissance des chaînes de valeur régionales. La facilité accordée à l’ATDC vise donc moins à créer un marché nouveau qu’à fluidifier un marché déjà là, mais encore mal servi par le crédit.
Pourquoi ce dossier compte pour les économies africaines
Le débat sur le commerce intra-africain est souvent résumé aux frontières, aux tarifs ou aux accords. Il se joue aussi dans des éléments très concrets : entrepôts, lettres de crédit, assurance transport, conformité documentaire, capacité à acheter des lots entiers et à les revendre sans immobiliser trop longtemps le capital. C’est sur ce terrain que les banques de développement peuvent accélérer l’intégration économique, bien plus vite qu’un discours sur l’intégration ne le ferait seul.
Pour les États, l’enjeu est double. D’un côté, ils cherchent davantage de recettes fiscales et de valeur ajoutée locale. De l’autre, ils doivent composer avec des chaînes de logistique encore coûteuses, des infrastructures inégales et des marchés nationaux trop étroits pour absorber seuls certaines productions. Le commerce régional devient alors un levier de débouchés, mais seulement si le financement suit.
Pour les entreprises, l’intérêt est plus immédiat. Un agrégateur capable de réunir des volumes, de les standardiser et de les livrer vers plusieurs marchés peut transformer des flux dispersés en activité bancable. C’est aussi une manière de réduire la dépendance aux acheteurs dominants, souvent extérieurs au continent, et de mieux capter la valeur ajoutée à l’intérieur même de l’Afrique. Cette lecture rejoint l’esprit de la ZLECAf, qui ne se limite pas à supprimer des obstacles douaniers, mais cherche aussi à créer des chaînes de production régionales plus solides.
Une portée continentale au-delà de l’annonce
La portée de l’opération dépasse le seul cas de l’ATDC. Afreximbank indique avoir décaissé 17,5 milliards de dollars de financements commerciaux en 2024 et viser 40 milliards de dollars de financement du commerce intra-africain en 2026. Cette facilité de 500 millions de dollars s’inscrit donc dans une stratégie plus large de montée en puissance du financement commercial panafricain.
Le signal est aussi politique. Alors que les échanges africains progressent, la bataille décisive reste celle de la circulation effective des biens. Les prochains mois diront si cette facilité permet de créer des corridors plus lisibles entre plusieurs marchés, ou si elle reste un instrument isolé dans un environnement encore dominé par les coûts logistiques, le manque de garanties et la fragmentation des normes. Sur ce point, le continent est face à un test très concret : convertir sa dynamique commerciale en intégration réelle, du producteur au consommateur, du marché local au marché régional.