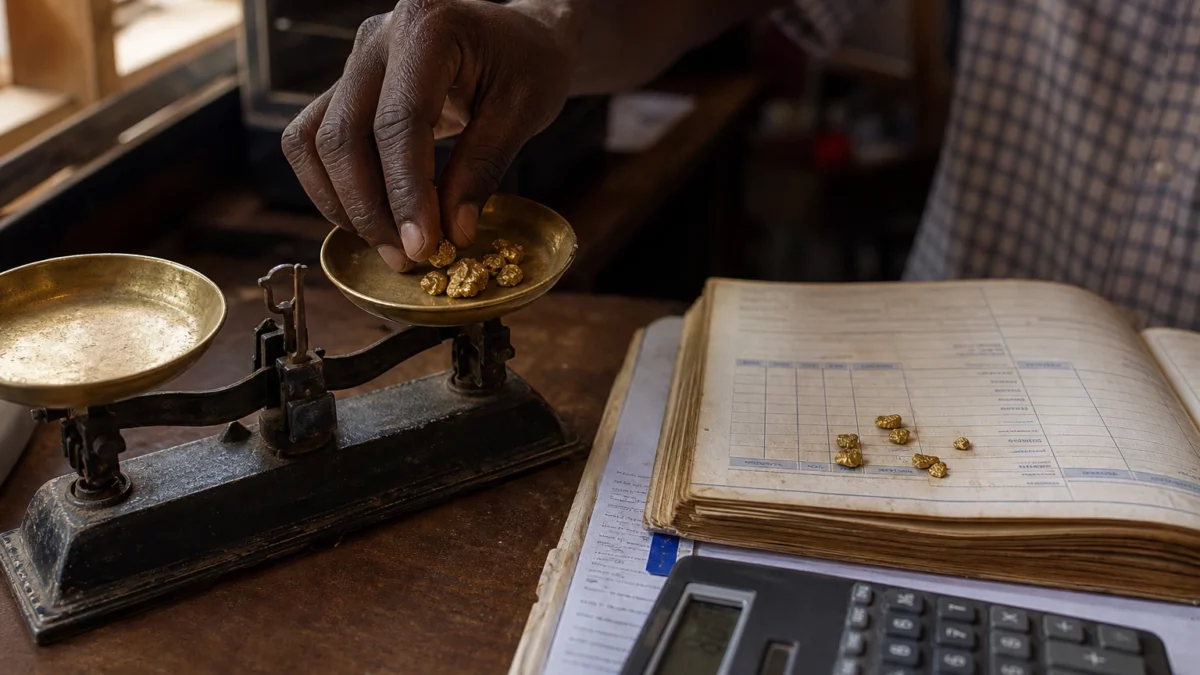
Quand l’or grimpe, la rente minière devient un test politique
À Kibali, dans le nord-est de la République démocratique du Congo, la montée du prix de l’or ne change pas seulement les comptes des compagnies. Elle remet aussi sur la table une question plus large : qui capte, concrètement, la valeur créée par un minerai dont les cours ont atteint des niveaux exceptionnels en 2026 ? Les grands groupes parlent de marges renforcées. Les États, eux, cherchent à transformer cette embellie en recettes publiques durables.
Le sujet dépasse Kibali. Dans plusieurs pays africains producteurs d’or, la hausse des prix pousse les gouvernements à revoir les mécanismes fiscaux, entre redevances fixes, prélèvements liés aux profits et dispositifs de souveraineté minière. La RDC, elle, avance avec un autre outillage juridique, plus stable dans les taux mais plus sophistiqué dans certains mécanismes de capture des surprofits.
À Kibali, des royalties en hausse, mais une part relative qui reste contenue
Les résultats publiés par Barrick et AngloGold Ashanti montrent une progression nette des charges comptabilisées au titre des royalties sur leur participation de 45 % chacune dans Kibali. Au premier semestre 2026, ces montants atteignent environ 66,7 millions de dollars, contre 55,2 millions un an plus tôt, soit une hausse d’environ 21 %. Sur le deuxième trimestre, Barrick fait état de 43 millions de dollars de royalties liés à Kibali dans ses tableaux opérationnels, contre 25 millions un an auparavant. AngloGold, de son côté, rapporte des charges de 206 dollars par once produite, contre 151 dollars un an plus tôt.
La hausse du métal explique une grande partie de cette évolution. Barrick indique avoir reçu, pour sa part attribuable de Kibali, 313 millions de dollars de ventes au deuxième trimestre 2026, contre 226 millions un an plus tôt. AngloGold signale, pour sa quote-part, un prix moyen reçu de 4 430 dollars l’once au deuxième trimestre 2026, contre 3 283 dollars sur la même période de 2025. Autrement dit, les royalties augmentent en valeur absolue, mais elles ne dévorent pas davantage le chiffre d’affaires de la mine.
Rapportées aux ventes, ces charges restent proches de 5 % à Kibali. C’est un niveau contenu au regard d’autres actifs africains des mêmes groupes. Au Mali, Loulo-Gounkoto affiche des ratios plus lourds. Au Ghana, Iduapriem supporte aussi une charge plus élevée, dans un régime fiscal devenu plus sensible aux prix.
| Actif | Pays | Mécanisme de prélèvement | Effet au 2e trimestre 2026 |
|---|---|---|---|
| Kibali | RDC | Redevances comptabilisées par les opérateurs, sans variation automatique avec le prix | Environ 5 % des ventes attribuables |
| Iduapriem | Ghana | Redevance progressive liée au cours de l’or | Charge plus élevée quand le prix monte |
| Loulo-Gounkoto | Mali | Pression fiscale plus lourde sur les flux miniers | Ratio de royalties plus élevé que Kibali |
La RDC choisit un autre chemin fiscal que le Ghana
La comparaison avec le Ghana est éclairante. Accra a fait entrer, en mars 2026, l’or dans un régime de royalties à barème progressif : 5 % lorsque le prix est inférieur à 1 900 dollars l’once, jusqu’à 12 % lorsque le métal dépasse 4 500 dollars. Le but est simple : faire monter la part de l’État quand la rente minière s’élargit.
En RDC, le principe est différent. Le Code minier révisé en 2018 fixe à 3,5 % la redevance sur les métaux précieux, dont l’or, et à 10 % celle des substances dites stratégiques. Le texte prévoit aussi, à l’article 251 bis, un impôt spécial de 50 % sur les profits excédentaires lorsque les prix de marché progressent de plus de 25 % par rapport aux hypothèses de faisabilité. C’est donc une logique moins automatique que celle du Ghana, mais potentiellement plus puissante si elle est effectivement déclenchée.
Le point clé est là : les comptes trimestriels des groupes montrent la hausse de la rente, mais ils ne disent pas si l’État congolais capte déjà, à Kibali, le supplément lié aux superprofits. En pratique, la question n’est pas seulement juridique. Elle dépend aussi de l’administration fiscale, de la transparence des conventions, et de la capacité de l’État à suivre des structures comptables souvent complexes.
Un enjeu plus large pour Kinshasa, l’Ituri et l’Afrique centrale
Pour Kinshasa, l’enjeu est double. D’un côté, une mine comme Kibali soutient les recettes, l’emploi indirect et les devises. De l’autre, la République démocratique du Congo reste confrontée à une longue histoire de faible capture de la valeur minière, malgré des réformes successives. La révision du Code minier en 2018 avait précisément voulu corriger ce déséquilibre. L’extension, en mai 2026, de la liste des substances stratégiques au tantale, au niobium, au tungstène, au lithium, à l’uranium et aux terres rares montre que l’exécutif cherche encore à affiner sa doctrine fiscale et industrielle.
Sur le terrain, les effets ne sont pas identiques pour tout le monde. Pour les sociétés minières, la flambée du prix de l’or améliore les marges, même lorsque les redevances progressent. Pour l’État, elle ouvre une fenêtre budgétaire. Pour les provinces productrices, elle nourrit l’attente d’infrastructures, de services publics et de retombées locales plus visibles. Mais cette promesse reste fragile si les prélèvements ne sont pas bien traqués, ou si les revenus quittent le circuit productif sans effet durable sur les routes, l’énergie ou les services.
À l’échelle continentale, le cas congolais rejoint un débat désormais central dans plusieurs capitales africaines : comment transformer le boom des matières premières critiques en gains publics réels, sans casser l’investissement ? La RDC, le Ghana et le Mali proposent des réponses différentes. C’est précisément cette diversité qui compte. Elle dit que la bataille ne porte plus seulement sur l’extraction, mais sur la manière de répartir une rente devenue plus stratégique que jamais.