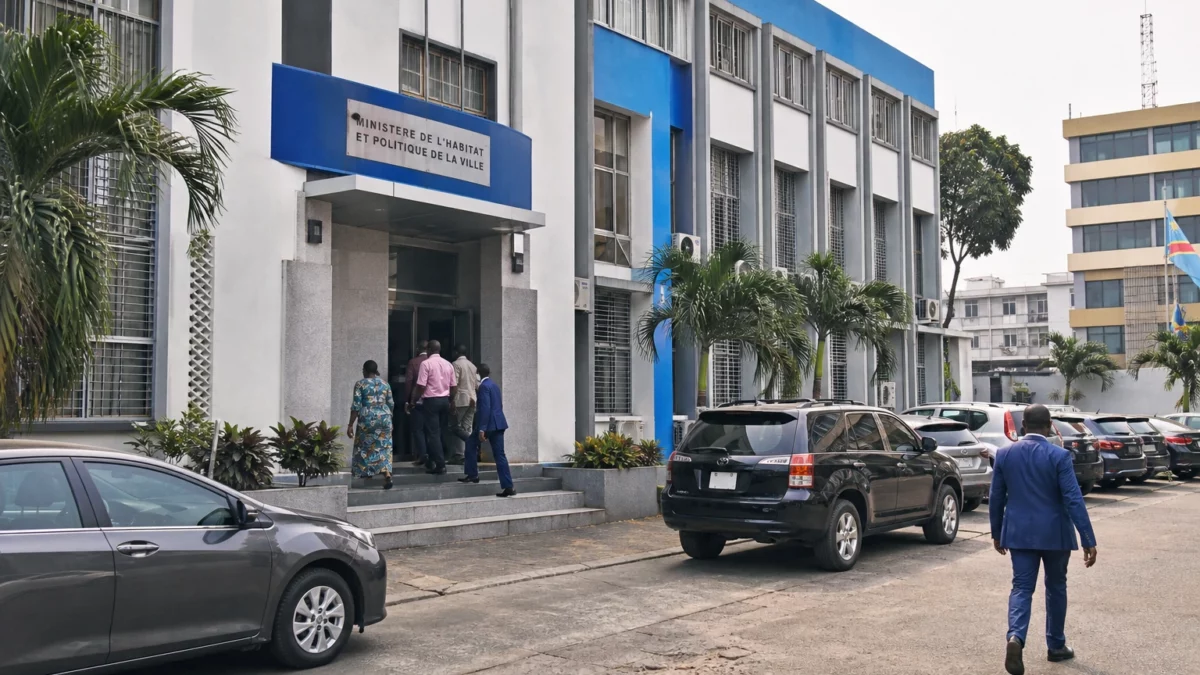
Quand le logement devient un sujet de financement public
À Kinshasa comme dans beaucoup de grandes villes congolaises, la question du logement ne se résume plus à construire quelques immeubles supplémentaires. Elle touche désormais au coût du crédit, à la sécurité foncière, à la qualité des matériaux et à la capacité de l’État à faire entrer l’habitat dans une logique de financement durable. En République démocratique du Congo, le sujet est devenu suffisamment lourd pour que le gouvernement envisage de faire évoluer le Fonds national de l’habitat, le FONHAB, vers une banque publique spécialisée.
Cette réflexion s’inscrit dans un contexte urbain tendu. ONU-Habitat estime que la RDC fait face à un déficit d’environ 4 millions de logements, et qu’il faudrait construire près de 265 000 unités par an pour réduire l’écart. Le même organisme rappelle que la croissance urbaine est rapide et que la production de logements formels reste faible par rapport aux besoins.
Ce que le gouvernement veut changer
Le chantier n’est pas nouveau. Les documents budgétaires congolais mentionnent depuis plusieurs exercices l’opérationnalisation du FONHAB, aux côtés de l’Agence congolaise de promotion immobilière, l’ACOPRIM. Ils montrent aussi que l’État a déjà inscrit la création d’une banque de l’habitat dans ses priorités, même si la mise en œuvre concrète reste inachevée.
Le cœur de la proposition est simple : transformer un fonds public de mobilisation en institution de crédit capable de lever des ressources plus stables, de respecter les exigences prudentielles du secteur bancaire et de financer des prêts à plus long terme. Mais ce passage n’est pas automatique. Une banque ne vit pas seulement de volonté politique. Elle a besoin de capital de départ, de fonds propres solides, d’une gouvernance claire et d’une capacité à attirer d’autres bailleurs que le seul budget de l’État.
Dans l’immédiat, l’exécutif a demandé aux ministères de l’Urbanisme et des Finances d’étudier les modalités de cette transformation. Le projet reste donc à l’étape de conception institutionnelle. À ce stade, l’enjeu n’est pas encore de distribuer des prêts, mais de savoir quel modèle financier pourra tenir dans la durée.
Pourquoi le crédit immobilier reste le maillon faible
Le vrai problème congolais n’est pas seulement l’absence de bâtiments. C’est l’absence d’un circuit complet du logement. En RDC, l’accès au logement passe encore largement par l’auto-construction. Le crédit immobilier reste limité pour la plupart des ménages, alors que les revenus sont irréguliers et que beaucoup de familles évoluent dans l’informel. C’est précisément là qu’une banque de l’habitat pourrait jouer un rôle d’intermédiaire entre les financements de long terme et les acteurs du marché.
Le contexte foncier complique encore l’équation. En décembre 2025, les autorités congolaises ont adopté puis promulgué une nouvelle réforme foncière, présentée comme un effort de sécurisation des droits et de modernisation du cadre immobilier. Cette évolution est importante, car aucun financement sérieux du logement ne peut se développer sans titres plus lisibles, procédures plus claires et meilleure protection contre les spoliations.
Pour les ménages, l’impact attendu serait direct : des prêts mieux adaptés à l’achat, à la construction ou à la finition d’un logement. Pour les promoteurs, le changement serait aussi décisif, car ils manquent souvent de financements longs et peu coûteux. Pour les villes, enfin, une banque publique bien structurée pourrait aider à passer de l’extension informelle à une planification plus cohérente, notamment dans les zones où la pression démographique est la plus forte.
Un test pour la stratégie urbaine congolaise
La RDC ne part pas de zéro. Les institutions publiques du secteur existent déjà sur le papier et dans les textes budgétaires. La question est celle de l’efficacité réelle. Si la future banque reste adossée presque entièrement aux ressources publiques, elle risque de rester petite face à l’ampleur du déficit. Si, au contraire, elle parvient à mêler fonds souverains, partenaires de développement, investisseurs institutionnels et secteur privé, elle pourrait devenir un outil crédible de relance du logement abordable.
Le sujet dépasse d’ailleurs les frontières congolaises. Dans plusieurs pays africains, le financement du logement est devenu un test de souveraineté économique autant qu’un dossier social. Les travaux d’ONU-Habitat et de la SFI rappellent que le continent fait face à un déficit massif de logements et à un manque structurel de financements de long terme. En ce sens, la réflexion congolaise rejoint un débat plus large sur la capacité des États africains à créer leurs propres instruments financiers pour soutenir l’urbanisation.
À Kinshasa, comme dans les provinces, la suite dépendra donc moins d’une annonce que d’un choix de méthode. Le gouvernement devra dire quel capital initial il met, quels partenaires il associe, quels mécanismes de garantie il prévoit et quelles populations il cible en priorité. Sans cela, la banque de l’habitat pourrait rester un sigle de plus dans un secteur déjà saturé de promesses. Avec une architecture solide, elle pourrait au contraire devenir l’un des rares leviers capables de relier urbanisme, finance et droit au logement.